Для осуществления казначейских платежей с лицевых счетов с кодом «05» в Единой бюджетной платформе (ЕБП) применяются новые документы – распоряжения о совершении казначейского платежа (РСКП). В «1С:Бухгалтерии государственного учреждения 8» ред.2 реализована возможность сервисного взаимодействия с ЕБП в рамках осуществления операций по лицевому счету с кодом «05».
Эксперты 1С рассматривают порядок отражения в программе «1С:Бухгалтерия государственного учреждения 8» ред.2 выбытия СВР с оформлением РСКП.
Выбытие денежных средств во временном распоряжении
Перечисление средств плательщику и по назначению
Выбытие денежных средств во временном распоряжении в БГУ 2 оформляется документом РСКП (перечисление). Как было указано в части 1 статьи «Учет в 1С средств во временном распоряжении», документы РСКП (перечисление) формируются в БГУ 2 и выгружаются в ЕБП.
Для добавления нового документа необходимо в журнале Документы взаимодействия с ЕБП (раздел Денежные средства – Взаимодействие с ЕБП) в реквизите Лицевой счет выбрать счет с кодом «05», после чего на командной панели нажать кнопку Создать и в подменю выбрать документ РСКП (перечисление), рис. 1.
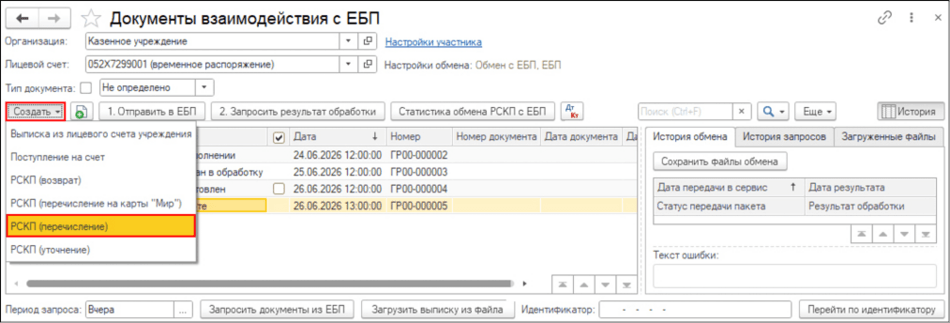 Рис. 1
Для лицевого счета с кодом «05» в заголовке созданного документа по умолчанию устанавливается единственный допустимый вариант заполнения Один получатель – Один КБК (рис. 2).
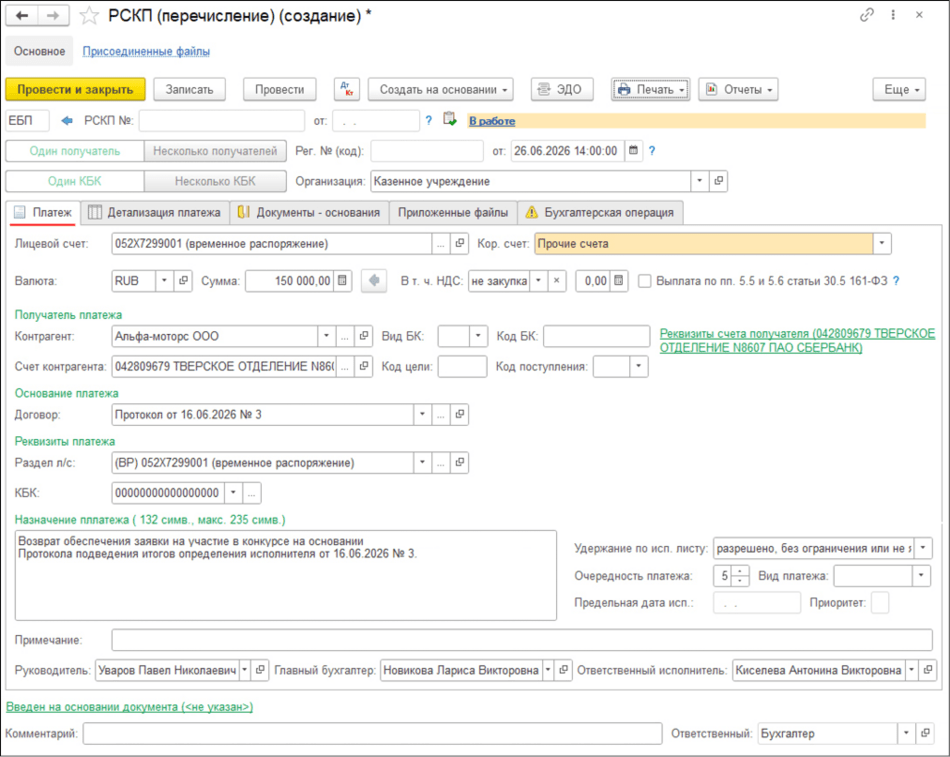 Рис. 2
При этом по сравнению с полной формой документа, применяемой бюджетными и автономными учреждениями для лицевых счетов с кодами «80» и «90», на закладке Платеж не используются и скрыты для заполнения реквизиты: Тип закупки, № обязательства, № ден. обязательства, Авансовый платеж, Доп. информация, Код прослеживаемости, Код цели, Направление, Объект КС (КМИ).
- Заполнение и проведение документа РСКП (перечисление) в «1С:Бухгалтерии государственного учреждения 8» (ред. 2) бюджетными и автономными учреждениями по лицевым счетам с кодами «80» и «90»
Реквизиты РСКП №, от вручную не заполняются – они будут присвоены органом казначейства и автоматически заполнены после получения информации об исполнении документа по результатам обмена с ЕБП.
- Рег. № (код) – учетный номер документа в программе, присваивается автоматически при записи документа;
- от – дата регистрации документа в программе, заполняется автоматически текущей датой при создании документа;
- Статус документа – при создании документа по умолчанию устанавливается в значение «В работе». При отправке документа в ЕБП необходимо будет изменить его на статус «Подготовлен». Дальнейшее изменение статуса происходит автоматически по результатам обмена с ЕБП данными об исполнении документа.
Закладка «Платеж»
На закладке Платеж (рис. 2) необходимо заполнить следующие реквизиты:
- Лицевой счет – по умолчанию заполняется значением, ранее указанным в шапке журнала Документы взаимодействия с ЕБП. В данном случае – значением лицевого счета с кодом «05»;
- Кор. счет – необходимо выбрать из списка значение синтетического счета учета, с которым в бухгалтерской записи будет корреспондировать счет 201. В зависимости от выбранного значения будет меняться список доступных для выбора типовых операций на закладке Бухгалтерская операция. При перечислении средств плательщику следует выбрать значение «Прочие счета», к которому относится счет 304.01;
- Валюта – по умолчанию заполняется значением «RUB» (российский рубль);
- Сумма – указывается сумма документа;
- В т.ч. НДС – для лицевого счета с кодом «05» всегда заполняется значением «не закупка». Сумма НДС не заполняется.
В группе реквизитов Получатель платежа следует выбрать из соответствующих справочников контрагента и счет контрагента. По гиперссылке Реквизиты счета получателя открываются для просмотра и редактирования данные счета получателя. При выборе счета контрагента из справочника данные счета автоматически заполняются соответствующими значениями, а к наименованию гиперссылки в скобках добавляется наименование кредитной организации или органа казначейства, в котором открыт выбранный счет. При необходимости данные счета получателя, открываемые по гиперссылке, могут быть скорректированы либо же полностью заполнены вручную.
В случае перечисления средств участнику системы казначейских платежей (если лицевой счет учреждения-получателя открыт в территориальном органе Федерального казначейства или в финансовом органе) могут заполняться реквизиты для зачисления средств получателю: Вид БК (КДБ или КИФ), Код БК (заполняется вручную), Код цели (заполняется вручную), Код поступления (выбор из возможных значений: ГЗ, ЦС, ГР, ПД, ОБ, МС, ВР; заполняется в случае, если код лицевого счета получателя равен «80» или «90»).
В группе реквизитов Основание платежа может указываться Договор или иной документ-основание для перечисления средств.
В группе Реквизиты платежа указываются Раздел л/с, с которого будет осуществлен платеж (для лицевого счета с кодом «05» допустимо указание только раздела с кодом «ВР»), и КБК – для лицевого счета с кодом «05» указывается КПС вида гКБК. Назначение платежа для лицевого счета с кодом «05» заполняется вручную произвольным текстом, автоматическое формирование не предусмотрено.
Реквизиты Удержание по исп. листу, Очередность платежа, Вид платежа, Предельная дата исп., Приоритет заполняются в стандартном порядке, аналогично иным платежным документам.
Закладка «Детализация платежа»
На закладке Детализация платежа указываются данные для отражения документа в учете (рис. 3).
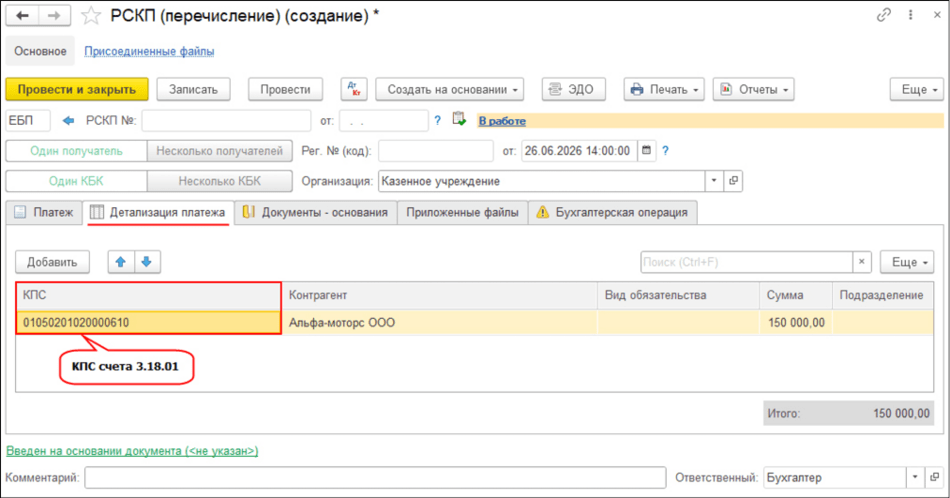 Рис. 3
Для добавления строки в таблицу следует нажать кнопку Добавить. В добавляемой строке реквизиты Контрагент и Сумма заполняются автоматически по данным с закладки Платеж.
В графе КПС необходимо указать КПС вида КИФ с аналитической группой «610» для корректного отражения выбытия по забалансовому счету 18. Дополнительно в случае ведения учета в соответствующем разрезе можно указать вид обязательства и подразделение. Если сумму документа нужно разбить в учете на несколько бухгалтерских записей, то в таблицу следует добавить необходимое количество строк и разнести по ним сумму документа с соответствующими реквизитами.
Закладка «Документы-основания»
На закладке Документы-основания указываются реквизиты документов, служащих основанием для перечисления средств (рис. 4).
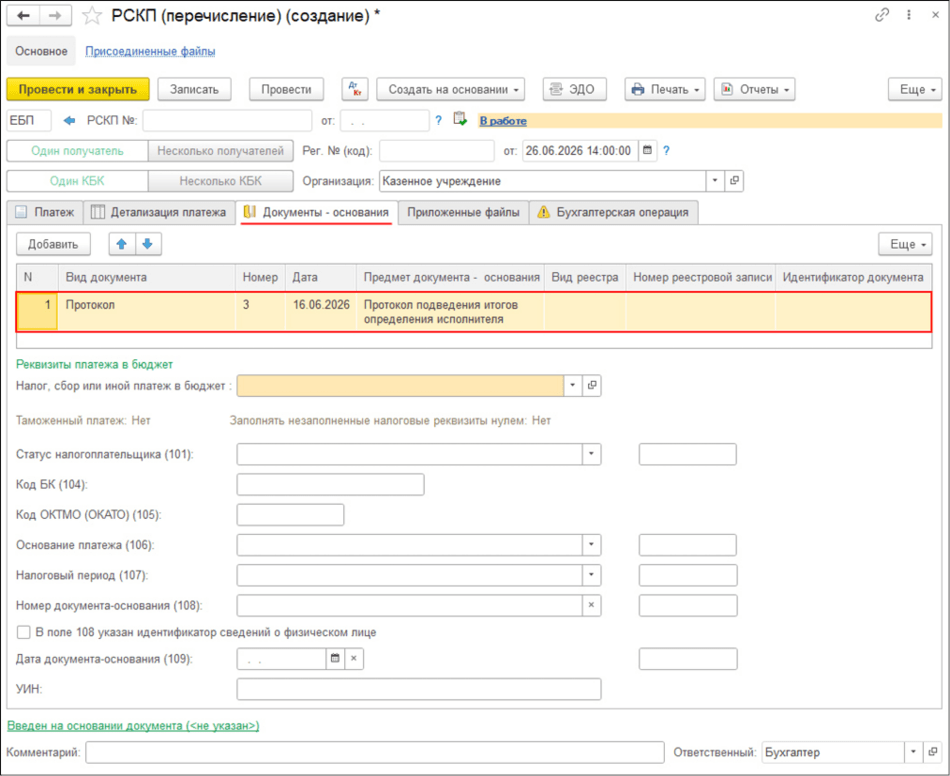 Рис. 4
Если на закладке Платеж был заполнен реквизит Договор выбором документа из справочника Договоры и иные основания возникновения обязательств, то строка с реквизитами выбранного документа будет добавлена в табличную часть Документы-основания автоматически.
При этом для документа РСКП (перечисление) существует особенность заполнения реквизита Вид документа. В связи с тем, что требованиями к форматам обмена для данного реквизита установлен жесткий перечень допустимых значений, применяемый для бюджетных и автономных учреждений в зависимости от кода вида расхода бюджетной классификации, по которому осуществляется платеж, в БГУ 2 реализован справочник Виды документов – оснований ЕБП. Справочник поставляется с предзаполненными значениями, определенными форматами обмена для бюджетных и автономных учреждений.
Получатели бюджетных средств при необходимости могут дополнять справочник своими значениями.
Чтобы при автоматизированном заполнении табличной части по данным договора заполнилось поле Вид документа, необходимо в карточке договора (элементе справочника Договоры и иные основания возникновения обязательств) заполнить реквизит Вид основания для ЕБП, выбрав необходимое значение из вышеупомянутого справочника.
Также вид документа при отсутствии его в справочнике Виды документов-оснований ЕБП может быть введен вручную непосредственно при заполнении табличной части. Внесение в табличную часть дополнительных документов-оснований осуществляется вручную по кнопке Добавить.
Группа Реквизиты платежа в бюджет заполняется в случае совершения платежа в бюджет. Реквизиты заполняются в стандартном порядке, аналогично иным платежным документам.
Закладка «Приложенные файлы»
На закладке Приложенные файлы к документу можно прикрепить файлы для отправки в ЕБП вместе с данными РСКП (перечисление). Прикрепление файлов осуществляется по кнопке Добавить.
Закладка «Бухгалтерская операция»
На закладке Бухгалтерская операция по умолчанию будет подставлена единственная доступная типовая операция «Перечисление средств во временном распоряжении (304.01)». Как было отмечено выше, список доступных типовых операций определяется в зависимости от значения, выбранного в реквизите Кор. счет на закладке Платеж документа РСКП (перечисление).
После выбора типовой операции для заполнения откроются дополнительные реквизиты, необходимые для отражения документа в учете в соответствии с параметрами типовой операции.
При этом следует обратить внимание на выбор КПС: для счета 201.00 необходимо указывать КПС вида КИФ с нулями в разрядах 15–17, для счета 304.01 – КПС вида гКБК (п.3.4.2 Приложения к Инструкции по применению Плана счетов бюджетного учета, утв. приказом Минфина России от 25.12.2025 №193н).
Средства, поступившие учреждению во временное распоряжение, при наступлении определенных условий подлежат возврату или перечислению по назначению. В связи с этим следует обратить внимание на заполнение реквизита Контрагент – источник средств во временном распоряжении.
В нем необходимо указывать того контрагента, от которого ранее поступили данные средства во временное распоряжение учреждения. В случае возврата средств значение указанного реквизита будет совпадать со значением контрагента, указанного на закладке Платеж документа в качестве получателя платежа. Если осуществляется перечисление средств по назначению, то значение этих реквизитов будет различаться. Заполнение данного реквизита необходимо для правильного закрытия расчетов по счету 3.304.01.
После заполнения документ следует записать.
Перечисление средств во временном распоряжении в бюджет
Нормативными документами может быть предусмотрено, что средства, поступившие во временное распоряжение учреждения, не возвращаются плательщику, а подлежат перечислению в бюджет.
Например, в соответствии с ч.11 и п.3 ч.16 ст.44 Федерального закона от 05.04.2013 №44-ФЗ «О контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд» возврат денежных средств, внесенных в качестве обеспечения заявки на участие в закупке, не осуществляется в случае, предусмотренном п.7 ч.10 данной статьи (включение информации об участнике закупки в реестр недобросовестных поставщиков (подрядчиков, исполнителей) в соответствии со ст.104 Закона №44-ФЗ в связи с его уклонением от заключения контракта), а в случае проведения электронных процедур денежные средства, внесенные в качестве обеспечения заявки, перечисляются на счет, на котором в соответствии с законодательством РФ учитываются операции со средствами, поступающими заказчику.
Перечисление средств во временном распоряжении в бюджет оформляется документом РСКП (перечисление) аналогично перечислению по назначению со следующими особенностями.
На закладке Платеж в качестве получателя платежа указывается контрагент – администратор доходов бюджета, в который должны быть перечислены средства, и счет для зачисления доходов бюджета (рис. 5).
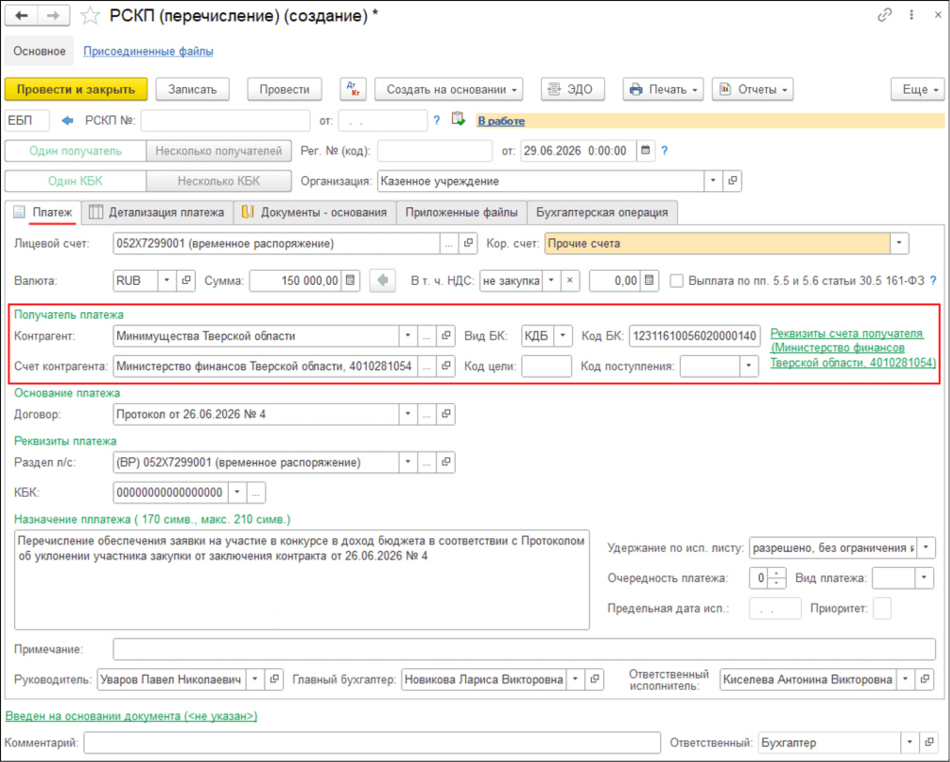 Рис. 5
Дополнительно в группе реквизитов Получатель платежа необходимо заполнить реквизит Вид БК значением «КДБ», а в реквизите Код БК указать код бюджетной классификации доходов бюджета, по которому платеж должен быть зачислен в бюджет.
Для определения КБК следует руководствоваться перечнем кодов бюджетной классификации РФ, утв. Минфином России на соответствующий год (на 2026 год – приказом от 10.06.2025 №70н). Денежные взыскания (штрафы), налагаемые в соответствии с законодательством о контрактной системе в сфере закупок, отражаются по КДБ из группы 000 1 16 10000 00 0000 140.
На закладке Документы-основания в группе полей Реквизиты платежа в бюджет необходимо указать Статус налогоплательщика, Код БК и Код ОКТМО, по которым платеж будет зачислен в доход бюджета. Здесь же указывается УИН при его наличии (рис. 6).
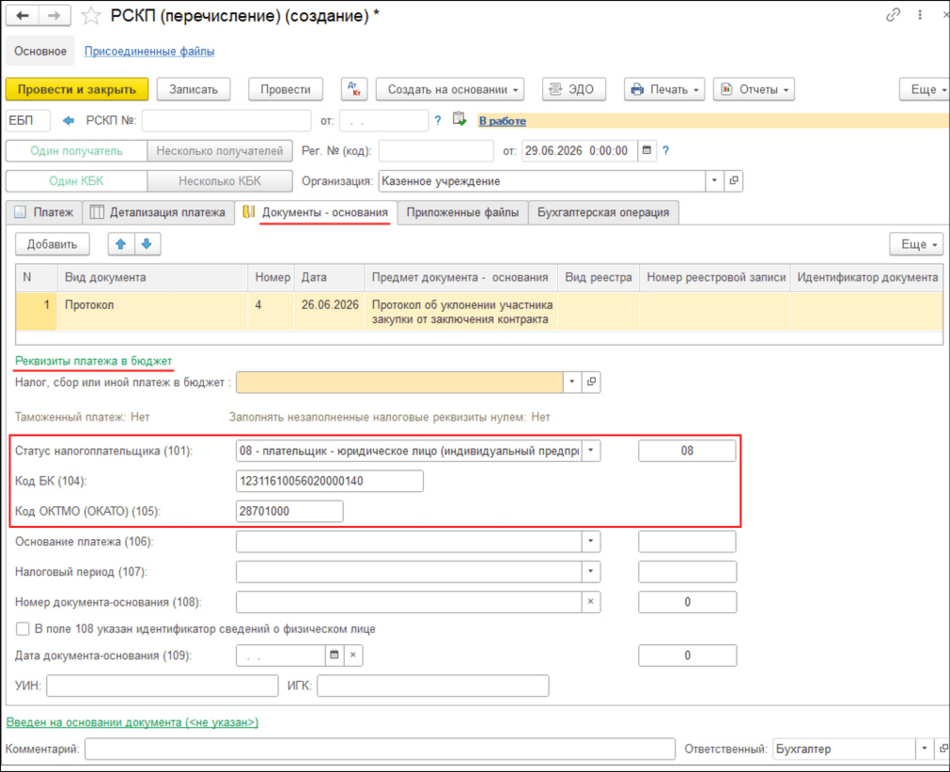 Рис. 6
На закладке Бухгалтерская операция в реквизите Контрагент – источник средств во временном распоряжении указывается контрагент, от которого поступили данные средства во временное распоряжение. Это позволит правильно закрыть расчеты по счету 3.304.01.
Перечисление не востребованных в течение срока исковой давности СВР
Методика отражения в учете перечисления средств во временном распоряжении в бюджет вследствие невостребованности данных средств в течение срока исковой давности приведена в письме Минфина России от 09.09.2021 №02-06-10/73380 (далее – Письмо).
Согласно гражданскому законодательству РФ, суммы обеспечения исполнения государственного контракта, уплаченные участником закупки, могут признаваться доходом учреждения в случае наличия соответствующего судебного решения, принятого вследствие невостребованности данных средств в течение срока исковой давности.
Нормами ст.196, 197 ГК РФ установлены общий и специальные сроки исковой давности с учетом положений ст.202 и 205 ГК РФ.
В соответствии с положениями пункта 371 Инструкции по применению единого плана счетов, утв. приказом Минфина России от 01.12.2010 №157н, операции по списанию не востребованных контрагентом средств обеспечения исполнения государственного контракта на забалансовом счете 20 «Задолженность, не востребованная кредиторами» не отражаются. Указанные средства продолжают учитываться на балансе до истечения срока исковой давности.
Согласно п.5 ст.220.1 БК РФ, случаи и порядок возврата или перечисления средств, поступающих во временное распоряжение получателей бюджетных средств, устанавливаются Правительством РФ.
В соответствии с пунктом 4 Постановления Правительства РФ от 27.03.2020 №356 «О случаях и порядке возврата или перечисления средств, поступающих во временное распоряжение получателей бюджетных средств» средства во временном распоряжении в случае невостребованности по истечении 3 лет со дня их поступления получателю бюджетных средств и невозможности их возврата плательщику в связи с непредставлением им заявления, содержащего реквизиты для осуществления возврата средств во временном распоряжении, подлежат перечислению в установленном бюджетным законодательством Российской Федерации порядке в доход соответствующего бюджета бюджетной системы РФ.
Бухгалтерские записи, которыми в бюджетном учете оформляются указанные операции, согласно Письму, и документы программы «1С:Бухгалтерия государственного учреждения 8» редакции 2, которыми они формируются, приведены в таблице.
В БГУ 2 перечисление средств во временном распоряжении в бюджет оформляется документом РСКП (перечисление) аналогично перечислению по назначению со следующими особенностями.
На закладке Платеж в качестве получателя платежа указывается контрагент – администратор доходов бюджета, в который перечисляются средства, и его счет.
Также в группе реквизитов Получатель платежа необходимо заполнить реквизит Вид БК значением «КДБ», а в реквизите Код БК указать код бюджетной классификации доходов бюджета, по которому платеж должен быть зачислен в бюджет (рис. 5).
Для определения КБК следует руководствоваться перечнем кодов бюджетной классификации Российской Федерации, утвержденным Минфином России на соответствующий год (на 2026 год – приказ Минфина России от 10.06.2025 №70н).
В соответствии с п.31 Перечня источников доходов федерального бюджета, закрепляемых за территориальными органами (подразделениями) Федерального казначейства, федеральных органов государственной власти (государственных органов), органов управления государственным внебюджетным фондом РФ, государственных корпораций, публично-правовых компаний, Центрального банка РФ и находящимися в его (ее) ведении казенными учреждениями, наделенными полномочиями администраторов доходов федерального бюджета (Приложение №5 к приказу Федерального казначейства от 15.03.2023 №85), Постановление №356 является правовым основанием по источнику доходов федерального бюджета 100 1 17 05010 01 6000 180 «Прочие неналоговые доходы федерального бюджета».
На закладке Документы-основания в группе полей Реквизиты платежа в бюджет необходимо указать Статус налогоплательщика, Код БК и Код ОКТМО, по которым платеж будет зачислен в доход бюджета. Здесь же указывается УИН при его наличии (рис. 6).
На закладке Бухгалтерская операция в реквизите Контрагент – источник средств во временном распоряжении указывается тот же контрагент, которого указали в качестве получателя платежа на закладке Платеж, поскольку задолженность по средствам во временном распоряжении перед кредитором была переведена в задолженность перед бюджетом документом Операция (бухгалтерская), см. строку 1 таблицы.
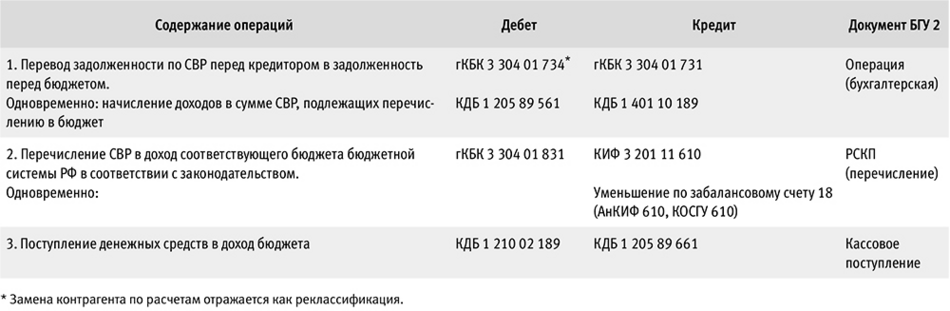 Таблица
Обмен данными с ЕБП
Подготовленные в БГУ 2 документы РСКП (перечисление) далее необходимо отправить в ЕБП, для чего нужно выполнить следующие шаги:
1. В документе щелкнуть мышью по гиперссылке со статусом В работе, в открывшейся форме изменить статус на Подготовлен и нажать кнопку Записать и закрыть (рис. 7).
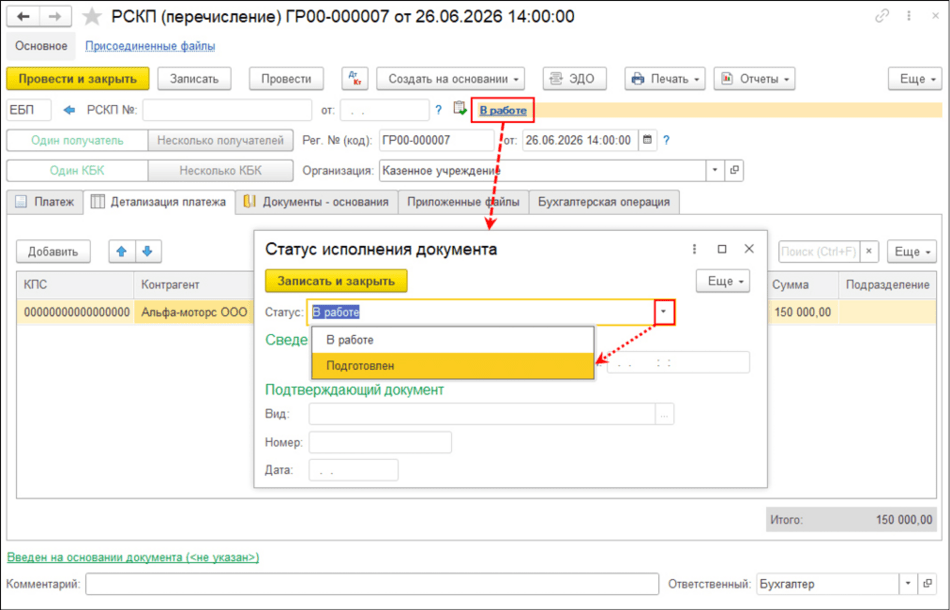 Рис. 7
2. Перейти в журнал Документы взаимодействия с ЕБП, отметить документы, подлежащие отправке (установить флаг в соответствующих строках журнала) и на командной панели нажать кнопку 1. Отправить в ЕБП (рис. 8). Отправленным документам будет присвоен статус Передан в обработку.
3. Для получения результатов обработки переданных в ЕБП документов нажать на командной панели кнопку 2. Запросить результат обработки (рис. 8).
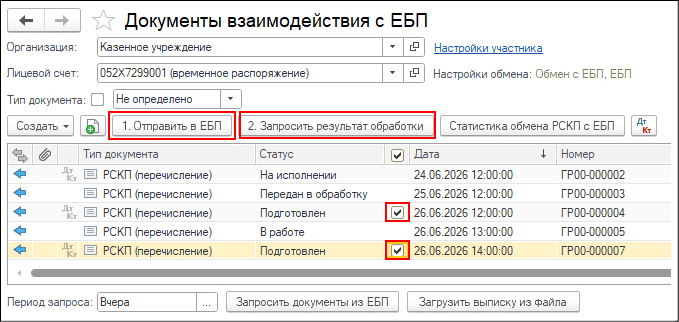 Рис. 8
Если проверка документа в ЕБП прошла успешно, то статус документа перейдет в значение На исполнении.
Если при проверке документа в ЕБП были выявлены ошибки, то статус документа вернется в значение Подготовлен. Описание ошибки отобразится в поле Текст ошибки закладки История обмена в правой части журнала Документы взаимодействия с ЕБП.
В этом случае необходимо внести исправления в документ РСКП (перечисление), после чего осуществить его повторную отправку в ЕБП.
Если при отправке документов РСКП (перечисление) в сервис ЕБП в ответе от ЕБП возвращается ошибка, то при обращении в техподдержку 1С для анализа проблемы потребуется приложить файлы обмена.
- Получение файлов обмена с Единой бюджетной платформой для обращения в техподдержку 1С
4. Для получения результатов исполнения переданных в ЕБП документов на нижней командной панели следует нажать кнопку Запросить документы из ЕБП. При этом из ЕБП будут импортированы одновременно документы РСКП (перечисление), Поступление на счет и Выписка из лицевого счета учреждения (см. рис. 9).
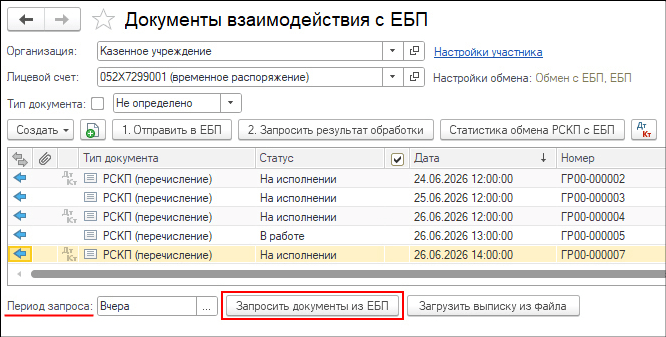 Рис. 9
Документы импортируются из сервиса за указанный период запроса. По умолчанию установлен предыдущий день – «Вчера», при необходимости он может быть изменен на любой желаемый период.
Полученный результат исполнения документов РСКП (перечисление) может принимать значение одного из следующих статусов:
- Исполнен;
- Исполнен частично;
- Аннулирован.
В случае успешного исполнения в ЕБП документа ему будут присвоены номер и дата, а в его статусе отобразится дата исполнения.
Отражение выбытия средств в учете
Исполненный документ РСКП (перечисление) подлежит отражению в учете на основании данных, указанных на закладках Детализация платежа и Бухгалтерская операция.
По кнопке Провести или Провести и закрыть будут сформированы бухгалтерские записи в соответствии с выбранной типовой операцией (рис. 10).
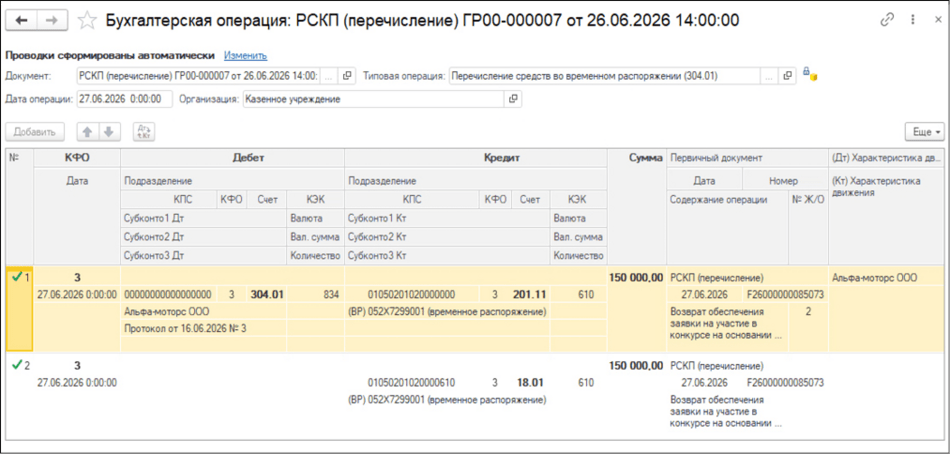 Рис. 10
В материале использованы фото: GaudiLab / Shutterstock / Fotodom.