Эксперты 1С рассказывают об учете расчетов по средствам во временном распоряжении (СВР), оформлении документов по движению средств на лицевых счетах с кодом «05» и об оформлении документов «РСКП (перечисление)» и «Поступление на счет» по средствам во временном распоряжении в «1С:Бухгалтерии государственного учреждения 8» редакции 2.
ЕБП и распоряжения о совершении казначейского платежа
Единая бюджетная платформа представляет собой Модуль бюджетного процесса в части казначейского обслуживания, а также исполнения бюджетов субъектов РФ (местных бюджетов), государственных внебюджетных фондов Подсистемы управления расходами государственной интегрированной информационной системы управления общественными финансами «Электронный бюджет», введенный в эксплуатацию приказом Минфина России от 21.11.2024 №506.
Основная цель внедрения ЕБП – создание единой системы автоматизированного бюджетного процесса, контроля и учета путем автоматизации процессов исполнения и контроля на всех уровнях государственной и муниципальной власти.
Для осуществления казначейских платежей с лицевых счетов с кодом «05» в Модуле бюджетного процесса применяются следующие виды распоряжений о совершении казначейского платежа:
- Распоряжение о совершении казначейского платежа (перечисление);
- Распоряжение о совершении казначейского платежа (уточнение).
Реквизитный состав указанных распоряжений установлен Приложениями №1 и 4 к Порядку казначейского обслуживания (утв. приказом Казначейства России от 14.05.2020 №21н). В Модуле бюджетного процесса реализованы следующие операции:
- загрузка и выгрузка распоряжений о совершении казначейского платежа (перечисление);
- выгрузка распоряжений о совершении казначейского платежа (уточнение);
- выгрузка выписки из лицевого счета для учета операций со средствами, поступающими во временное распоряжение получателя бюджетных средств.
В программе «1С:Бухгалтерия государственного учреждения 8» редакции 2 реализована возможность сервисного взаимодействия с ЕБП в рамках осуществления операций по лицевому счету с кодом «05». Для работы БГУ 2 с сервисом взаимодействия с Единой бюджетной платформой необходимо выполнить предварительные настройки.
Бюджетный учет средств во временном распоряжении
В соответствии с федеральным стандартом бухгалтерского учета государственных финансов «Единый план счетов бухгалтерского учета государственных финансов» (утв. приказом Минфина России от 30.08.2024 №121н) средства во временном распоряжении – это средства, поступившие учреждению и подлежащие при наступлении определенных условий возврату или перечислению по назначению, а также средства, числящиеся на эскроу-счетах, на номинальных счетах (операции с такими средствами в данной статье не рассматриваются).
Для обособленного учета СВР в 18 разряде номера счета бюджетного учета указывается код вида финансового обеспечения (КФО) 3 «Средства во временном распоряжении». Учет расчетов по средствам во временном распоряжении ведется на счетах 3 304 01 000 «Расчеты по средствам, полученным во временное распоряжение» и 3 201 00 000 «Денежные средства во временном распоряжении учреждения».
В соответствии с пунктами 144–145 Порядка применения Плана счетов бюджетного учета (Приложение №2 к федеральному стандарту бухгалтерского учета государственных финансов «План счетов бюджетного учета», утв. приказом Минфина России от 20.09.2024 №132н, Порядок №132н) движение средств во временном распоряжении учреждения отражается в бюджетном учете следующими бухгалтерскими записями:
- суммы, поступившие во временное распоряжение учреждения, отражаются по кредиту счета 3 304 01 730 «Увеличение кредиторской задолженности по средствам, полученным во временное распоряжение» и дебету соответствующих счетов аналитического учета счета 3 201 ХХ 510 «Денежные средства учреждения» (3 201 11 510, 3 201 21 510, 3 201 27 510, 3 201 34 510);
- суммы, выданные или перечисленные со счета по назначению, отражаются по дебету счета 3 304 01 830 «Уменьшение кредиторской задолженности по средствам, полученным во временное распоряжение» и кредиту соответствующих счетов аналитического учета счета 3 201 ХХ 610 «Денежные средства учреждения» (3 201 11 610, 3 201 21 610, 3 201 27 10, 3 201 34 610).
Аналогичные корреспонденции предусмотрены Разделом 3 Приложения к Инструкции по применению Плана счетов бюджетного учета, утв. приказом Минфина России от 25.12.2025 №193н (см. таблицу).
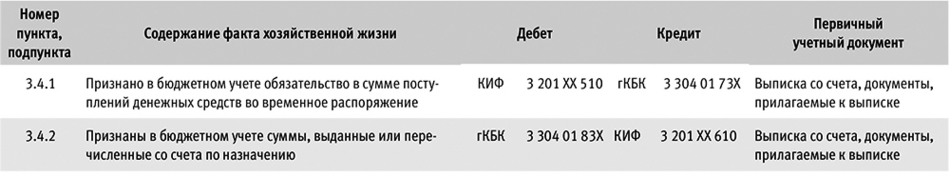 Таблица
Как следует из приведенных корреспонденций, в номерах счетов счета 3 201 00 000 применяются классификационные признаки счетов (КПС) вида «КИФ» (код классификации источников финансирования дефицитов бюджетов), счета 3 304 01 000 – вида «гКБК» (группировочный код бюджетной классификации РФ).
Дополнительно при формировании номеров счетов 3 304 01 000 и 3 201 00 000 следует руководствоваться положениями пункта 11 СГФ №132н:
- по счетам аналитического учета счета 0 304 01 000 «Расчеты по средствам, полученным во временное распоряжение» в 1–17 разрядах номера счета отражаются нули;
- по счетам аналитического учета счетов 0 201 00 000 «Денежные средства учреждения» в 15–17 разрядах номера счета отражаются нули.
Кроме того, СГФ №121н предусмотрено, что при отражении записей по счетам 0 201 00 000 «Денежные средства учреждения» должны формироваться дополнительные записи по забалансовым счетам 17 «Поступления денежных средств» (п.253 СГФ №121н) или 18 «Выбытия денежных средств» (п.255 СГФ №121н).
При этом в соответствии с положениями пунктов 13.1 и 14.1 Порядка применения классификации операций сектора государственного управления, утв. приказом Минфина России от 29.11.2017 №209н, для отражения операций поступления и выбытия денежных средств применяются КОСГУ 510 «Поступление денежных средств и их эквивалентов» и 610 «Выбытие денежных средств и их эквивалентов».
Для расчетов по средствам во временном распоряжении в территориальных органах Федерального казначейства в соответствии с Порядком №21н учреждениям открываются лицевые счета с кодом «05». На этих счетах отражаются операции по средствам лиц, проживающих в учреждениях социального обслуживания, лиц, находящихся под судом и следствием, осужденных к лишению свободы, а также по средствам, внесенным в качестве обеспечения заявки на участие в конкурсе или аукционе (ст.44 Федерального закона от 05.04.2013 №44-ФЗ «О контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд»).
Отражение поступления СВР в «1С:Бухгалтерии государственного учреждения 8»
Рассмотрим порядок оформления операций по лицевым счетам с кодом «05» в «1С:Бухгалтерии государственного учреждения 8» редакции 2.
Работа с документами при казначейском обслуживании в ЕБП
При взаимодействии с ЕБП в рамках лицевого счета с кодом «05» в БГУ 2 применяются документы:
- РСКП (перечисление);
- Поступление на счет;
- Выписка из лицевого счета учреждения.
При этом документы Поступление на счет и Выписка из лицевого счета учреждения формируются в ЕБП и загружаются в «1С:Бухгалтерию государственного учреждения 8» (ред. 2). Создание их в БГУ 2 и выгрузка в сервис ЕБП не предусмотрены.
Документ РСКП (перечисление) создается в БГУ 2 и выгружается в сервис ЕБП.
В «1С:Бухгалтерии государственного учреждения 8» редакции 2 вся работа с документами и обмен данными с сервисом ЕБП ведутся в журнале Документы взаимодействия с ЕБП (раздел Денежные средства – Взаимодействие с ЕБП), см. рис. 1.
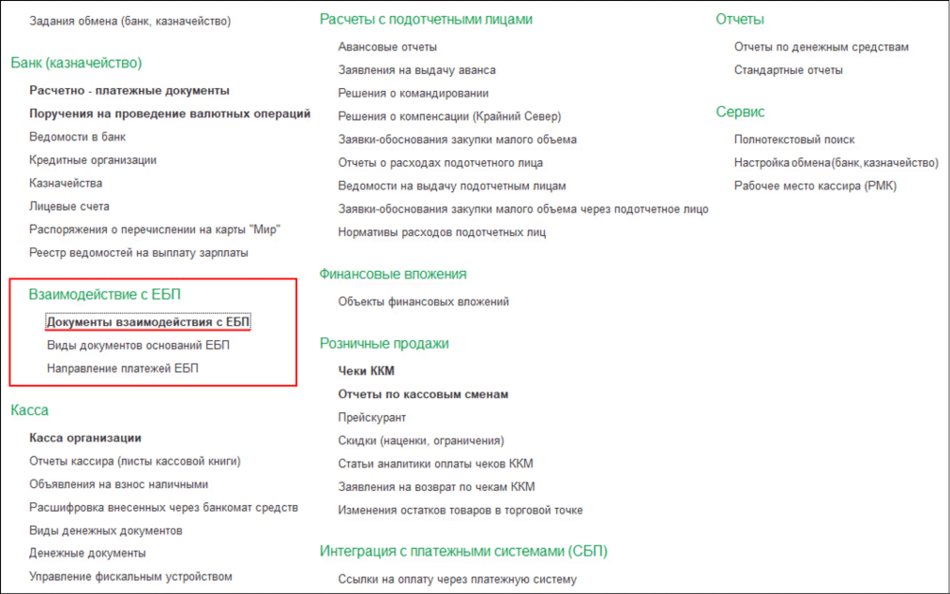 Рис. 1
Поступление денежных средств во временное распоряжение
Зачисление средств во временном распоряжении на лицевой счет учреждения в «1С:Бухгалтерии государственного учреждения 8» редакции 2 оформляется документом Поступление на счет. Документ Поступление на счет формируется в ЕБП и загружается в БГУ 2.
Импорт документа «Поступление на счет»
Для импорта документов о зачислении необходимо в журнале Документы взаимодействия с ЕБП (раздел Денежные средства – Взаимодействие с ЕБП) в реквизите Лицевой счет выбрать счет с кодом «05», после чего на нижней командной панели нажать кнопку Запросить документы из ЕБП (см. рис. 2).
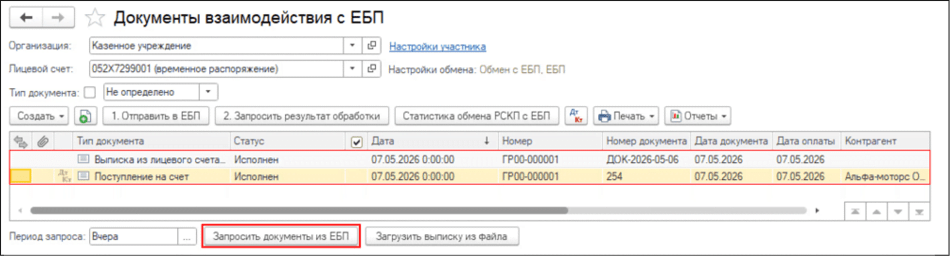 Рис. 2
При этом из ЕБП будут одновременно импортированы документы Поступление на счет и Выписка из лицевого счета учреждения.
Документы импортируются из сервиса за указанный период запроса. По умолчанию в БГУ 2 установлен предыдущий день – «Вчера», при необходимости он может быть изменен на любой желаемый период.
Загруженные документы отобразятся в списке документов (рис. 2). Загруженный документ Поступление на счет содержит данные, указанные в документе, по которому платеж был зачислен на лицевой счет в органе казначейства. Далее в нем требуется заполнить данные, необходимые для отражения документа в учете, в соответствии с ведущимся в учреждении аналитическим учетом.
Дозаполнение документа «Поступление на счет» для отражения в учете
В результате импорта документа Поступление на счет на закладке Реквизиты документа из соответствующего справочника подбирается контрагент, от которого поступил платеж, заполняются суммовые показатели документа, а также идентификатор платежа и назначение платежа. При необходимости вручную можно дополнительно указать договор, к которому относится зачисляемый платеж, плательщика и его счет, ссылку на документ-основание.
В реквизите Кор. счет документа по умолчанию подставляется значение «Прочие счета», к которому относится счет 304.01 (рис. 3).
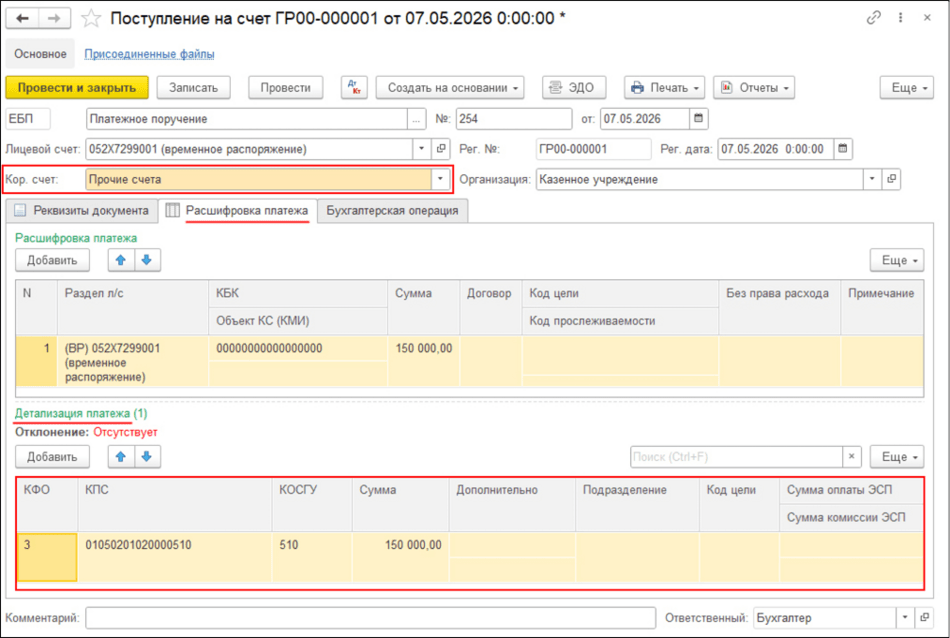 Рис. 3
Закладка Расшифровка платежа документа состоит из двух взаимосвязанных табличных частей: Расшифровка платежа и Детализация платежа.
Табличная часть Расшифровка платежа содержит аналитические данные, согласно Приложению №1 к Порядку №21н. По этим данным зачисляемый платеж отражен в ЕБП, поэтому реквизиты таблицы Расшифровка платежа не подлежат корректировке. Табличная часть Детализация платежа доступна для редактирования и предназначена для указания данных, по которым зачисляемый платеж будет отражен в учете учреждения.
По умолчанию при импорте в ней заполняется КФО значением «3» и сумма документа. Вручную в ней требуется заполнить КОСГУ значением «510», указать КПС вида КИФ и при необходимости – дополнительные аналитические признаки, применяемые в учете учреждения.
На закладке Бухгалтерская операция следует выбрать из справочника типовую операцию «Поступление средств во временном распоряжении (304 01)». После выбора откроются для заполнения дополнительные реквизиты, необходимые для отражения документа в учете в соответствии с параметрами типовой операции.
При этом следует обратить внимание на выбор КПС: в соответствии с приведенными в разделе «Бюджетный учет средств во временном распоряжении» нормативными положениями для счета 201.00 (см. выше) необходимо указывать КПС вида КИФ с нулями в разрядах 15–17, для счета 304.01 – КПС вида гКБК, с указанием нулей в разрядах 1–17 (рис. 4).
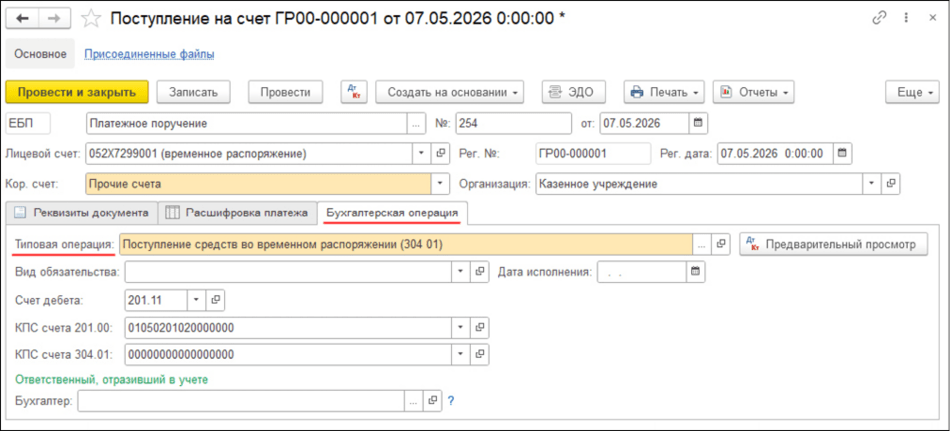 Рис. 4
После заполнения документ следует провести или провести и закрыть (см. рис. 3). В результате проведения будут сформированы бухгалтерские записи, согласно пункту 144 Порядка №132н (рис. 5).
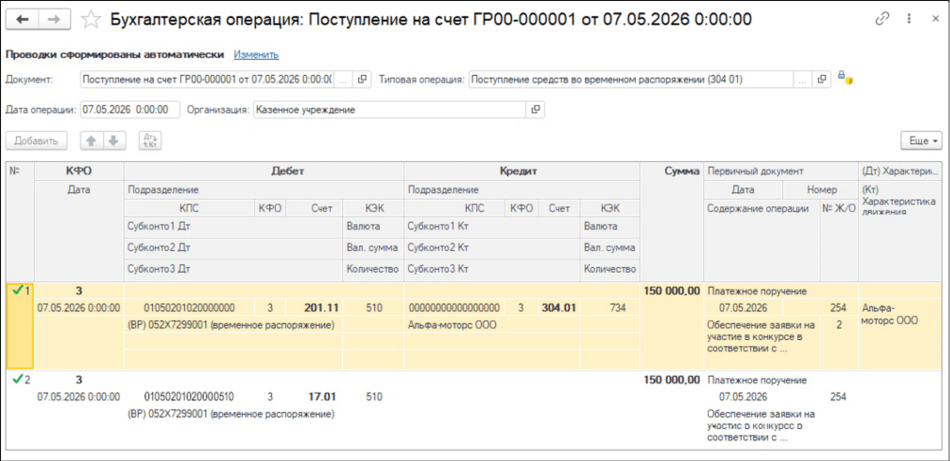 Рис. 5
В материале использованы фото: Pixel-Shot / Shutterstock / Fotodom.