Рассказываем, что поменяется в порядке раскрытия налоговой тайны с 2027 года.
Изменения в форме согласия на раскрытие налоговой тайны с 2027 года
С 2027 года организации и ИП начнут применять новую форму и порядок представления согласия на раскрытие сведений, составляющих налоговую тайну (приказ ФНС от 03.09.2026 № ЕД-1-19/655@).
Согласие на раскрытие налоговой тайны налогоплательщики предоставляют в добровольном порядке при возникновении необходимости в предоставлении третьим лицам доступа к налоговой тайне (подп. 1 п. 1 ст. 102 НК РФ). Подавая такое согласие, налогоплательщик тем самым обеспечивает доступ заинтересованных лиц к данным своих налоговых деклараций и расчетов, сведениям о получаемых вычетах и применяемых льготах, к данным о начисленных и уплаченных налогах, сведениям о банковских счетах и операциях по ним, информации об имуществе и т.д.
Все эти сведения любой налогоплательщик может рассекретить либо в полном объеме, сделав их общедоступными, либо в части. Например, компания может предоставить третьим лицам доступ к сведениям об уплаченных налогах, но оставить засекреченными все прочие конфиденциальные данные (об имуществе, счетах, результатах налоговых проверок, доначислениях и т.д.). И в том, и в другом случае в налоговую инспекцию потребуется подать согласие на раскрытие налоговой тайны по утвержденной налоговым ведомством форме.
Новая форма согласия на раскрытие налоговой тайны, в отличие от действующей, утв. приказом ФНС от 14.11.2022 № ЕД-7-19/1085@, предусматривает возможность представления согласия организациями-правопреемниками за реорганизованные компании. Для этого в новой форме нужно указать наименование реорганизованной организации, форму реорганизации (присоединение, слияние или преобразование одной организации в другую), а также ИНН и КПП, которые были присвоены организации до реорганизации.
Другое важное изменение заключается в том, что новая форма содержит уже три признака предоставления сведений вместо двух:
- признание сведений общедоступными;
- предоставление сведений иному лицу, определяемому налогоплательщиком (меняется наименование уже действующего признака);
- представление сведений иному лицу (новый признак).
Смысл нововведения состоит в конкретизации тех контрагентов и деловых партнеров, которым предоставляются сведения, составляющие налоговую тайну. Сейчас, если налогоплательщик раскрывает налоговые сведения для иных лиц, в форме согласия он указывает ИНН компании, которой могут предоставляться такие сведения, и перечень раскрываемых данных. Если сведения нужно раскрыть для нескольких контрагентов, в отношении каждого из них требуется подать отдельное согласие.
По новым правилам, компании вместо предоставления согласия каждому контрагенту смогут предоставлять одно общее согласие для всех заинтересованных лиц, указывая в нем комплект сведений, подлежащих раскрытию. Другими словами, при оформлении согласия с признаком «представление сведений иному лицу» налогоплательщик станет указывать в нем не конкретную компанию, которая может получить эти сведения, а только категорию сведений, составляющих налоговую тайну, к которым могут получить доступ любые третьи лица.
Также новый порядок значительно увеличивает количество способов подачи согласия на раскрытие налоговой тайны. По действующему порядку согласие на раскрытие налоговой тайны разрешается представлять по ТКС через оператора ЭДО, через личный кабинет налогоплательщика или непосредственно через официальный сайт ФНС. По новым правилам согласие разрешается представить в налоговый орган одним из указанных ниже способов:
- по ТКС;
- через личный кабинет налогоплательщика;
- через лицо, запрашивающее сведения, составляющие налоговую тайну;
- через системно значимый банк, запрашивающий сведения;
- через лицо, которое уполномочено на представление согласия налогоплательщика в налоговый орган.
Кроме того, в новой форме согласия появилось дополнительное поле «Номер записи в ЕРН», которое заполняется физлицами без статуса ИП. Данное поле подлежит обязательному заполнению, если физлицо не укажет в согласии свой ИНН.
Новая форма согласия применяется с 1 апреля 2027 года. До этой даты налогоплательщикам следует применять рекомендованную форму согласия, приведенную в письме ФНС от 09.06.2026 № АБ-36-19/4921@. В рекомендованной форме также предусмотрена возможность подачи согласия правопреемниками реорганизованных организаций.
Когда нужно раскрывать налоговую тайну
Действующее законодательство не обязывает кого-либо делать общедоступными сведения, составляющие налоговую тайну. Согласие на раскрытие таких сведений представляется организациями, ИП и физлицами исключительно на добровольной основе.
В ряде ситуаций подача согласия требуется в интересах самих же налогоплательщиков. В частности, подавать согласие на раскрытие в обязательном порядке должны аккредитованные Минцифры ИТ-компании, претендующие на получение налоговых льгот по налогу на прибыль и страховым взносам.
Представление в ИФНС согласия на раскрытие налоговой тайны является обязательным условием получения аккредитации в целях предоставления налоговых льгот (п. 4 постановления Правительства РФ от 30.09.2022 № 1729). Для этого ИТ-компании должны направить в налоговую инспекцию согласие на раскрытие сведений о среднемесячном размере выплат и вознаграждений работникам и применяемых льготных тарифах страховых взносов за предыдущий и текущий годы.
Также предоставление согласия на раскрытие налоговой тайны может потребоваться для работы с личным кабинетом ФНС из программ 1С, поскольку интеграция 1С с личным кабинетом в части работы с ЕНС поддерживает два режима авторизации пользователя, в том числе на основании направленного в ФНС согласия на раскрытие сведений. На основании такого согласия данные загружаются на сервер 1С и становятся доступны для быстрого скачивания только конкретному налогоплательщику. Для этого в ФНС требуется направить согласие на раскрытие налоговой тайны, оформленное на ООО Научно-производственный центр 1С (ИНН 7729510210).
Кроме того, раскрывать налоговую тайну должна любая компания по запросу контрагентов и потенциальных заказчиков. В данных случаях раскрытие сведений не является обязательным, но чтобы не лишиться деловых партнеров, получить кредит в банке или принять участие в госзакупках, согласие на раскрытие налоговой тайны в ФНС все же требуется направить.
При этом следует учитывать, что по действующим требованиям организации и ИП, планирующие получать налоговую выгоду (вычеты НДС, уменьшение налогооблагаемой базы и т.д.) в рамках совершаемых сделок, должны проявлять должную осмотрительность при выборе контрагентов. Поэтому если доступ к налоговым сведениям организации или ИП остается закрытым, то они рискуют остаться вне зоны видимости добросовестных покупателей и поставщиков.
Заказчики в сфере размещения сведений о закупках, в том числе для государственных и муниципальных нужд, также не сотрудничают с налогоплательщиками, скрывающими сведения, составляющие налоговую тайну.
Порядок раскрытия налоговой тайны
Согласие на раскрытие налоговой тайны оформляется и представляется в налоговый орган исключительно в электронной форме. Не допускается представление согласия, преобразованного в электронную форму путем его сканирования с бумажного носителя.
Порядок оформления согласия зависит от того, в каких именно целях оно направляется в налоговый орган. В общем случае в поле «Признак документа» проставляется значение «1» (предоставление согласия). Если налогоплательщик планирует отозвать ранее поданное согласие, то он должен указать в данном поле значение «2». Согласие автоматически прекратит свое действие через сутки со дня получения налогоплательщиком квитанции о поступлении данных в ИФНС.
В поле «Признак представления сведений» указываются цели направления. При признании сведений общедоступными в этом поле нужно указать значение «1», а при предоставлении сведений конкретной компании – значение «2». С апреля 2027 года в этом поле можно указать также значение «3» – в этом случае доступ к указанным сведениям будет предоставлен любым лицам.
В полях «Коды сведений» и «Код комплекта сведений» указывают коды, присвоенные конкретным сведениям (о налоговых декларациях, налоговых льготах и др.), доступ к которым предполагается открыть. Для выбора необходимых кодов нужно использовать Классификатор сведений, составляющих налоговую тайну, который размещен на сайте ФНС.
Содержание данных полей напрямую зависит от того, какие именно данные планирует рассекретить налогоплательщик. К примеру, если согласие подается ИТ-компанией, претендующей на получение налоговых льгот по налогу на прибыль организаций и страховым взносам, в форме согласия в поле «Признак документа» должно быть указано значение «1» – «предоставление согласия», а в поле «Признак представления сведений» – значение «1» – «общедоступность». В поле «Код комплекта сведений» указывается значение «20009» (сведения о среднемесячном размере выплат и иных вознаграждений, сведения о доходах организации, сведения о применении пониженных тарифов страховых взносов). А если согласие подается ИТ-компанией для подтверждения участия в программе льготной ИТ-ипотеки, то в поле «Код комплекта сведений» указывается значение «10062» (сведения о движении средств по счетам, сведения из налоговых деклараций и расчетов, а также данные об обособленных подразделениях).
Заполненное согласие организация должна подписать усиленной квалифицированной электронной подписью, а ИП и физлица могут использовать для этого и усиленную неквалифицированную подпись. Подписанное согласие представляется в ФНС.
Общего срока подачи согласия на раскрытие налоговой тайны законодательством не установлено. Срок зависит от обстоятельств и причин, послуживших поводом к подаче такого согласия.
Например, подача согласия ИТ-компаниями должна предшествовать получению аккредитации Минцифры, поскольку условием такой аккредитации является раскрытие налоговой тайны. Если согласие направляется по запросу контрагента, который запросил у компании сведения, составляющие налоговую тайну, его нужно представить в оговоренный с контрагентом срок. Также соблюдать сроки подачи согласия должны ИТ-компании, которые планируют принять участие в программе льготной ИТ-ипотеки. О конкретных сроках направления согласий и периодах раскрытия налоговой тайны в указанных целях регулярно уведомляет Минцифры.
Во всех других случаях согласие можно направить в любое удобное для налогоплательщика время. Конкретные сроки представления согласия зависят только от усмотрения самого налогоплательщика и законом не регламентируются. Законодательство устанавливает только сроки действия согласия – бессрочно либо до указанной налогоплательщиком даты. При этом за налогоплательщиками остается право в любой момент отозвать ранее направленное согласие на раскрытие налоговой тайны.
Согласие на раскрытие налоговой тайны в «1С:Бухгалтерии 8»
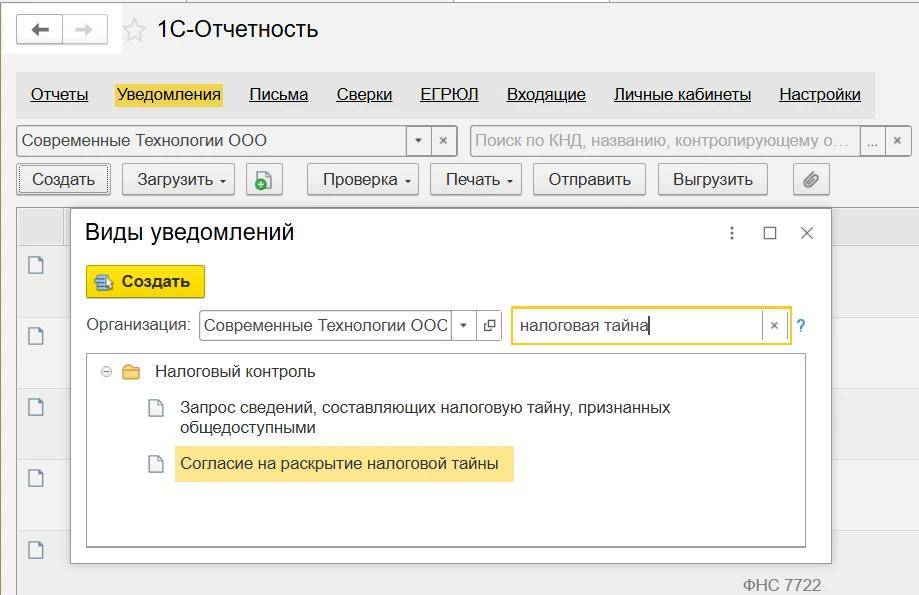
В «1С:Бухгалтерии 8» форма согласия доступна в разделе Уведомления единого рабочего места 1С-Отчетность.
По команде Создать в открывшейся форме Виды уведомлений следует выбрать Согласие на раскрытие налоговой тайны из папки Налоговый контроль.
В материале использованы фото: Oselote / Shutterstock / Fotodom.