Эксперты «1С» рассказывают на примере «1С:Бухгалтерии 8», как отразить в программе получение РНПТ при ввозе в РФ прослеживаемых товаров в рамках СПОТ.
В соответствии с Положением о национальной системе прослеживаемости (утв. постановлением Правительства РФ от 01.07.2021 №1108) прослеживаемость осуществляется в отношении товаров, приведенных в Перечне товаров, подлежащих прослеживаемости (утв. постановлением Правительства РФ от 01.07.2021 №1110, далее – Перечень товаров), которые ввезены на территорию РФ и иные территории, находящиеся под ее юрисдикцией, с территории государств – членов ЕАЭС, за исключением товаров, помещенных под таможенную процедуру таможенного транзита (абз.6 п.3 Положения).
При ввозе на территорию РФ прослеживаемых товаров, приобретенных на территории другого государства – члена ЕАЭС, участники оборота таких товаров обязаны уведомлять ФНС России о ввозе прослеживаемых товаров в течение 5 рабочих дней с даты принятия этих товаров на учет (п.25 Положения). Уведомление о ввозе товаров, подлежащих прослеживаемости, представляется в электронной форме по телекоммуникационным каналам связи (ТКС) через оператора электронного документооборота (оператора ЭДО) (п.25 Положения). Форма, формат и порядок заполнения Уведомления о ввозе утверждены приказом ФНС России от 08.07.2021 №ЕД-7-15/645@, который вступил в силу с 10 сентября 2021 года.
На основании Уведомления о ввозе ФНС России в срок не позднее следующего календарного дня с даты получения указанного уведомления присваивает регистрационный номер партии товара, подлежащего прослеживаемости, и сообщает его участнику оборота товаров, подлежащих прослеживаемости, в электронной форме по ТКС через оператора ЭДО (п.26 Положения).
В случае подачи Уведомления о ввозе через уполномоченного представителя участник оборота товаров, подлежащих прослеживаемости, должен обеспечить получение РНПТ, присвоенного налоговым органом, у указанного уполномоченного представителя.
В случае частичного или полного возврата прослеживаемых товаров, ранее ввезенных с территории государства – члена ЕАЭС на территорию РФ или иные территории, находящиеся под ее юрисдикцией, или при обнаружении участником оборота прослеживаемых товаров в представленном им
Уведомлении о ввозе факта неотражения или неполноты отражения сведений, а также ошибок участник оборота прослеживаемых товаров обязан внести в него необходимые изменения и представить в ФНС России корректировочное Уведомление о ввозе не позднее следующего рабочего дня с даты возврата товара (либо с даты обнаружения факта неотражения или неполноты отражения сведений, а также ошибок) (п.27 Положения).
- Внедрение СПОТ с 1 июня 2026 года: зачем нужна система, можно ли в ней не участвовать и как не платить обеспечительный платеж
- Обеспечительный платеж в рамках СПОТ с 1 июня 2026 года: кто, как и когда должен платить
- Освобождение от обеспечительного платежа в рамках СПОТ: на кого распространяется и как применяется
С 1 июня 2026 года, согласно Федеральному закону от 17.04.2026 №101-ФЗ, российские импортеры при ввозе товаров (в том числе прослеживаемых) с территории государств – членов ЕАЭС автомобильным транспортом обязаны:
- сформировать электронный документ о предстоящей поставке товаров (далее – ДОПП) по форме и в формате, которые утверждены приказом ФНС России от 08.05.2026 №КЧ-1-15/301@;
- внести обеспечительный платеж (далее – ОП) в сумме не менее величины косвенных налогов (НДС и акциза), подлежащих уплате в отношении товаров, указанных в ДОПП, в соответствии с международными договорами РФ и (или) законодательством РФ о налогах и сборах.
ДОПП формируется в срок не позднее двух календарных дней до дня ввоза товаров на территорию РФ с территории другого государства ЕАЭС, а в случаях, если в соответствии с Законом №101-ФЗ ОП не вносится, – в срок не позднее четырех часов до момента ввоза товаров.
Обеспечительный платеж вносится не менее, чем за два календарных дня до дня ввоза товаров на территорию РФ. При этом от уплаты ОП освобождены, во-первых, определенные категории плательщиков и, во-вторых, определенные операции по ввозу товаров.
Внесение ОП является обязательным условием присвоения представленному ДОПП визуализированной ссылки (QR-кода). При пересечении транспортным средством, которым перевозятся товары, государственной границы РФ перевозчик обязан иметь эту визуализированную ссылку (QR-код) и предъявить ее по требованию должностному лицу контролирующего органа СПОТ, осуществляющему выборочную проверку.
- Видеозапись онлайн-лекции «СПОТ: учет и отчетность в программе 1С:Бухгалтерия 8» с участием эксперта 1С Елены Калининой
С 1 октября 2026 года постановлением Правительства РФ от 08.06.2026 №709 были внесены изменения в Положение, согласно которым при ввозе прослеживаемых товаров на территорию РФ с территории государств – членов ЕАЭС порядок присвоения РНПТ выглядит следующим образом:
- для прослеживаемых товаров, на которые не распространяются положения СПОТ (например, ввоз товаров железнодорожным транспортом или ввоз продуктов переработки нефти), порядок присвоения РНПТ сохраняется прежним, т.е. на основании представляемого импортером в ФНС Уведомления о ввозе;
- прослеживаемым товарам, на которые распространяются положения СПОТ, ФНС России в срок не позднее следующего календарного дня со дня получения ДОПП присваивает РНПТ и сообщает его импортеру в электронной форме по ТКС через оператора ЭДО (абз.2 п.26 Положения в ред. Постановления №709).
При этом импортер, на которого распространяются положения СПОТ, обязан:
- в случае изменения количества и стоимости прослеживаемого товара, единиц измерения, ранее отраженных в ДОПП, сформировать и представить в ФНС России корректировочное Уведомление о ввозе не позднее следующего рабочего дня с даты обнаружения факта неотражения или неполноты отражения сведений (абз.2 п.27 Положения в ред. Постановления №709);
- в случае отсутствия ввоза на территорию РФ прослеживаемых товаров сформировать и представить в ФНС России корректировочное Уведомление о ввозе не позднее следующего рабочего дня со дня выявления оснований непринятия таких товаров к учету (абз.3 п.27 Положения в ред. Постановления №709).
Корректировочное Уведомление о ввозе создается только при корректировке количества прослеживаемых товаров в сторону уменьшения, при этом на каждый сформированный РНПТ формируется отдельное Уведомление о ввозе.
В целях исполнения изменений, вступающих в силу в соответствии с Постановлением №709, ФНС России разработаны и доведены до налогоплательщиков письмом от 03.08.2026 №СД-36-15/6667@ рекомендованные документы прослеживаемости:
- формат уведомления о ввозе товаров, подлежащих прослеживаемости, в котором предусмотрена возможность представления корректировочных сведений на ДОПП в сторону уменьшения количества товаров, подлежащих прослеживаемости (Приложение №10);
- порядок заполнения уведомления о ввозе, в котором отражена инструкция заполнения уведомления о ввозе при представлении корректировочных сведений на ДОПП в сторону уменьшения количества товаров, подлежащих прослеживаемости (Приложение №6);
- формат квитанции о присвоении РНПТ, в котором предусмотрено отражение нескольких РНПТ, сформированных на основании ДОПП (Приложение №13).
В целях применения этих документов прослеживаемости до внесения соответствующих изменений в Приказ №645 ФНС России направила для доработки информационных учетных систем участников оборота товаров рекомендуемые форматы уведомления о ввозе и квитанции о присвоении РНПТ, xsd-схемы, а также порядок заполнения уведомления о ввозе.
Согласно Письму №6667@, отправка квитанции по рекомендательному формату осуществляется с 01.10.2026, а прием корректировочных сведений по рекомендательному формату уведомления о ввозе – с 01.12.2026.
Отражение в «1С:Бухгалтерии 8» РНПТ при ввозе товаров из ЕАЭС в рамках СПОТ
Для получения в рамках функционирования СПОТ регистрационного номера партии товара, подлежащего прослеживаемости, ввезенного на территорию РФ с территории государств – членов ЕАЭС, участник оборота должен выполнить следующие действия:
- Сформировать и направить ДОПП, внести ОП (при необходимости).
- Получить из ФНС России квитанцию с присвоенными РНПТ.
- Уточнить сведения о присвоенных РНПТ (при необходимости).
Формирование и направление ДОПП, внесение ОП (при необходимости)
Налогоплательщику, осуществляющему ввоз прослеживаемых товаров на территорию РФ с территории государств – членов ЕАЭС, необходимо на закладке Внешняя торговля формы Функциональность программы (раздел Главное – подраздел Настройки – Функциональность) установить флаг для значения Приобретение и реализация прослеживаемых товаров.
Для того чтобы направить в систему СПОТ электронный ДОПП, необходимо создать в программе документ учетной системы Документ о предстоящей поставке товаров (раздел Покупки – подраздел Внешняя торговля – Документы о предстоящей поставке товаров (ДОПП)), рис. 1.
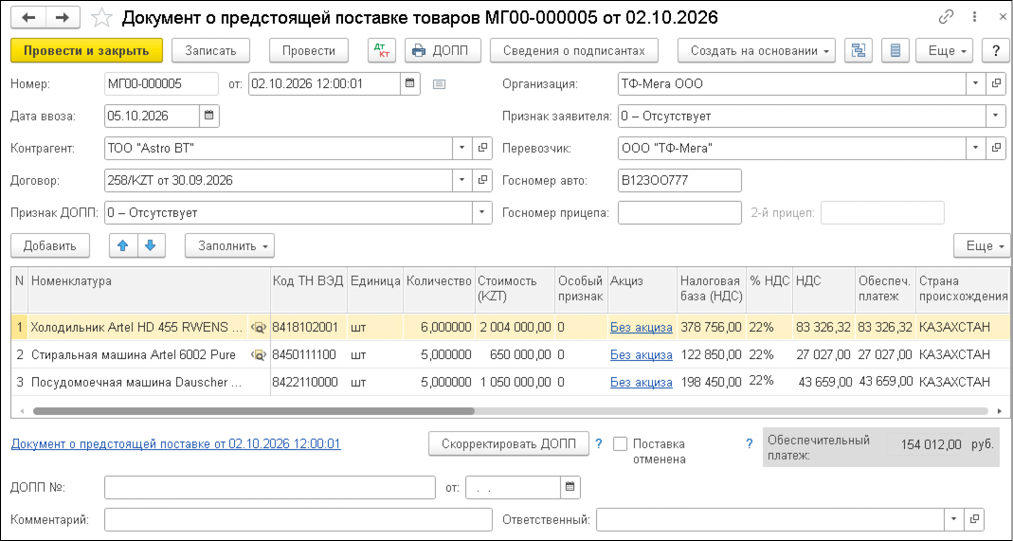 Рис. 1. Формирование ДОПП
В табличной части Документа о предстоящей поставке товаров для прослеживаемых товаров (холодильников и стиральных машин) рядом с наименованием прослеживаемых товаров будет присутствовать специальный значок.
Обратите внимание, что в целях определения налоговой базы по косвенным налогам в ДОПП применяется официальный курс, установленный ЦБ РФ и действующий на день, предшествующий дате регистрации ДОПП (ч. 3 ст.11 Закона №101-ФЗ). В данном примере применяется условный курс 100 казахских тенге (KZT) к российскому рублю на 01.10.2026, который составляет 18,9000 руб.
После записи Документа о предстоящей поставке товаров под табличной частью появляется гиперссылка (рис. 1), по которой можно перейти в регламентированную форму отчета Документ о предстоящей поставке.
После отправки ДОПП импортер должен получить от ФНС России:
- квитанцию о приеме поступившего ДОПП (либо уведомление об отказе в приеме, если ДОПП не подписан действующей УКЭП или не соответствует формату);
- квитанцию о присвоении ДОПП уникального регистрационного номера и статуса «Зарегистрирован» (п.2 Приложения №5 к Приказу №301@).
При подключенном сервисе 1С-Отчетность номер и дата ДОПП, присвоенные на стороне ФНС России, будут автоматически отражены в названии ссылки на регламентированную форму отчета, расположенной под табличной частью Документа о предстоящей поставке товаров.
Если же сервис 1С-Отчетность не подключен, то реквизиты ДОПП, присвоенные ФНС России, следует вручную ввести в соответствующие поля Документа о предстоящей поставке товаров (ДОПП № и от:).
После внесения обеспечительного платежа импортеру поступит квитанция о присвоении ДОПП статуса «Обеспечен» (п.3 Приложения №5 к Приказу №301@). Также в квитанции будет передан QR-код, необходимый для перемещения товаров через границу РФ.
При подключенном сервисе 1С-Отчетность статус «Обеспечен» будет автоматически отражен в гиперссылке под табличной частью.
Получение из ФНС России квитанции с присвоенными РНПТ
Прослеживаемым товарам, перечисленным в зарегистрированном ДОПП со статусом «Обеспечен», ФНС России самостоятельно присваивает РНПТ в специальной квитанции, направляемой импортеру по ТКС через оператора ЭДО.
Обратите внимание, что при подключенном сервисе 1С-Отчетность в табличной части Документа о предстоящей поставке товаров отсутствует графа «РНПТ», поэтому полученные РНПТ будут внесены в учетную систему, но непосредственно в Документе о предстоящей поставке товаров отражены не будут. Если сервис 1С-Отчетность не подключен, то присвоенный прослеживаемым товарам РНПТ необходимо вручную перенести из полученной квитанции в графу «РНПТ», которая при отсутствии подключения к сервису размещается в табличной части Документа о предстоящей поставке товаров (рис. 2).
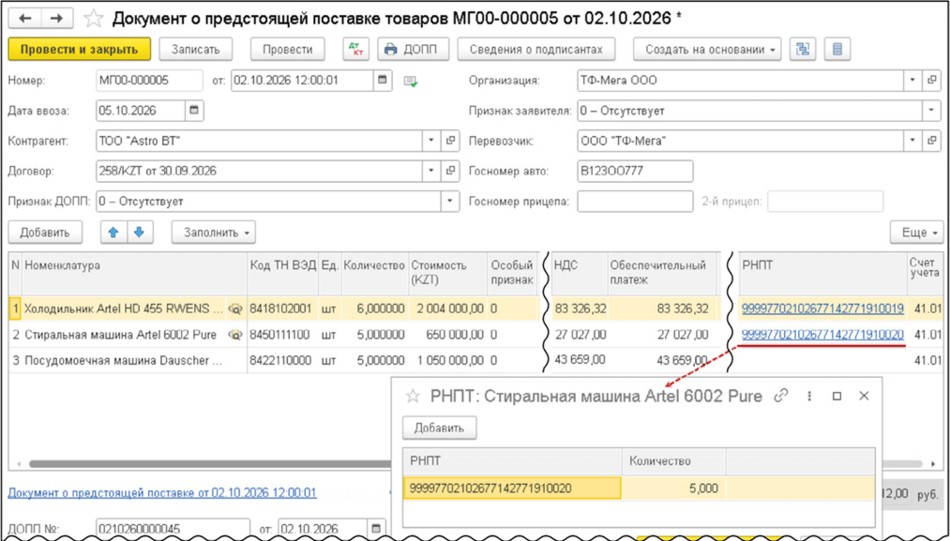 Рис. 2. Перенос в ДОПП сведений о присвоенных РНПТ
Уточнение сведений об РНПТ (при необходимости)
Поступление товаров из государств – членов ЕАЭС в программе регистрируется с помощью документа Поступление (акт, накладная, УПД) с видом операции Товары (накладная, УПД) (раздел Покупки – подраздел Покупки).
При отражении поступления ввезенных из ЕАЭС товаров в рамках функционирования СПОТ необходимо прежде всего обратить внимание на обязательность указания сведений о ДОПП в одноименном поле документа Поступление (акт, накладная, УПД). В противном случае РНПТ, ранее присвоенные ФНС России на основании соответствующего ДОПП, не будут связаны с товарами, отраженными в документе Поступление (акт, накладная, УПД).
Если в документе Поступление (акт, накладная, УПД) будут отсутствовать сведения о ДОПП, то под табличной частью появится гиперссылка Создать уведомление о ввозе до 12 октября (или указать ДОПП с РНПТ), указывающая на необходимость:
- создания Уведомления о ввозе для присвоения РНПТ ввезенным прослеживаемым товарам (например, товары ввозились вне функционирования СПОТ);
- внесения сведений о ранее сформированном ДОПП (например, если документ Поступление (акт, накладная, УПД) был создан не на основании ранее оформленного ДОПП, а на основании документа Счет от поставщика), рис. 3.
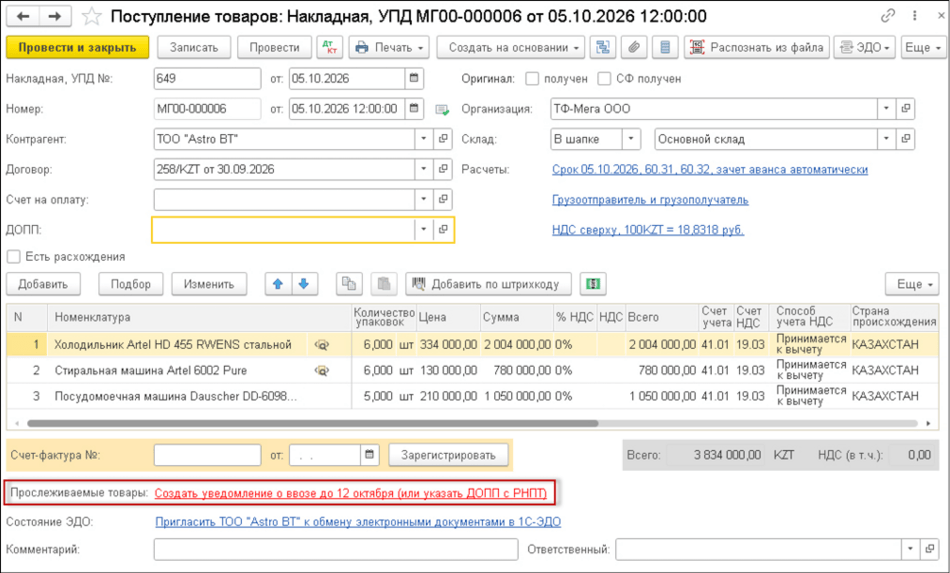 Рис. 3. Отражение в документе «Поступление товаров» отсутствия сведений о ДОПП
Обратите внимание, что вне рамок функционирования СПОТ при ввозе на территорию РФ приобретенных на территории другого государства – члена ЕАЭС товаров, подлежащих прослеживаемости, участники оборота товаров обязаны уведомлять ФНС России о ввозе в течение 5 рабочих дней с даты принятия таких товаров на учет (п.25 Положения).
Уведомление о ввозе товаров, подлежащих прослеживаемости (далее – Уведомление о ввозе), представляется в электронной форме по ТКС через оператора ЭДО по форме и формату, утв. приказом ФНС России от 08.07.2021 №ЕД-7-15/645@.
Очевидно, что импортеры передают в ФНС России посредством ДОПП сведения о планируемых поставках товаров. Поэтому и данные о присвоенных прослеживаемым товарам РНПТ на основании таких ДОПП тоже являются предварительными и могут нуждаться в уточнении после фактического ввоза и принятия товаров к учету.
Подробные разъяснения ФНС России о действиях налогоплательщика по уточнению РНПТ приведены в письме ФНС России от 03.08.2026 №СД-36-15/6667@ (и в разъяснениях ФНС России (далее – Разъяснения)).
Ситуация 1
Количество поступивших и принятых к учету прослеживаемых товаров полностью соответствует количеству прослеживаемых товаров, указанных в ДОПП (рис. 4).
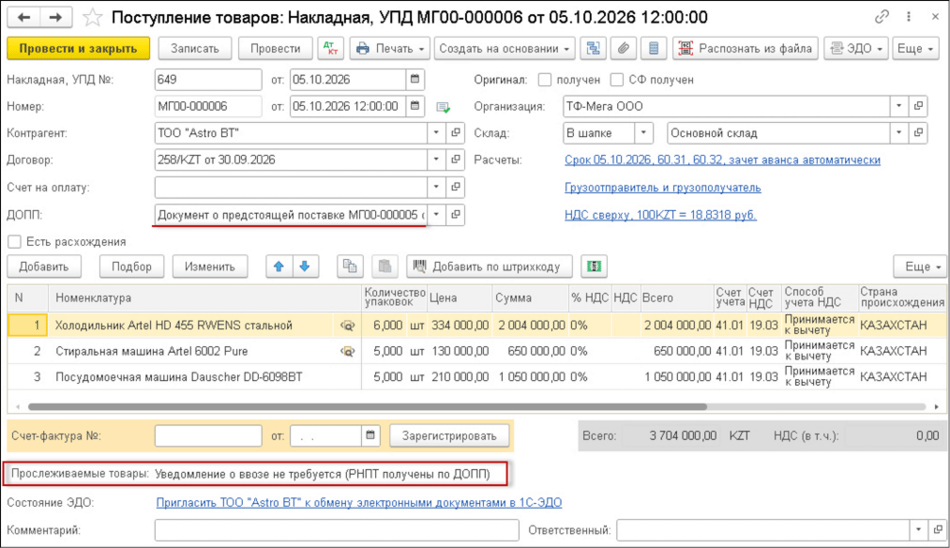 Рис. 4. Отражение поступления товаров в количестве, соответствующем указанному в ДОПП
Поскольку количество поступивших прослеживаемых товаров с присвоенным РНПТ совпадает с количеством товаров, принятых к учету, то никаких дополнительных сведений по прослеживаемости в ФНС России представлять не нужно. В документе Поступление (акт, накладная, УПД) под табличной частью будет размещено сообщение: «Уведомление о ввозе не требуется (РНПТ получены по ДОПП)», рис. 4.
Несмотря на отсутствие сведений о присвоенных РНПТ в табличной части документа Поступление (акт, накладная, УПД), после проведения документа будет внесена запись с видом движения «Приход» в регистр Прослеживаемые товары с отражением соответствующих сведений о присвоенных РНПТ.
Присвоенный РНПТ будет автоматически учитываться во всех последующих операциях с данными товарами. Например, при дальнейшей реализации приобретенных прослеживаемых товаров РНПТ будет автоматически указываться в документах Реализация (акт, накладная, УПД).
Ситуация 2
Количество поступивших и принятых к учету прослеживаемых товаров меньше, чем количество прослеживаемых товаров, указанных в ДОПП (например, по причине выявления брака при приемке), рис. 5.
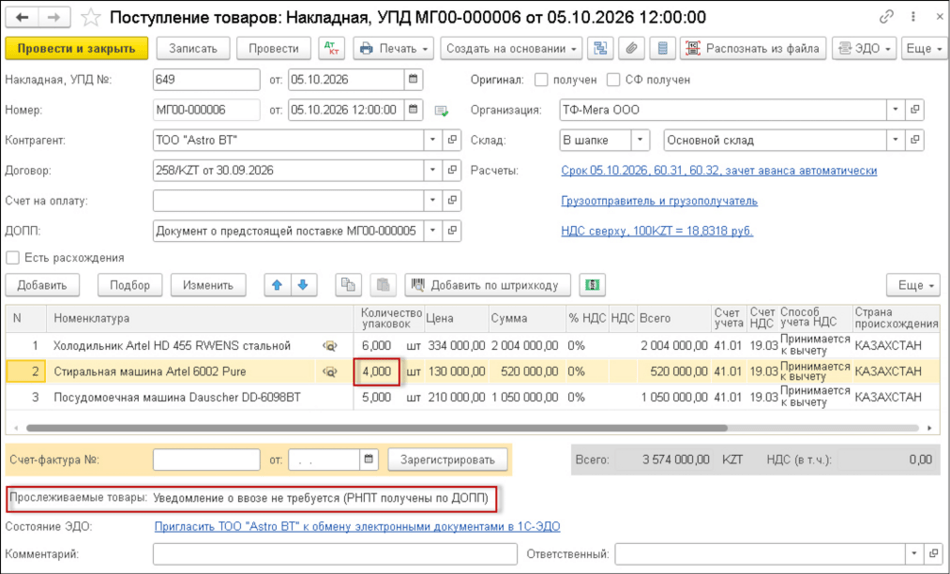 Рис. 5. Отражение поступления товаров в количестве меньшем, чем указано в ДОПП
Согласно абзацу 2 пункта 27 Положения в случае изменения количества и стоимости прослеживаемых товаров, ранее отраженных в ДОПП, импортер должен сформировать и представить в ФНС России корректировочное Уведомление о ввозе не позднее следующего рабочего дня с даты обнаружения факта неотражения или неполноты отражения сведений.
При этом в соответствии с Письмом:
- корректировочное Уведомление о ввозе создается только при корректировке количества прослеживаемых товаров в сторону уменьшения, при этом на каждый сформированный РНПТ формируется отдельное Уведомление о ввозе;
- прием корректировочных сведений по рекомендованному в Письме формату Уведомления о ввозе будет осуществляться только с 01.12.2026. Поэтому РНПТ, присвоенные прослеживаемым товарам с 01.10.2026 до 01.12.2026, которые не будут введены в оборот на территории РФ, необходимо исключить из системы прослеживаемости после 01.12.2026, представив корректировочное Уведомление о ввозе по новому формату.
После проведения документа Поступление (акт, накладная, УПД) будет внесена запись с видом движения «Приход» в регистр Прослеживаемые товары с отражением соответствующих сведений об РНПТ, присвоенных принятым к учету товарам.
Ситуация 3
Запланированная поставка прослеживаемых товаров отменена сторонами договора.
В случае, если после формирования ДОПП со статусом «Обеспечен» и, соответственно, после присвоения РНПТ указанным в этом ДОПП прослеживаемым товарам стороны согласовали отмену поставки, порядок действий в отношении РНПТ по сути аналогичен приведенному в Cитуации 2.
То есть налогоплательщик не позднее следующего рабочего дня со дня выявления оснований непринятия таких товаров к учету должен направить в ФНС России корректировочное Уведомление о ввозе (абз.3 п.27 Положения). При этом по поставкам, отмененным с 01.10.2026 до 01.12.2026, корректировочное Уведомление о ввозе необходимо представить по новому формату после 01.12.2026.
Для того чтобы отразить факт отмены поставки, а также для автоматического присвоения этой поставке статуса «Отменена» в документе Отражение ДОПП в декларации по косвенным налогам следует в документе учетной системы Документ о предстоящей поставке товаров проставить флаг для значения Поставка отменена (рис. 6).
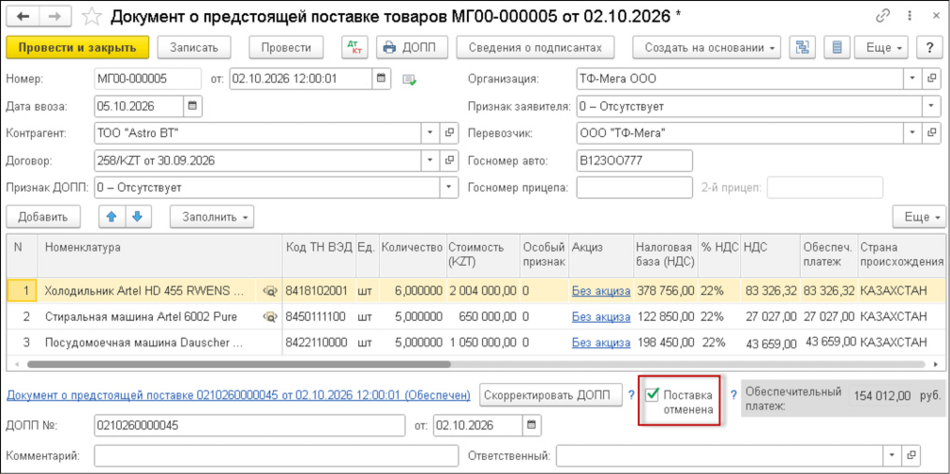 Рис. 6. Отражение в ДОПП отмены поставки товаров
Ситуация 4
Количество поступивших и принятых к учету прослеживаемых товаров больше, чем количество прослеживаемых товаров, указанных в ДОПП (например, по причине выявленной при приемке пересортицы и взаимного согласия сторон на признание такой сделки), рис. 7.
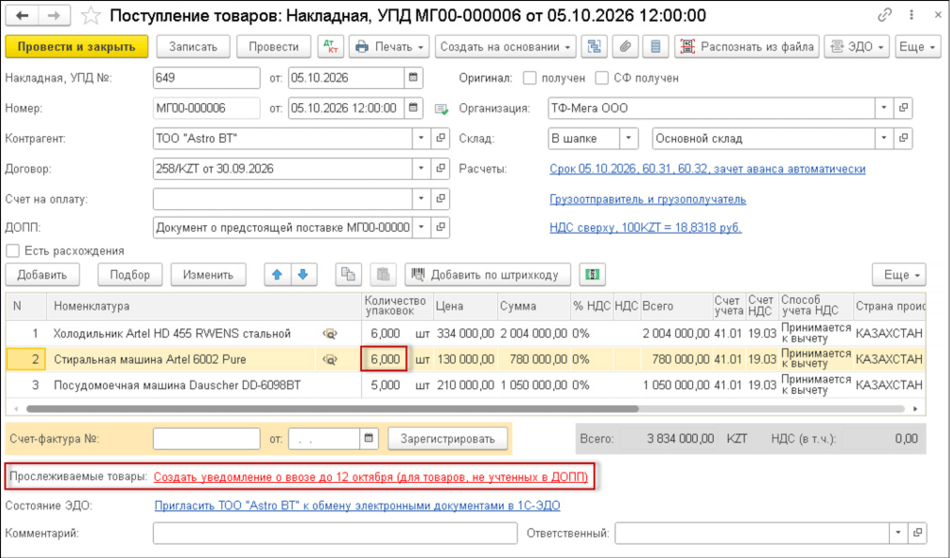 Рис. 7. Отражение в документе поступления товаров в количестве большем, чем указано в ДОПП
Согласно Разъяснениям в случае, если количество (соответственно, и стоимость) поступивших товаров больше, чем указано в ДОПП, необходимо:
- дополнительно представить в ФНС России Уведомление о ввозе, в котором отразить ввезенный (принятый к учету) товар, ранее не указанный в ДОПП;
- Уведомление о ввозе представлять в отношении ввезенных товаров, ранее не указанных в ДОПП, начиная с 01.10.2026 (с 01.10.2026 – по формату, утв. Приказом №645, с 01.12.2026 – по новому формату, приведенному в Письме).
Под табличной частью документа Поступление (акт, накладная, УПД), в котором отражено количество товаров, превышающее указанное в ДОПП, будет содержаться гиперссылка Создать уведомление о ввозе до 12 октября (для товаров, не учтенных в ДОПП).
После проведения документа Поступление (акт, накладная, УПД) будет внесена запись с видом движения «Приход» в регистр Прослеживаемые товары с отражением соответствующих сведений о присвоенных РНПТ. При этом для каждого РНПТ будет указано только то количество товаров, которому был присвоен РНПТ по ДОПП.
Для формирования Уведомления о ввозе и получения РНПТ на прослеживаемые товары, ввезенные из государств – членов ЕАЭС, предназначена специальная обработка Помощник получения РНПТ (раздел Отчеты – подраздел Прослеживаемость – Помощник получения РНПТ), в которую можно перейти по гиперссылке Создать уведомление о ввозе до 12 октября (для товаров, не учтенных в ДОПП) из документа Поступление (акт, накладная, УПД), рис. 7.
Сведения о прослеживаемых товарах, по которым необходимо отправить в ФНС России Уведомление о ввозе и получить РНПТ, будут отражены в списке документов Уведомления формы обработки Помощник получения РНПТ (рис. 8).
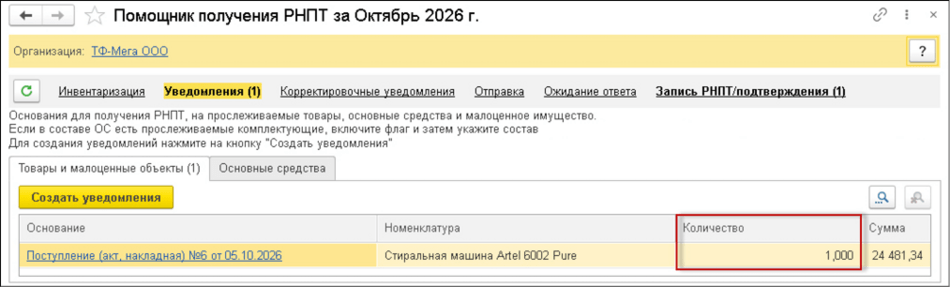 Рис. 8. Формирование уведомления о ввозе товаров
В материале использованы фото: Elnur / Shutterstock / Fotodom.