Эксперты 1С на примере «1С:Бухгалтерии 8» рассказывают о бухгалтерском и налоговом учете дивидендов, полученных от иностранных организаций, и об отражении таких операций в декларации по налогу на прибыль и другой налоговой отчетности.
Отражение полученных дивидендов в бухгалтерском учете и отчетности
В бухгалтерском учете доходы от участия в уставных капиталах других организаций (в том числе иностранных) включаются в состав прочих доходов, если участие в других организациях не является предметом деятельности российской компании.
Признаются такие доходы на дату вынесения решения о распределении прибыли и выплате дивидендов (п.7, 10.1, 16 ПБУ 9/99 «Доходы организации», утв. приказом Минфина России от 06.05.1999 №32н). Обратите внимание, приказ утрачивает силу с 1 января 2027 года в связи с изданием приказа Минфина России от 16.05.2025 №56н.
Приказом Минфина России от 16.05.2025 №56н утвержден ФСБУ 9/2025 «Доходы», который обязателен к применению, начиная с бухгалтерской (финансовой) отчетности за 2027 год. При этом организация может принять решение о применении ФСБУ 9/2025 до указанного срока.
Согласно новому стандарту, доходы от участия в уставных капиталах других организаций признаются доходами, отличными от выручки (если участие в капиталах других организаций не является предметом деятельности организации), при возникновении права на их получение (п.14, подп.«б» п.36, подп.«б» п.37 ФСБУ 9/2025).
Инструкцией по применению Плана счетов (утв. приказом Минфина России от 31.10.2000 №94н) для отражения расчетов по причитающимся организации дивидендам предусмотрен субсчет 76-3, а для поступления активов, признаваемых прочими доходами, – субсчет 91-1 «Прочие доходы».
В бухгалтерской (финансовой) отчетности полученные дивиденды отражаются следующим образом:
-
в отчете о финансовых результатах (ОФР) – по отдельной строке 2310 «Доходы от участия в других организациях», а при применении упрощенной формы ОФР – в составе строки 2340 «Прочие доходы» (Приложения №4, 9 и №10 к ФСБУ 4/2023, утв. приказом Минфина России от 04.10.2023 №157н);
-
в отчете о движении денежных средств – в составе денежных потоков от инвестиционных операций по строке 4214 «Поступления в виде дивидендов, процентов по долговым финансовым вложениям и аналогичных поступлений от долевого участия в других организациях» (Приложения №7 и 10 к ФСБУ 4/2023, подп.«к» п.10 ПБУ 23/2011, утв. приказом Минфина России от 02.02.2011 №11н).
Налог на прибыль при получении дивидендов от иностранных организаций
Для целей налогообложения прибыли доходы от долевого участия в других организациях, выплачиваемые в виде дивидендов, учитываются в составе внереализационных доходов (п.1 ст.43, п.1 ст.250 НК РФ). Признаются такие доходы на дату поступления денежных средств в счет выплаты дивидендов (подп.2 п.4 ст.271 НК РФ).
При получении дивидендов от иностранной организации налогоплательщик обязан самостоятельно рассчитать и уплатить соответствующую сумму налога (п.2 ст.275 НК РФ). При этом сумма дивидендов, выраженная в иностранной валюте, пересчитывается в рубли по курсу ЦБ РФ на дату поступления дивидендов (п.3 ст.248, п.8 ст.271 НК РФ).
Причитающиеся российским организациям дивиденды от иностранных организаций облагаются налогом на прибыль по ставкам:
-
0% – если российская организация как минимум 365 календарных дней подряд владеет не менее чем половиной уставного капитала выплачивающей дивиденды организации (подп.1 п.3 ст.284 НК РФ).
-
13% – если условия для применения нулевой ставки не выполняются (подп.2 п.3 ст.284 НК РФ).
Обратите внимание, к дивидендам, получаемым международными холдинговыми компаниями, применяются специальные налоговые ставки 0% и 5% (подп.1.1 и 2.1 п.3 ст.284 НК РФ).
Таким образом, для налогообложения дивидендов НК РФ предусмотрены особые ставки, которые отличаются от ставок, применяемых организацией к основной налоговой базе и указанных в п.1 ст.284 НК РФ.
Вся сумма налога, исчисленная с полученных дивидендов, подлежит зачислению в федеральный бюджет (п.6 ст.284 НК РФ). Уплачивается такой налог в общие сроки, установленные для уплаты налога на прибыль, путем перечисления единого налогового платежа (п.1 ст.287, п.1 ст.58 НК РФ).
Устранение двойного налогообложения
При выплате дивидендов российским организациям иностранная компания может удерживать налог, исполняя обязанности налогового агента в соответствии с законодательством государства, резидентом которого она является.
Российская организация – получатель дивидендов – вправе уменьшить сумму налога на прибыль на сумму налога, который был удержан с дивидендов по месту нахождения иностранной компании (п.3 ст.311 НК РФ). При этом размер засчитываемых сумм налога, уплаченных за пределами РФ, не может превышать сумму налога, подлежащего уплате в РФ. Зачет налога производится при условии представления организацией документа, подтверждающего уплату налога за пределами РФ. Такой документ действует в течение налогового периода, в котором он представлен налогоплательщику.
Право на зачет налога должно быть предусмотрено международным договором об избежании двойного налогообложения, заключенным между Российской Федерацией и государством, резидентом которого является организация, выплачивающая дивиденды. Если в международном договоре такого условия нет, зачет произвести нельзя (п.2 ст.275 НК РФ).
Налоговая отчетность при получении дивидендов от иностранных организаций
Поскольку дивиденды, полученные от иностранных организаций, облагаются налогом по ставкам, отличным от ставок, применяемых организацией к основной налоговой базе, то порядок заполнения декларации по налогу на прибыль (утв. приказом ФНС России от 02.10.2024 №ЕД-7-3/830@) имеет ряд особенностей.
Начиная с представления налоговой декларации за первый отчетный период 2027 года, действуют изменения, внесенные приказом ФНС России от 27.08.2026 №ЕД-1-3/628@ в форму налоговой декларации по налогу на прибыль организаций, а также в порядок ее заполнения. Данные изменения не влияют на порядок отражения полученных дивидендов.
Сумма полученных дивидендов, учтенная во внереализационных доходах, указывается по строке 100 Приложения №1 к Листу 02, по строке 020 Листа 02, а также по строке 070 Листа 02 в качестве дохода, исключаемого из прибыли (п.86, 89, 115 Порядка). Таким образом, сумма дохода, полученного от участия в иностранных организациях, налоговую базу для исчисления налога на прибыль по ставкам, указанным в пункте 1 статьи 284 НК РФ, не формирует.
Расчет налога с дивидендов выполняется в отдельном Листе 04 «Расчет налога, исчисленного по ставкам, отличным от ставок, указанных в пункте 1 статьи 284 Кодекса».
Сумма исчисленного налога с дивидендов, подлежащая уплате, отражается обособленно в подразделе 1.3 Раздела 1 (п.21, 71 Порядка).
В целях зачета сумм налога на прибыль, уплаченного (удержанного) в иностранном государстве, вместе с декларацией по налогу на прибыль необходимо представить в ИФНС налоговую декларацию о доходах, полученных российской организацией от источников за пределами Российской Федерации (далее – Декларация о доходах за пределами РФ).
Форма такой декларации и инструкция по ее заполнению утверждены приказом МНС России от 23.12.2003 №БГ-3-23/709@. Кроме того, нужно представить документы, подтверждающие удержание налоговым агентом суммы налога с доходов российской организации (п.3 ст.311 НК РФ, письмо Минфина России от 30.10.2020 №03-03-06/1/94953).
Применение ПБУ 18/02 при получении дивидендов от иностранных организаций
Доходы от полученных дивидендов формируют бухгалтерскую прибыль в периоде распределения прибыли, а налоговую базу по налогу на прибыль – в периоде фактического получения денежных средств. Образующаяся при этом разница является временной (п.8 ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций», утв. приказом Минфина России от 19.11.2002 №114н). При этом по доходам в виде дивидендов предусмотрены ставки налога на прибыль, отличающиеся от ставок, применяемых организацией к основной налоговой базе. В этом случае при оценке отложенного налога ставка налога на прибыль должна соответствовать ставке, применяемой к доходу в виде дивидендов (п.16 ПБУ 18/02, письмо Минфина России от 09.04.2018 №07-01-09/23263).
О вариантах применения ПБУ 18/02 в «1С:Бухгалтерии 8» с 2020 года см. на сайте БУХ.1С.
Учет дивидендов, полученных от иностранных организаций, в «1С:Бухгалтерии 8»
Рассмотрим на примерах, как в «1С:Бухгалтерии 8» можно учитывать дивиденды, полученные от иностранных организаций, и как отражать такие операции в налоговой отчетности. Для наглядности и упрощения восприятия все расчеты приводятся в рублях.
Пример 1
Российская организация ООО «КругТехПром» применяет общую систему налогообложения, уплачивает налог на прибыль в федеральный бюджет (ФБ) по ставке 8%, в региональный бюджет (РБ) – по ставке 17%, применяет ПБУ 18/02 балансовым методом, уплачивает ежеквартальные авансовые платежи по налогу на прибыль.
Согласно Решению №1 от 17.04.2026 о распределении прибыли киргизской компании за 2025 год, ООО «КругТехПром», владеющему долей 40% в ее уставном капитале, причитаются дивиденды в сумме 10 000 000 руб.
В мае 2026 года дивиденды перечислены на расчетный счет ООО «КругТехПром». При этом выплаченная сумма составила 9 000 000 руб., поскольку киргизская компания удержала 10% налога. Документы, подтверждающие удержание налога у источника выплаты, не представлены.
Отражение полученных дивидендов в программе
Признание доходов от полученных дивидендов в бухгалтерском учете (БУ) отражается документом Операция (раздел Операции – Операции, введенные вручную). Документ составляется на дату вынесения решения о распределении прибыли и выплате дивидендов. В документе следует ввести проводку:
Дебет 76.03 Кредит 91.01 – на общую сумму причитающихся дивидендов в размере 10 000 000 руб. (рис. 1).
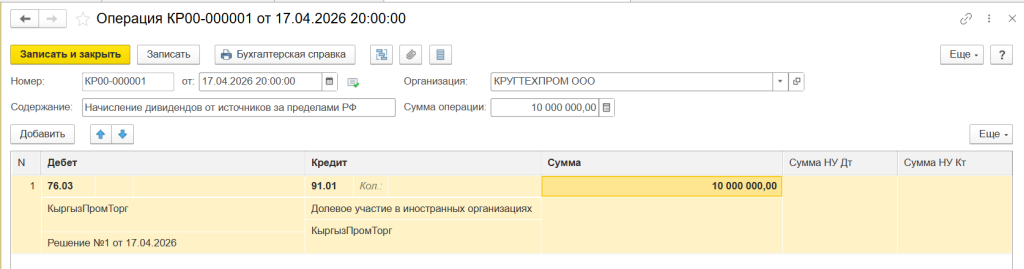 Рис. 1. Признание дохода от полученных дивидендов в БУ
Для целей налогового учета по налогу на прибыль (НУ) поля Сумма НУ Дт по счету 76.03 и Сумма НУ Кт по счету 91.01 заполнять не нужно, поскольку доходы от полученных дивидендов будут признаны позднее. Если организация ведет учет отложенных налогов балансовым методом с отражением постоянных и временных разниц (ПР и ВР), то на счетах 76.03 и 91.01 следует отразить налогооблагаемые временные разницы на суммы 10 000 000 руб.
При проведении регламентной операции Расчет отложенного налога по ПБУ 18, входящей в обработку Закрытие месяца за апрель 2026 года, признается отложенное налоговое обязательство (ОНО):
Дебет 99.02.О Кредит 77 – на сумму признанного ОНО в размере 2 500 000 руб. (10 000 000 руб. х 25%).
Согласно п.16 ПБУ 18/02, при оценке ОНО в части полученных дивидендов нужно применять ставку, отличную от ставки, применяемой к основной налоговой базе. По условиям Примера 1 дивиденды облагаются налогом по ставке 13% (условия для применения налоговой ставки 0% не выполнены).
Проводки по признанию ОНО, автоматически формируемые программой, можно скорректировать вручную. Тогда в дальнейшем при погашении ОНО также потребуется ручная корректировка. Полагаем, что такую корректировку можно не делать, если на конец отчетного периода дивиденды будут выплачены полностью (и ОНО, соответственно, признано не будет), а также если организация не представляет промежуточную бухгалтерскую (финансовую) отчетность.
Поступление денежных средств в мае 2026 года в счет выплаты дивидендов отражается документом Поступление на расчетный счет с видом операции Прочее поступление или Прочие расчеты с контрагентами. В качестве счета расчетов следует выбрать счет 76.03 и соответствующую аналитику (рис. 2).
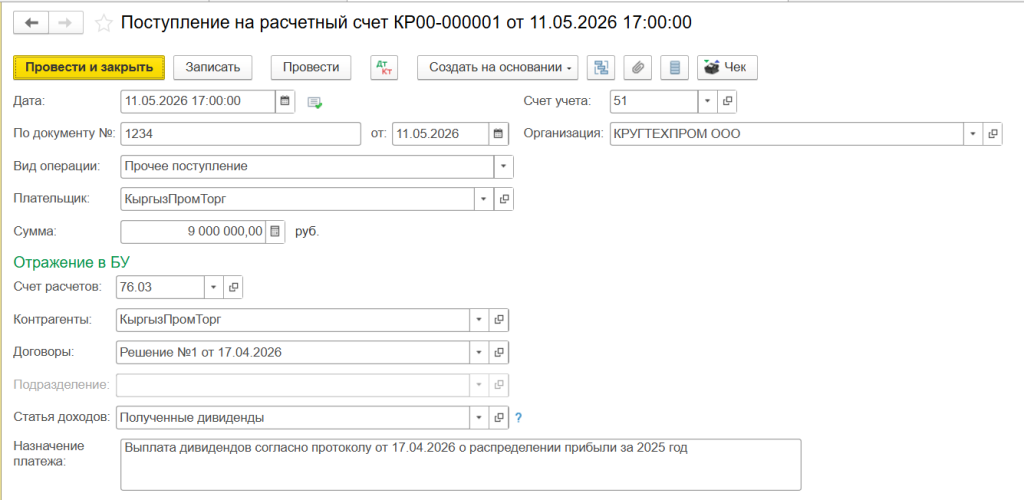 Рис. 2. Поступление дивидендов на расчетный счет организации
При проведении документа формируется проводка (рис. 3):
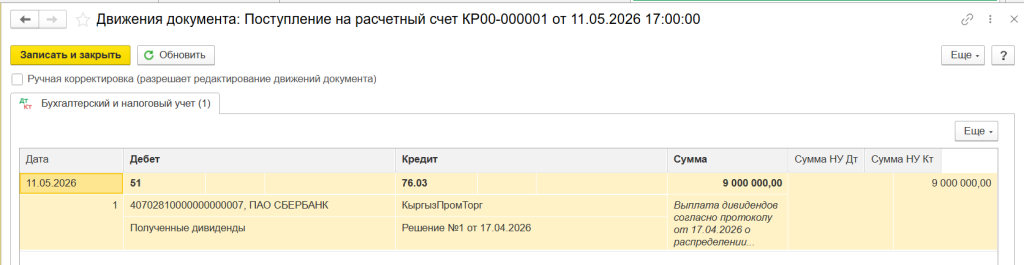 Рис. 3. Движения документа «Поступление на расчетный счет»
Дебет 51 Кредит 76.03 – на сумму полученных дивидендов за вычетом налога, удержанного киргизской компанией (9 000 000 руб.).
При определении налоговой базы доходы, полученные российской организацией от источников за пределами РФ, учитываются в полном объеме, то есть без уменьшения на сумму налога, удержанного у источника выплаты (п.1 ст.311 НК РФ). Сумма дивидендов учитывается во внереализационных доходах, при этом исключается из прибыли, облагаемой налогом по ставке 25%, и облагается налогом по ставке 13%.
Создадим на дату поступления денежных средств документ Операция, где отразим указанные особенности налогового учета дивидендов (рис. 4).
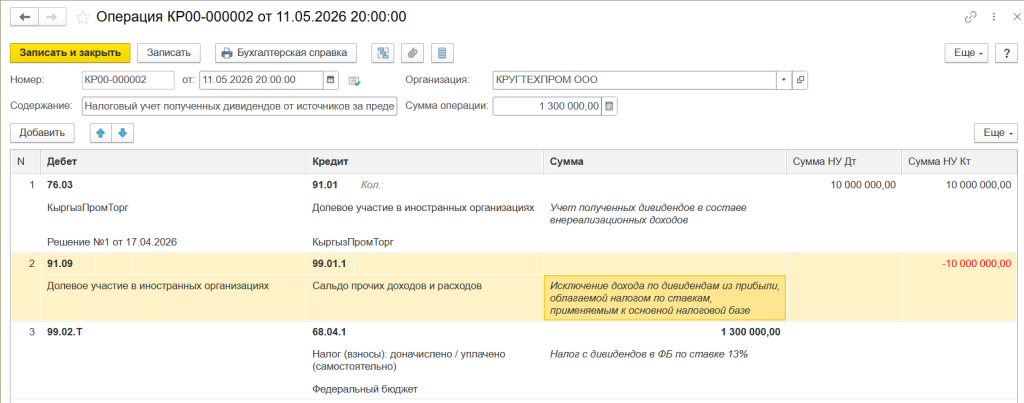 Рис. 4. Отражение полученных дивидендов в налоговом учете
Проводка 1
Для учета полученных дивидендов в составе внереализационных доходов следует ввести корреспонденцию счетов Дебет 76.03 Кредит 91.01 и заполнить только поля Сумма НУ Дт по счету 76.03 и Сумма НУ Кт по счету 91.01, указав суммы 10 000 000 руб.
Если организация ведет учет отложенных налоговых активов и обязательств балансовым методом с отражением ПР и ВР, то на счетах 76.03 и 91.01 следует отразить уменьшение (погашение) налогооблагаемых временных разниц на сумму 10 000 000 руб. со знаком минус.
Проводка 2
Для исключения суммы дохода в виде дивидендов из состава основной налоговой базы следует ввести корреспонденцию счетов Дебет 91.09 Кредит 99.01.1 и заполнить только поле Сумма НУ Кт по счету 99.01.1, указав сумму 10 000 000 руб. со знаком минус.
Указанная проводка нужна для того, чтобы при выполнении регламентной операции Расчет налога на прибыль налог с дивидендов не рассчитывался. Если организация ведет учет отложенных налогов балансовым методом с отражением ПР и ВР, то на счете 99.01.1 следует отразить постоянную разницу на сумму 10 000 000 руб.
Проводка 3
Для начисления налога на прибыль с дивидендов по ставке 13% следует ввести корреспонденцию счетов.
Дебет 99.02.Т Кредит 68.04.1 – на сумму налога на прибыль с дивидендов, подлежащую зачислению в ФБ в размере 1 300 000 руб. (10 000 000 руб. х 13%).
Обратите внимание! Программа не должна учитывать такой налог при последующих автоматических начислениях налога на прибыль. Для этого по счету 68.04.1 в качестве первого субконто Виды платежей в бюджет (фонды) следует использовать значение «Налог (взносы): доначислено / уплачено (самостоятельно)». В качестве второго субконто Уровни бюджетов следует использовать значение «Федеральный бюджет».
При выполнении регламентной операции Расчет отложенного налога по ПБУ 18 за май 2026 года ранее признанное ОНО сторнируется:
СТОРНО Дебет 99.02.О Кредит 77 – на сумму ранее признанного ОНО (-2 500 000 руб.).
При выполнении регламентной операции Расчет налога на прибыль за май 2026 года и за последующие месяцы сумма полученных дивидендов не участвует при расчете налога на прибыль.
При этом исчисление налога на прибыль с дивидендов по другой ставке в программе приводит к образованию постоянного налогового дохода (ПНД). При проведении регламентной операции Расчет отложенного налога по ПБУ 18 в месяце корректировки текущего налога на прибыль в регистре Расчет показателей отложенного налога, а также в Справке-расчете расхода по налогу на прибыль отражается ПНД на сумму 1 200 000 руб.
Если организация не подключена к сервису 1С:ЕНС, то задолженность по налогу на прибыль учитывается на ЕНС по сроку уплаты (по условиям Примера 1 – это 28.07.2026) при выполнении регламентной операции Начисление налогов на единый налоговый счет за июнь 2026 года. Но эта регламентная операция не учитывает налог на прибыль с дивидендов, начисленный пользователем самостоятельно.
Для передачи на ЕНС задолженности по налогу с дивидендов можно создать документ Операции ЕНС от 28.07.2026, который нужно заполнить следующим образом (рис. 5):
-
в поле Вид операции выбрать из списка значение «Начисление налога»;
-
в поле Налог – «Налог на прибыль, федеральный бюджет»;
-
указать срок уплаты – 28.07.2026;
-
ввести сумму – 1 300 000 руб.;
-
в поле Основание ввести справочную информацию о содержании указанной операции по ЕНС;
-
в поле Отражение в учете выбрать счет налога (68.04.1), вид платежа («Налог (взносы): доначислено / уплачено (самостоятельно)») и уровень бюджета («Федеральный бюджет»).
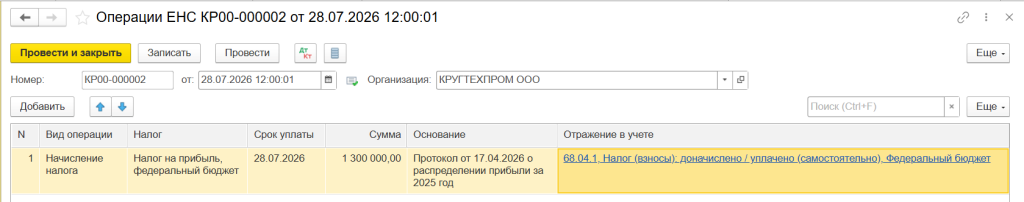 Рис. 5. Операция ЕНС по начислению налога с дивидендов
При проведении документа Операции ЕНС формируется проводка:
Дебет 68.04.1 Кредит 68.90 – на сумму налога с дивидендов, начисленную на ЕНС (1 300 000 руб.).
Пользователям «1С:Бухгалтерии 8», подключенным к сервису 1С:ЕНС, доступны автоматические начисления на ЕНС по данным отчетности, принятой ФНС.
По условиям Примера 1 организация заплатила налог с дивидендов дважды: путем удержания у источника выплаты в Киргизской Республике и самостоятельно – в Российской Федерации.
Между Правительством РФ и Правительством Киргизской Республики заключено Соглашение об избежании двойного налогообложения и предотвращении уклонения от уплаты налогов на доходы от 13.01.1999. Указанный документ предусматривает возможность зачета налога, уплаченного в Киргизской Республике. Но такой зачет невозможен, пока документы, подтверждающие удержание налога у источника выплаты, не представлены.
Счет 76.03 в отсутствие зачета остается незакрытым. Полагаем, его не следует закрывать, пока остается вероятность получения подтверждающих документов.
Когда (в течение какого периода) можно заявить зачет налога, уплаченного за пределами РФ? По мнению Минфина России, зачет налога возможен в том периоде, в котором полученные за пределами РФ доходы были учтены в целях уплаты налога на прибыль в РФ (письмо Минфина России от 28.02.2025 №03-08-13/19675).
В то же время есть мнение контролирующих органов, согласно которому налогоплательщик вправе произвести зачет налога как в периоде получения и учета дохода от источников в иностранном государстве, так и в трех последующих налоговых периодах (письмо ФНС России от 24.09.2019 №СД-4-3/19469@, письмо Минфина России от 25.09.2015 №03-08-05/54902).
Есть и еще одно мнение: зачет уплаченного за пределами РФ налога возможен в периоде получения подтверждения его уплаты при условии, что доходы, с которых уплачен налог, учтены в периоде получения подтверждения либо в предшествующих периодах (письмо Минфина России от 20.12.2010 №03-08-05, постановление ФАС Московского округа от 21.07.2014 №Ф05-7282/2014 по делу №А40-78022/2013).
Незачтенный налог, уплаченный за пределами РФ, нельзя списать в расходы при расчете налога на прибыль (письмо Минфина России от 31.05.2017 №03-12-11/3/33520).
Заполнение декларации по налогу на прибыль
При автоматическом заполнении декларации по налогу на прибыль сумма полученных дивидендов отражается по строке 100 Приложения №1 к Листу 02 и, соответственно, включается в строку 020 Листа 02. Строку 070 Листа 02 следует заполнить вручную (рис. 6).
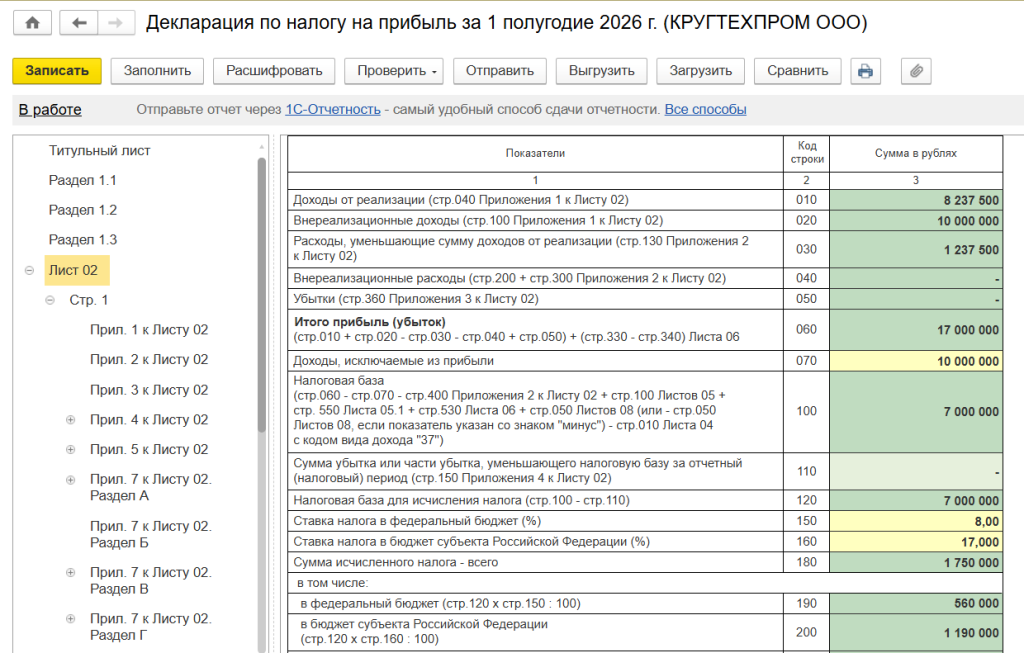 Рис. 6. Заполнение Листа 02 декларации по налогу на прибыль
Лист 04 декларации нужно заполнить вручную следующим образом (рис. 7):
-
в реквизите Вид дохода (код) выбрать из списка код «21», поскольку дивиденды от иностранных организаций облагаются по ставке 13%;
-
в строке 010 указать общую сумму полученных дивидендов в рублях (10 000 000);
-
в строке 030 указать налоговую ставку (13%);
-
общая сумма налога с дивидендов в рублях рассчитывается автоматически и отражается в строке 040 (1 300 000);
-
по условиям Примера 1 строки 050–070 не заполняются;
-
в строке 080 отражается сумма налога к уплате в рублях (1 300 000).
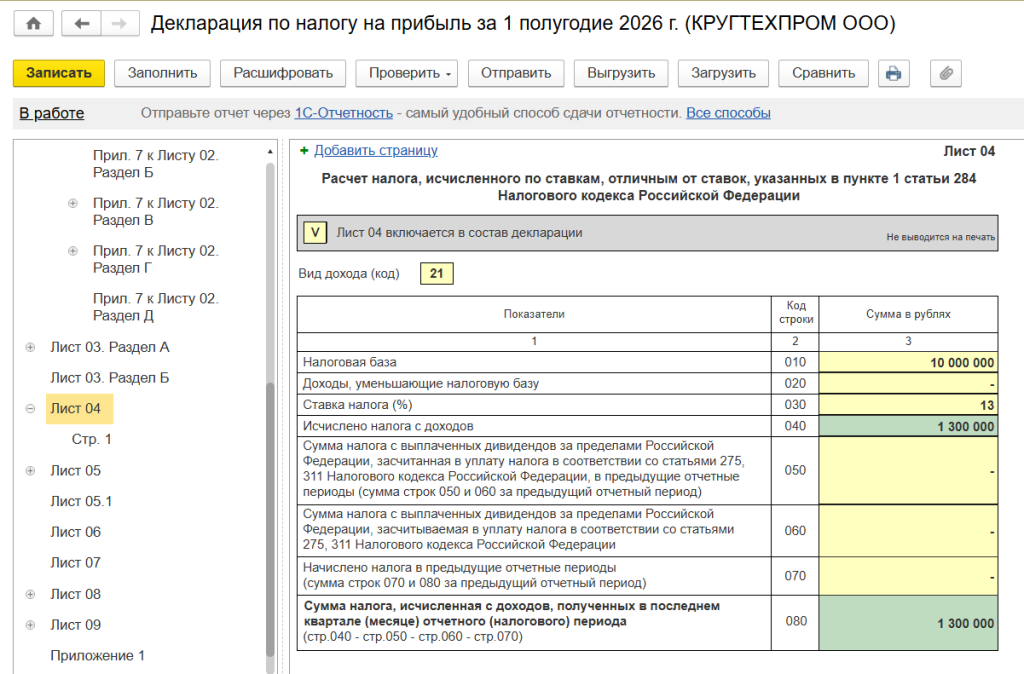 Рис. 7. Заполнение Листа 04 декларации по налогу на прибыль
Подраздел 1.3 Раздела 1 также следует заполнить вручную (рис. 8), указав:
-
в строке 010 – код по ОКТМО;
-
в строке 020 – код «21»;
-
в строке 030 – КБК «18210101060011000110 – Налог на прибыль организаций с доходов, полученных в виде дивидендов от иностранных организаций российскими организациями»;
-
в строке 070 – сумму налога в рублях к уплате за отчетный период (1 300 000).
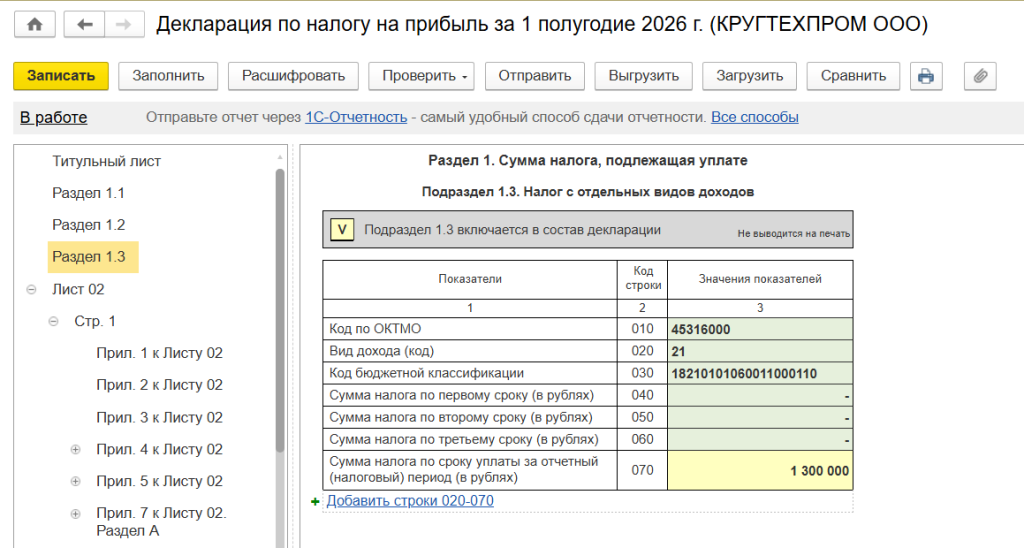 Рис. 8. Заполнение подраздела 1.3 декларации по налогу на прибыль
Зачет налога, уплаченного за пределами РФ
Изменим условия Примера 1 и рассмотрим ситуацию, когда налог, уплаченный за пределами РФ, может быть зачтен в полном размере.
Пример 2
Согласно Решению №2 от 17.04.2026 о распределении прибыли казахстанской компании за 2025 год, ООО «КругТехПром», владеющему долей 40% в ее уставном капитале, причитаются дивиденды в сумме 10 000 000 руб.
В мае 2026 года дивиденды перечислены на расчетный счет ООО «КругТехПром». Поскольку казахстанская компания удержала 10% налога, выплаченная сумма составила 9 000 000 руб. При этом казахстанская компания представила документы, подтверждающие удержание налога у источника выплаты.
Между Правительствами РФ и Республики Казахстан заключена Конвенция об устранении двойного налогообложения и предотвращении уклонения от уплаты налогов на доход и капитал от 18.10.1996 (далее – Конвенция).
Согласно указанному документу, при выплате дивидендов российской организации казахстанская организация вправе удержать налог на доходы в соответствии с национальным законодательством, но в размере, не превышающем 10% общей суммы дивидендов (п.3 ст.10 Конвенции). При этом сумма налога на этот доход, уплачиваемая в Казахстане, может быть вычтена из налога, взимаемого с резидента в России. Такой вычет не должен превышать российского налога, исчисленного с такого дохода (п.2 ст.23 Конвенции).
Рассчитаем предельную сумму налога, которую можно принять к зачету при наличии документов, подтверждающих его фактическую уплату в Казахстане:
-
сумма причитающихся дивидендов от казахстанской компании – 10 000 000 руб.;
-
налог, удержанный и уплаченный на территории Республики Казахстан, – 1 000 000 руб.;
-
налог, подлежащий уплате на территории РФ, – 1 300 000 руб. (10 000 000 х 13%);
-
предельная сумма налога, принимаемого к зачету, – 1 000 000 руб. (меньшее значение из пунктов 2 и 3).
Отразить зачет налога, уплаченного в Казахстане, можно документом Операция, где ввести корреспонденцию счетов (рис. 9):
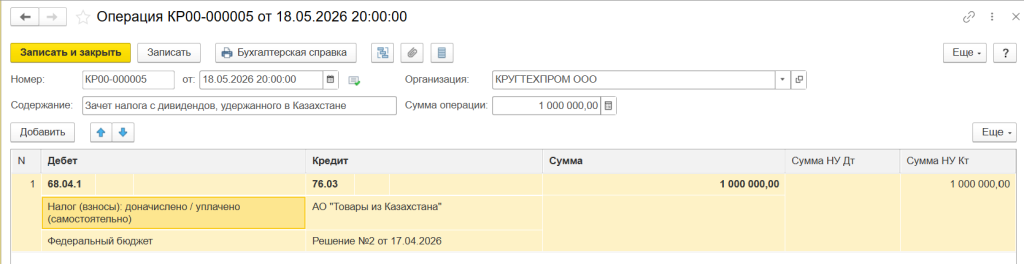 Рис. 9. Зачет налога, уплаченного в Казахстане
Дебет 68.04.1 Кредит 76.03 – на предельную сумму зачета налога с дивидендов, уплаченного в Казахстане (1 000 000 руб.).
Если начисления на ЕНС отражаются по данным бухгалтерского учета, то для передачи на ЕНС оставшейся задолженности по налогу с дивидендов (с учетом выполненного зачета) в документе Операции ЕНС от 28.07.2026 (см. рис. 5) следует указать сумму 300 000 руб. (1 300 000 руб. - 1 000 000 руб.). При проведении документа Операции ЕНС формируется проводка:
Дебет 68.04.1 Кредит 68.90 – на сумму налога с дивидендов, начисленную на ЕНС (300 000 руб.).
Теперь рассмотрим, как заполняется Лист 04 декларации по налогу на прибыль по условиям Примера 2 (рис. 10):
-
в реквизите Вид дохода (код)выбрать из списка код «21»;
-
в строке 010 указать общую сумму полученных дивидендов в рублях (10 000 000);
-
в строке 030 указать налоговую ставку (13%);
-
общая сумма налога с дивидендов в рублях рассчитывается автоматически и отражается в строке 040 (1 300 000);
-
в строке 060 указать сумму налога в рублях, уплаченную в Казахстане и засчитываемую в уплату налога на прибыль в последнем квартале отчетного периода (1 000 000);
-
в строке 080 отражается оставшаяся сумма налога к уплате в рублях (300 000). Эту же сумму следует указать в подразделе 1.3 декларации по налогу на прибыль.
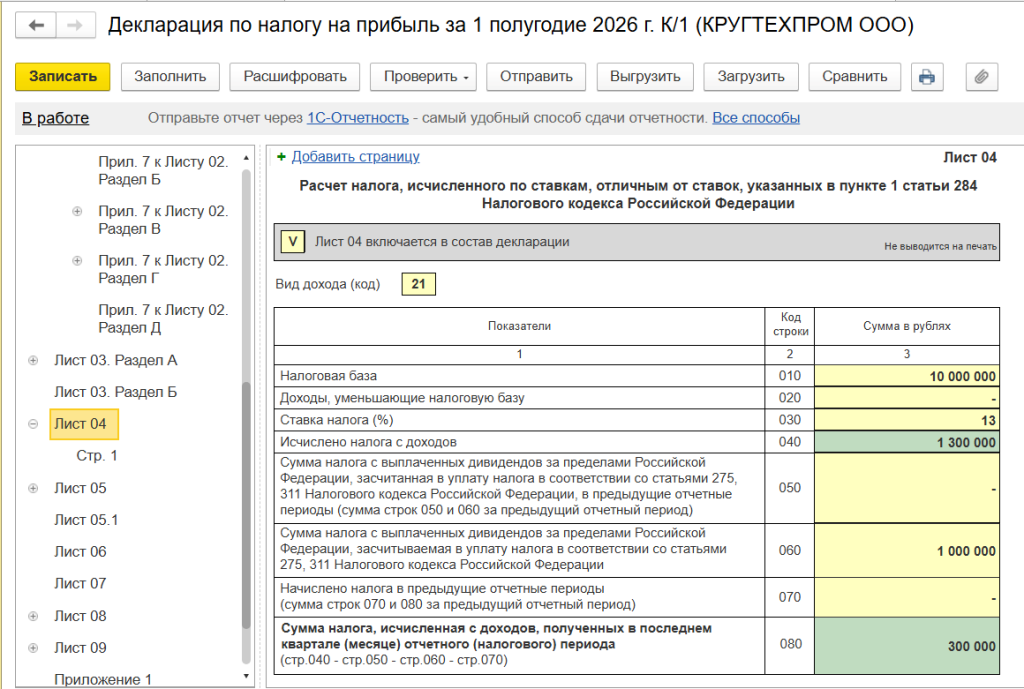 Рис. 10. Заполнение Листа 04 декларации по налогу на прибыль при полном зачете налога, уплаченного в Казахстане
Вместе с декларацией по налогу на прибыль и подтверждающими уплату налога документами нужно представить в ИФНС Декларацию о доходах за пределами РФ.
Заполнение Декларации о доходах за пределами РФ
При представлении Декларации о доходах за пределами РФ в случае получения дивидендов следует заполнить титульный лист, Раздел I «Доходы, не связанные с деятельностью обособленного подразделения российской организации в иностранном государстве» и Раздел IV «Сведения об учетной политике для целей налогообложения» (он является обязательным для заполнения во всех случаях).
В первой части Раздела I «Сведения о лице – источнике выплаты дохода» следует заполнить наименование казахстанской организации, ИНН (или его аналог), название страны (Казахстан) и ее код (KZ) из справочника Общероссийского классификатора стран мира (утв. постановлением Госстандарта России от 14.12.2001 №529-ст), адрес казахстанской организации из учредительных документов.
Во второй части Раздела I «Сведения о доходах» указываются сведения, относящиеся к доходам, полученным от источников за пределами РФ в виде дивидендов (рис. 11):
-
в строках 070 «Вид дохода» и 080 «Код дохода» указываются значения «Доходы от долевого участия (дивиденды)» и «21000» путем выбора из списка;
-
в строке 090 – общая сумма дохода в рублях, полученного от казахстанской организации (10 000 000);
-
в строке 100 – отчетный период, в котором доход включен в декларацию по налогу на прибыль в РФ, – полугодие (01.01.2026, 30.06.2026);
-
в строке 110 – сумма облагаемого дохода в рублях, исчисленная в соответствии с законодательством иностранного государства, в котором был получен доход (10 000 000);
-
в строке 120 – название удержанного (уплаченного) налога в Казахстане («Корпоративный подоходный налог у источника выплаты»);
-
в строке 130 – ставка налога в процентах (10);
-
в строке 140 – сумма удержанного (уплаченного) иностранного налога в рублях (1 000 000).
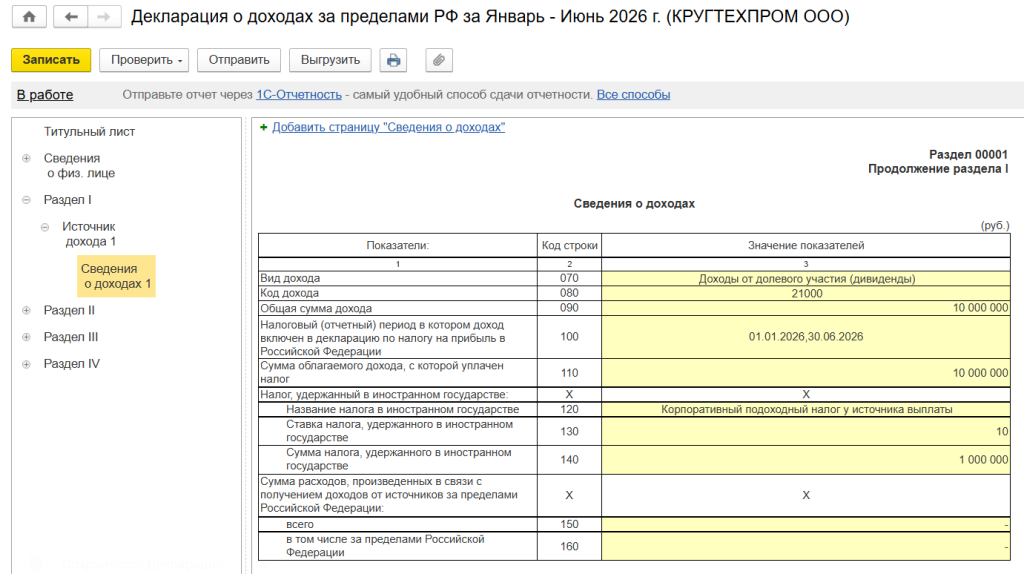 Рис. 11. Декларация о доходах за пределами РФ по дивидендам, полученным в Казахстане
Показатели декларации по налогу на прибыль должны быть сопоставимы с показателями Декларации о доходах за пределами РФ (п.2.2 письма ФНС России от 21.01.2026 №ШЮ-36-13/265@):
-
показатель строки 110 Раздела I Декларации о доходах за пределами РФ должен быть сопоставим с показателем строки 010 Листа 04 декларации по налогу на прибыль с соответствующими кодами вида дохода (10 000 000);
-
показатель строки 140 Раздела I Декларации о доходах за пределами РФ – с показателем строки 060 Листа 04 декларации по налогу на прибыль (1 000 000).
Частичный зачет налога, уплаченного за пределами РФ
А теперь рассмотрим ситуацию, когда налог, уплаченный за пределами РФ, может быть принят к зачету только частично.
Пример 3
Согласно Решению №3 от 17.04.2026 о распределении прибыли белорусской компании за 2025 год, ООО «КругТехПром», владеющему долей 40% в ее уставном капитале, причитаются дивиденды в сумме 10 000 000 руб.
В мае 2026 года дивиденды перечислены на расчетный счет ООО «КругТехПром». При этом выплаченная сумма составила 8 500 000 руб., поскольку белорусская компания удержала 15% налога и представила документы, подтверждающие удержание налога у источника выплаты.
Между Правительствами РФ и Республики Беларусь заключено соглашение об избежании двойного налогообложения и предотвращении уклонения от уплаты налогов в отношении налогов на доходы и имущество от 21.04.1995 (далее – Соглашение).
Согласно указанному документу, при выплате дивидендов российской организации белорусская организация вправе удержать налог на доходы в соответствии с национальным законодательством, но в размере, не превышающем 15% валовой суммы дивидендов (п.2 ст.9 Соглашения). При этом сумма налога на этот доход, подлежащая уплате в Республике Беларусь, может быть вычтена из суммы налога, взимаемого с российской организации в связи с получением дивидендов. Такой вычет не должен превышать сумму налога РФ на такой доход, рассчитанного в соответствии с законодательством РФ о налогах (ст.20 Соглашения).
Рассчитаем предельную сумму налога, которую можно принять к зачету по условиям Примера 3 при наличии документов, подтверждающих его фактическую уплату:
-
сумма причитающихся дивидендов от белорусской компании – 10 000 000 руб.;
-
налог, удержанный на территории Республики Беларусь, – 1 500 000 руб.;
-
налог, подлежащий уплате на территории РФ, – 1 300 000 руб. (10 000 000 х 13%);
-
предельная сумма налога, принимаемого к зачету, – 1 300 000 руб. (меньшее значение из пунктов 2 и 3).
Если российская организация получает дивиденды одновременно из Казахстана и Республики Беларусь, где ставки налога с дивидендов соответственно ниже и выше российской, предельную сумму зачета нужно рассчитывать отдельно по каждому государству: консолидировать расчет по всем иностранным источникам нельзя (письмо Минфина России от 05.08.2011 №03-03-06/1/451).
Отразить зачет налога, уплаченного в Республике Беларусь, можно документом Операция, где следует ввести корреспонденцию счетов (рис. 12):
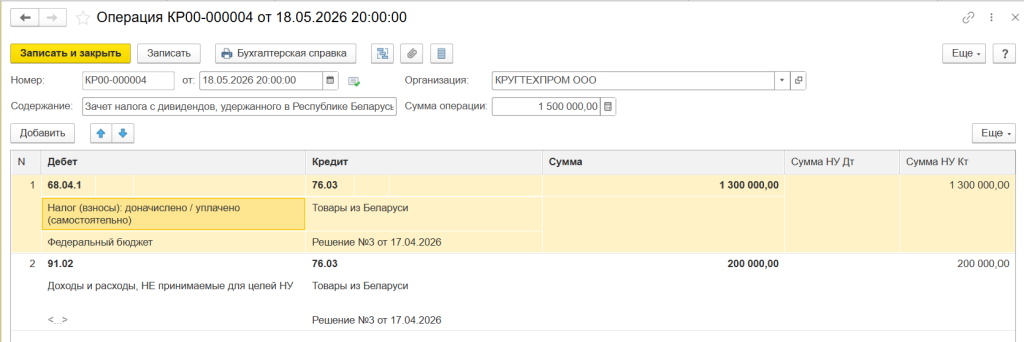
Рис. 12. Зачет налога, уплаченного в Республике Беларусь
Дебет 68.04.1 Кредит 76.03 – на предельную сумму зачета налога с дивидендов, уплаченного в Республике Беларусь (1 300 000 руб.);
Дебет 91.02 Кредит 76.03 – на оставшуюся сумму налога с дивидендов, уплаченного в Республике Беларусь, не подлежащую зачету (200 000 руб.). Такая сумма не учитывается для целей налогообложения прибыли и уменьшает ранее признанный постоянный налоговый доход на сумму 50 000 руб.
Если начисления на ЕНС отражаются по данным бухгалтерского учета, то по условиям Примера 3 корректировку задолженности в части налога на прибыль выполнять не нужно, поскольку исчисленный налог с дивидендов перекрывается суммой зачета и не передается на ЕНС.
Заполним Лист 04 декларации по налогу на прибыль по условиям Примера 3 (рис. 13).
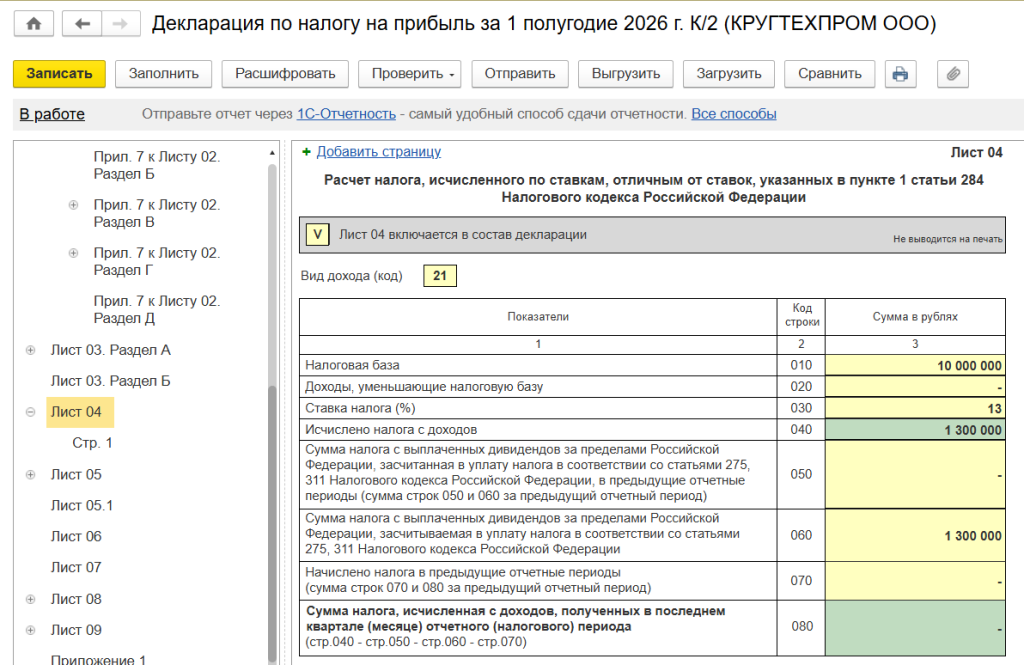 Рис. 13. Лист 04 декларации по налогу на прибыль при частичном зачете налога, уплаченного в Республике Беларусь
В строке 060 следует указать сумму налога, уплаченную в Республике Беларусь и засчитываемую в уплату налога на прибыль в последнем квартале отчетного периода (1 300 000 руб.). Соответственно, налог к доплате, отражаемый по строке 080, отсутствует. Подраздел 1.3 декларации по налогу на прибыль не заполняется.
Вместе с декларацией по налогу на прибыль и подтверждающими уплату налога документами нужно представить в ИФНС Декларацию о доходах за пределами РФ (рис. 14).
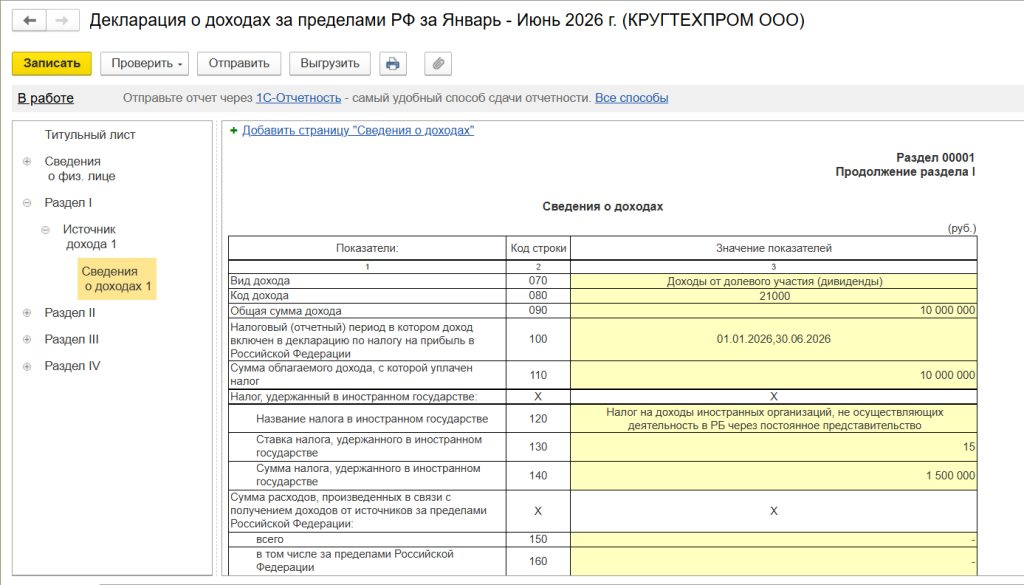 Рис. 14. Декларация о доходах за пределами РФ по дивидендам, полученным в Республике Беларусь
В материале использованы фото: Gorodenkoff / Shutterstock / Fotodom.