С 1 июня 2026 года работает Национальная система подтверждения ожидания поставки товаров (СПОТ). Импортеры при ввозе товаров из государств – членов ЕАЭС автомобильным транспортом обязаны до фактического ввоза товаров направить документ о предстоящей поставке (ДОПП) через информационную систему ФНС России, внести обеспечительный платеж (ОП), получить QR-код и передать его перевозчику.
Эксперты 1С рассказывают об отражении в «1С:Бухгалтерии 8» ДОПП в декларации по косвенным налогам при ввозе товаров из ЕАЭС в случае внесения обеспечительного платежа.
Поддержка функционала СПОТ в 1С
«1С:Бухгалтерия 8»
- С версии 3.0.194.23 реализована форма отчета Документ о предстоящей поставке (ДОПП) (раздел Отчеты) без автозаполнения и возможность отправки в ФНС через сервис 1С-Отчетность.
- С версии 3.0.198.19 – автозаполнение формы ДОПП через документ учетной системы Документ о предстоящей поставке товаров (раздел Покупки – Внешняя торговля), формирование платежного поручения на уплату обеспечительного платежа, отслеживание статуса ДОПП и получение QR-кода через сервис 1С-Отчетность.
- С версии 3.0.201 – автозаполнение Раздела 4 декларации по косвенным налогам (утв. утвержденной приказом ФНС России от 08.05.2026 № КЧ-1-3/299@) в отсутствие обеспечительного платежа, Заявление о возврате обеспечительного платежа.
- С версии 3.0.203 – автоматический расчет акцизов и автозаполнение Раздела 3 декларации по косвенным налогам.
- С версии 3.0.203.24 – обособленное резервирование и начисление НДС и акцизов, отражение на ЕНС разницы между начисленными и зарезервированными суммами, автозаполнение Раздела 4 декларации по косвенным налогам с зачетом обеспечительного платежа.
Для учета расчетов с ФНС по обеспечительным платежам в План счетов программы добавлен счет 68.91 «Обеспечительный платеж при ввозе товаров из ЕАЭС». Для обособленного резервирования и начисления акцизов добавлен счет 68.43 «Акцизы при ввозе товаров из ЕАЭС».
Для автозаполнения Раздела 4 декларации по косвенным налогам добавлена регламентная операция Отражение ДОПП в декларации по косвенным налогам (раздел Операции – Закрытие периода).
Отражение в «1С:Бухгалтерии 8» ДОПП в декларации по косвенным налогам (при внесении обеспечительного платежа)
Рассмотрим на примере порядок отражения в программе «1С:Бухгалтерия 8» документа о предстоящей поставке в декларации по косвенным налогам при ввозе товаров из государств – членов ЕАЭС в случае внесения обеспечительного платежа.
Пример
Организация ООО «Торговый дом», применяющая общую систему налогообложения (ОСНО), заключила с казахстанской компанией ТОО «Нуржанар» договор поставки, согласно которому приобретает и ввозит на территорию РФ с территории Республики Казахстан (РК) продукцию поставщика.
В рамках заключенного договора поставки ООО «Торговый дом»:
-
08.07.2026 сформировала и направила в систему СПОТ документ о предстоящей поставке товаров (ДОПП), а также внесла обеспечительный платеж (ОП);
-
10.07.2026 ввезла на территорию РФ с территории РК и приняла к учету поступившие товары;
-
20.07.2026 сформировала и направила ДОПП, а также внесла ОП, но поставка продукции была отменена;
-
27.07.2026 сформировала и направила ДОПП, а также внесла ОП, но поставка продукции была перенесена с 29.07.2026 на 03.08.2026.
Кроме того, ООО «Торговый дом» в рамках заключенного с ТОО «Нуржанар» договора на ремонт блока линии розлива:
-
28.07.2026 сформировала и направила ДОПП со сведениями о ввозимом на территорию РФ с территории РК оборудовании для проведения работ;
-
29.07.2026 ввезла оборудование на территорию РФ.
Последовательность операций приведена в таблице.
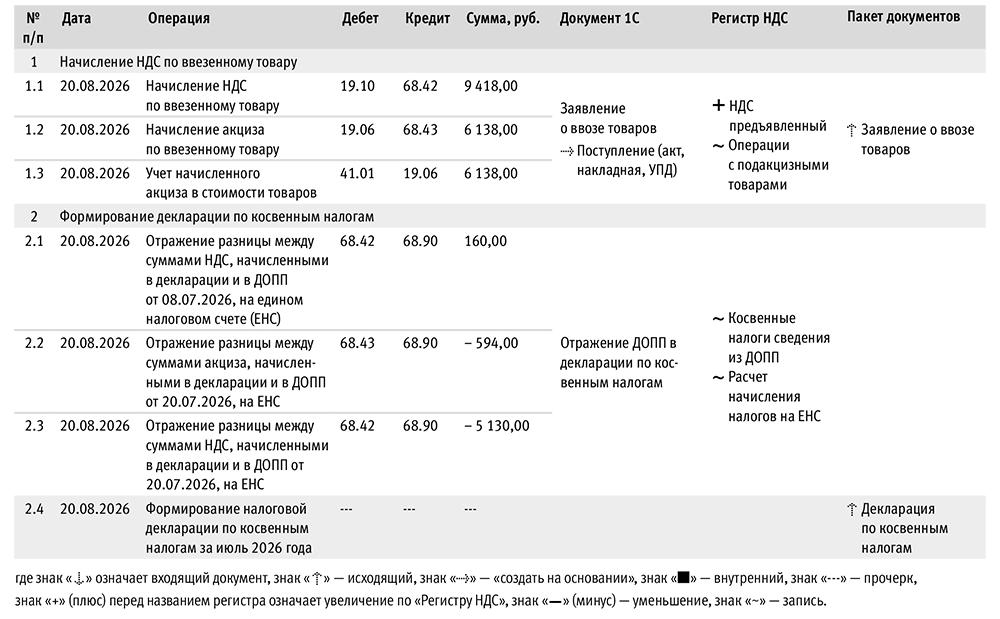 Таблица
Настройка программы
Подробнее о настройках программы «1С:Бухгалтерия 8» и формировании документа о предстоящей поставке от 08.07.2026 см. статью «Как в 1С сформировать ДОПП для СПОТ при импорте товаров из ЕАЭС».
Начисление НДС по ввезенному товару
При ввозе товаров с территории государств – членов ЕАЭС покупатель обязан перечислить в бюджет ввозной НДС (пп.1, 4 ст.72 Договора о ЕАЭС и ст.13 Протокола о порядке взимания косвенных налогов и механизме контроля за их уплатой при экспорте и импорте товаров, выполнении работ, оказании услуг, который является Приложением №18 к Договору о ЕАЭС).
Уплата ввозного НДС производится не позднее 20-го числа месяца, следующего за месяцем принятия на учет импортированных товаров (п.19 Протокола о косвенных налогах). Налоговая база определяется на дату принятия на учет ввезенных товаров на основе стоимости приобретенных товаров (п.14 Протокола о косвенных налогах).
Налогоплательщик-импортер обязан представить в налоговый орган налоговую декларацию по косвенным налогам (налогу на добавленную стоимость и акцизам) при импорте товаров на территорию РФ с территории государств – членов ЕАЭС не позднее 20-го числа месяца, следующего за месяцем принятия на учет импортированных товаров (п.20 Протокола о косвенных налогах). Форма и формат декларации по косвенным налогам утверждены приказом ФНС России от 08.05.2026 №КЧ-1-3/299@.
Вместе с заполненной налоговой декларацией по косвенным налогам в налоговую инспекцию также необходимо представить заявление о ввозе товаров и уплате косвенных налогов на бумажном носителе (в четырех экземплярах) и в электронном виде либо заявление о ввозе товаров в электронном виде с электронной (электронно-цифровой) подписью налогоплательщика (подп.1 п.20 Протокола о косвенных налогах).
Форма заявления о ввозе товаров и правила его заполнения представлены в Приложениях 1 и 2 к Протоколу от 11.12.2009 (ред. от 31.12.2014) «Об обмене информацией в электронном виде между налоговыми органами государств – членов Евразийского экономического союза об уплаченных суммах косвенных налогов». Формат заявления о ввозе товаров и уплате косвенных налогов российского налогоплательщика утвержден приказом ФНС России от 13.12.2019 №ММВ-7-6/634@.
Кроме того, с 01.06.2026 в связи с началом функционирования СПОТ, согласно Федеральному закону от 17.04.2026 №101-ФЗ, российские импортеры при ввозе товаров с территории государств – членов ЕАЭС автомобильным транспортом обязаны:
- сформировать электронный документ о предстоящей поставке товаров в формате, утв. приказом ФНС России от 08.05.2026 №КЧ-1-15/301@;
- вносить обеспечительный платеж в сумме не менее величины косвенных налогов (НДС и акциза), подлежащих уплате в отношении товаров, указанных в ДОПП, в соответствии с международными договорами РФ и (или) законодательством РФ о налогах и сборах.
ДОПП должен быть сформирован не позднее двух календарных дней до дня ввоза товаров на территорию РФ с территории другого государства ЕАЭС. Если в соответствии с Законом №101-ФЗ ОП не вносится – в срок не позднее четырех часов до момента ввоза товаров.
Также не менее чем за два календарных дня до дня ввоза товаров на территорию РФ должен быть внесен обеспечительный платеж. При этом от уплаты ОП освобождены определенные категории плательщиков и определенные операции по ввозу товаров, перечисленные в п.1 ст.11 Закона №101-ФЗ.
Обратите внимание, постановлением Правительства РФ от 29.05.2026 №641 требование обязательности внесения ОП отложено, поэтому ОП по представленному ДОПП не вносится:
- с 1 по 30 июня 2026 года при ввозе товаров на территорию РФ с территории другого государства – члена ЕАЭС (в т.ч. Республики Казахстан);
- с 1 июня по 31 октября 2026 года при ввозе на территорию РФ с территории Республики Беларусь через российско-белорусский участок государственной границы РФ товаров, поставщиком которых является организация или ИП, созданные (зарегистрированные) в соответствии с законодательством Республики Беларусь.
Представление ДОПП и внесение ОП (в случае наличия такой обязанности) являются обязательными условиями предоставления импортеру визуализированной ссылки (QR-кода). При пересечении транспортным средством, которым перевозятся товары, государственной границы РФ перевозчик обязан иметь эту визуализированную ссылку (QR-код) и предъявить эту ссылку по требованию должностному лицу контролирующего органа СПОТ, осуществляющему выборочную проверку.
Сумма внесенного ОП засчитывается в счет уплаты косвенных налогов (НДС и акциза), начисленных в декларации по косвенным налогам. Для этого сведения о сформированных ДОПП и внесенных суммах ОП (в случае наличия такой обязанности) отражаются в Разделе 4 декларации по косвенным налогам.
Если суммы внесенного ОП недостаточно для погашения обязанности по уплате косвенных налогов (НДС и акциза), начисленных в декларации по косвенным налогам, то исполнение обязанности по уплате косвенных налогов в части превышения производится за счет средств ЕНС. Если сумма внесенного ОП превышает сумму косвенных налогов (НДС и акциза), начисленных в декларации по косвенным налогам, то возврат осуществляется в порядке, аналогичном порядку возврата денежных средств, формирующих положительное сальдо ЕНС, установленному ст.79 НК РФ.
Для корректного формирования налоговой отчетности при ввозе с 01.06.2026 товаров из государств – членов ЕАЭС необходимо обеспечить наличие в документах Поступление (акт, накладная, УПД) сведений о ДОПП.
В случае формирования документа Поступление (акт, накладная, УПД) на основании документа учетной системы Документ о предстоящей поставке товаров, данные сведения заполняются автоматически. В ином случае (например, при создании документа Поступление (акт, накладная, УПД) на основании документа Счет от поставщика) сведения о ДОПП необходимо внести вручную, открыв по гиперссылке Грузоотправитель и грузополучатель форму с дополнительными сведениями о транспортировке (рис. 1).
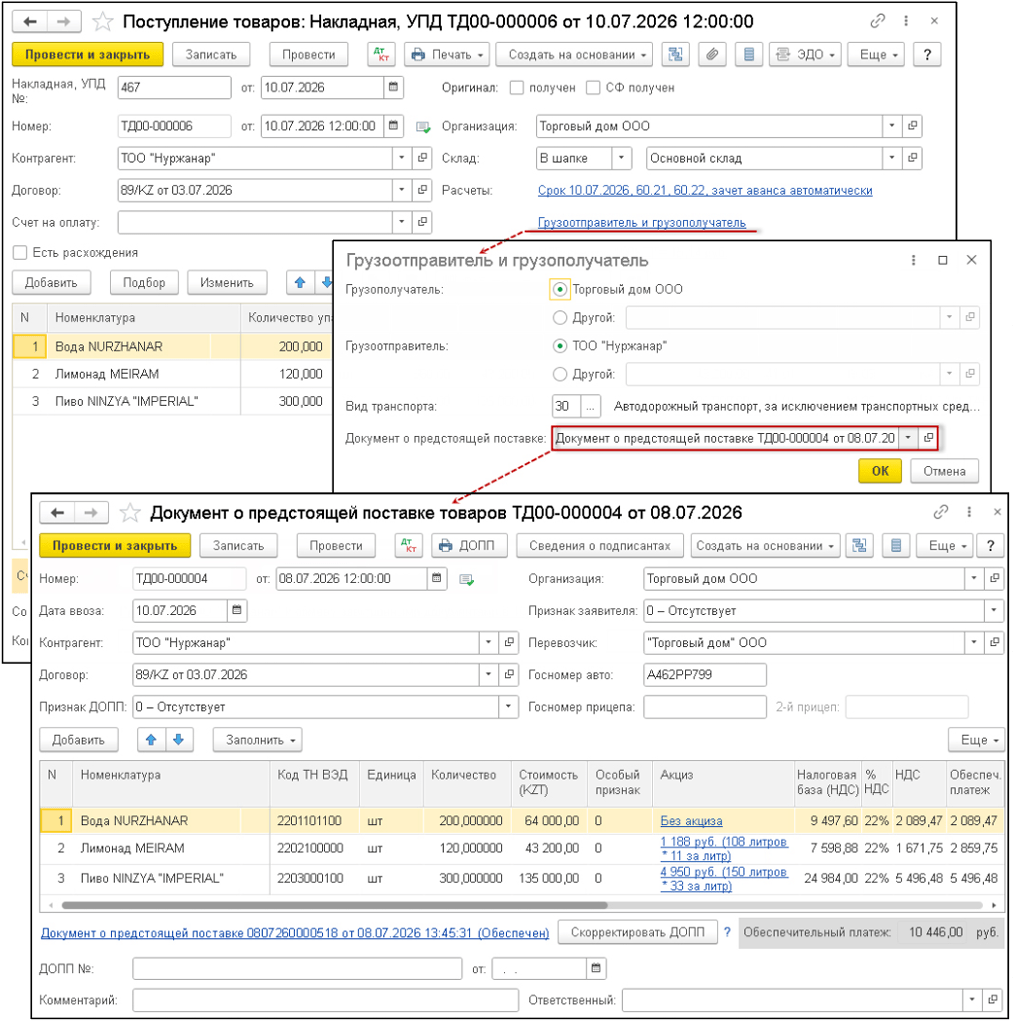 Рис. 1. ДОПП от 08.07.2026 и поступление товаров от 10.07.2026
Начисление НДС и формирование заявления о ввозе товаров (операции 1.1 «Начисление НДС по ввезенному товару», 1.2 «Начисление акциза по ввезенному товару», 1.3 «Учет начисленного акциза в стоимости товаров») производится в программе с помощью документа учетной системы Заявление о ввозе товаров (раздел Покупки – подраздел Внешняя торговля).
Создать документ учетной системы Заявление о ввозе товаров можно из документа Поступление (акт, накладная, УПД), выполнив одноименную команду из списка команд, открываемого по кнопке Создать на основании.
Если документ Заявление о ввозе товаров формируется на основании конкретного документа поступления, то в его табличную часть автоматически переносятся сведения только из этого документа поступления (рис. 2). В то же время заявление о ввозе товаров может формироваться как по каждому документу поступления, т.е. по каждой партии приобретенных товаров, так и по нескольким поступлениям товаров от одного поставщика, ввезенных по одному договору в течение отчетного месяца (п.3 Приложения 2 к Протоколу об обмене информацией, п.19, подп.1 п.20 Протокола о косвенных налогах).
Для отражения в одном документе Заявление о ввозе товаров сведений обо всех принятых в конкретном месяце к учету товарах, поступивших от данного поставщика по одному договору, необходимо с помощью кнопки Заполнить выполнить команду Добавить из поступления, выбрав в предложенном списке поступлений те, которые будут включены в формируемое заявление. В результате в документе Заявление о ввозе товаров будут указаны товарные позиции из всех выбранных документов Поступление (акт, накладная, УПД).
Если импортер ведет раздельный учет, то перед проведением документа Заявление о ввозе товаров необходимо в табличной части документа заполнить графу Способ учета НДС, указав одно из четырех возможных значений: «Принимается к вычету», «Учитывается в стоимости», «Блокируется до подтверждения 0%», «Распределяется».
Согласно подп.4 п.20 Протокола о косвенных налогах, налогоплательщик-импортер должен представить вместе с налоговой декларацией счета-фактуры продавца, оформленные в соответствии с законодательством государства – члена ЕАЭС при отгрузке товаров, в случае если их выставление (выписка) предусмотрено законодательством государства-члена.
Если выставление (выписка) счета-фактуры не предусмотрено законодательством государства-члена либо товары приобретаются у налогоплательщика государства, не являющегося членом ЕАЭС, то вместо счета-фактуры в налоговый орган представляется иной документ (документы), выставленный (выписанный) продавцом, подтверждающий стоимость импортированных товаров. Согласно Приложению 2 к Протоколу об обмене информацией, в графах 10 и 11 заявления о ввозе товаров должны быть указаны номер и дата счета-фактуры. Поэтому необходимо в графу Счет-фактура табличной части документа Заявление о ввозе товаров внести соответствующие сведения.
Также необходимо в табличной части документа в графе Количество указать количество приобретенных товаров в соответствии с ТН ВЭД.
Акциз по маркируемым подакцизным товарам уплачивается в ФТС России (п.1 ст.186 НК РФ, п.27 Протокола о косвенных налогах). Для того чтобы сумма акциза по подакцизным маркируемым товарам исключалась из состава заявления о ввозе товаров и из декларации по косвенным налогам, необходимо, чтобы в форме, открывающейся по гиперссылке в строке расчета акциза, присутствовал флаг для значения Маркируемая продукция. Флаг проставляется автоматически при заполнении соответствующих сведений в карточке товара.
В результате проведения документа Заявление о ввозе товаров будут сформированы бухгалтерские проводки:
Дебет 19.10 Кредит 68.42 – на сумму НДС, подлежащую уплате в бюджет в результате ввоза в июле 2026 года товаров и составляющую с учетом округления 9 418,00 руб. (2 131,71 руб. + 1 700,27 руб. + 5 585,58 руб.);
Дебет 19.06 Кредит 68.43 – на сумму акциза, подлежащую уплате в бюджет (в т.ч. в ФТС) в результате ввоза в июле 2026 года подакцизных товаров и составляющую 6 138,00 руб. (1 188,00 руб. + 4 950,00 руб.);
Дебет 41.01 Кредит 19.06 – на сумму начисленного акциза, подлежащую включению в стоимости поступивших подакцизных товаров.
Согласно п.14 Протокола о косвенных налогах, для целей определения налоговой базы стоимость товаров, выраженная в иностранной валюте, пересчитывается в национальную валюту по курсу национального (центрального) банка государства-члена на дату принятия товаров к учету.
Следовательно, для определения налоговой базы по НДС применяется курс на 10.07.2026 (курс 100 казахских тенге (KZT) к российскому рублю применяется условный (на 07.07.2026 – 14,8400 руб., на 10.07.2026 – 15,1400 руб., на 19.07.2026 – 15,1900, на 26.07.2026 – 15,2300, на 27.07.2026 – 15,2400)), и налоговая база по НДС составляет:
-
для воды питьевой NURZHANAR – 9 689,60 руб. (64 000,00 KZT /100 х 15,1400);
-
для лимонада MEIRAM – 7 728,48 руб. (43 200,00 KZT / 100 х 15,1400 + 1 188,00 руб.);
-
для пива NINZYA «IMPERIAL» – 25 389,00 руб. (135 000,00 KZT /100 х 15,1400 + 4 950,00 руб.).
Соответственно, сумма исчисленного НДС составляет:
-
для воды питьевой NURZHANAR – 2 131,71 руб. (9 689,60 руб. х 22%);
-
для лимонада MEIRAM – 1 700,27 руб. (7 728,48 руб. х 22%);
-
для пива NINZYA «IMPERIAL» – 5 585,58 руб. (25 389,00 руб. х 22%).
Следует отметить, что налоговая база по НДС и сумма налога в заявлении о ввозе будут отличаться от тех значений, которые отражены в ДОПП (например, сумма начисленного НДС для воды питьевой NURZHANAR составляет: по ДОПП – 2 089,47 руб. (рис. 1), по заявлению о ввозе – 2 131,71 руб. (рис. 2)).
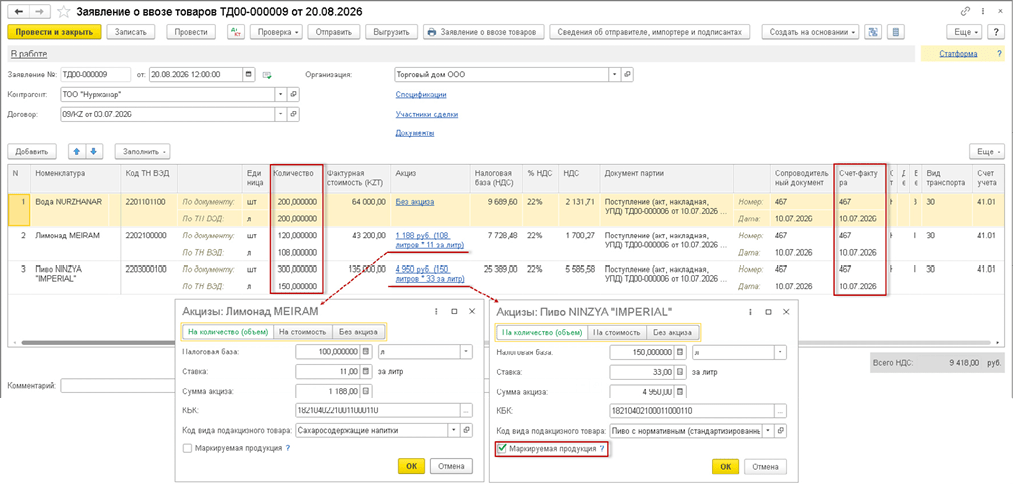 Рис. 2. Формирование заявления о ввозе товаров за июль 2026 года
Это связано с применением различного курса иностранной валюты:
-
для определения размера ОП в ДОПП применяется курс на дату, предшествующую дате регистрации ДОПП (в Примере – на 07.07.2026) (п.3 ст.11 Закона №101-ФЗ);
-
для расчеты сумм налогов, подлежащих уплате в бюджет и отражаемых в заявлении о ввозе товаров и декларации по косвенным налогам, применяется курс на дату принятия товаров к учету (в Примере – на 10.07.2026) (п.14 Протокола о косвенных налогах).
Обратите внимание, вне зависимости от того, когда составлено заявление о ввозе товаров (в данном случае при ввозе товаров из Республики Казахстан 10.07.2026 заявление может быть составлено в период с 10.07.2026 по 20.08.2026), дата отражения операции по начислению налогов (НДС и акциза) на ЕНС производится датой уплаты налога, т.е. 20.08.2026.
В регистр НДС предъявленный вводятся записи с видом движения «Приход» и событием «Предъявлен НДС Поставщиком» по каждой партии поступивших товаров, отраженных в данном заявлении о ввозе товаров.
При ведении покупателем раздельного учета в регистр Раздельный учет НДС также будет вводиться запись с видом движения «Приход» по каждой партии поступивших товаров.
По кнопке Заявление о ввозе товаров (рис. 2) можно просмотреть сформированное заявление о ввозе товаров.
Следует обратить внимание, что, согласно п.3 Правил заполнения заявления о ввозе товаров (Приложение №2 к Протоколу об обмене информацией), по подакцизным товарам, по которым акцизы взимаются иным уполномоченным органом, сумма акцизов, уплаченная в бюджет государства-члена, указывается в графе 19. При этом в графах 14, 16 и 17 проставляется прочерк.
С помощью кнопки Печать из режима просмотра сформированного заявления о ввозе товаров (рис. 2) производится его печать на бумажном носителе.
По кнопке Выгрузить из документа Заявление о ввозе товаров (рис. 2) производится выгрузка документа в электронном виде для направления в налоговый орган. Напомним, что в соответствии с подп.1 п.20 Протокола о косвенных налогах заявление о ввозе товаров представляется на бумажном носителе (в четырех экземплярах) и в электронном виде либо в электронном виде с электронной подписью налогоплательщика.
По кнопке Создать на основании документа Заявление о ввозе товаров (рис. 2) можно сформировать Статистическую форму учета перемещения товаров во взаимной торговле РФ с государствами – членами ЕАЭС, утв. постановлением Правительства РФ от 19.06.2020 №891.
Согласно условиям Примера, организация ООО «Торговый дом» в июле 2026 года направила и зарегистрировала в СПОТ еще три ДОПП: от 20.07.2026, от 27.07.2026 и от 28.07.2026.
Сумма начисленных налогов по ДОПП от 20.07.2026 (рис. 3), сформированного в связи с предстоящей поставкой товаров, составляет:
-
НДС – 5 130,01 руб. (149 600,00 KZT /100 х 15,1900 х 22% + (21 600,00 KZT /100 х 15,1900 + 594,00 руб.) х 22%, где 15,1900 – условный курс KZT на 19.07.2026 (см. прим. на стр. 27));
-
акциз – 594,00 руб.
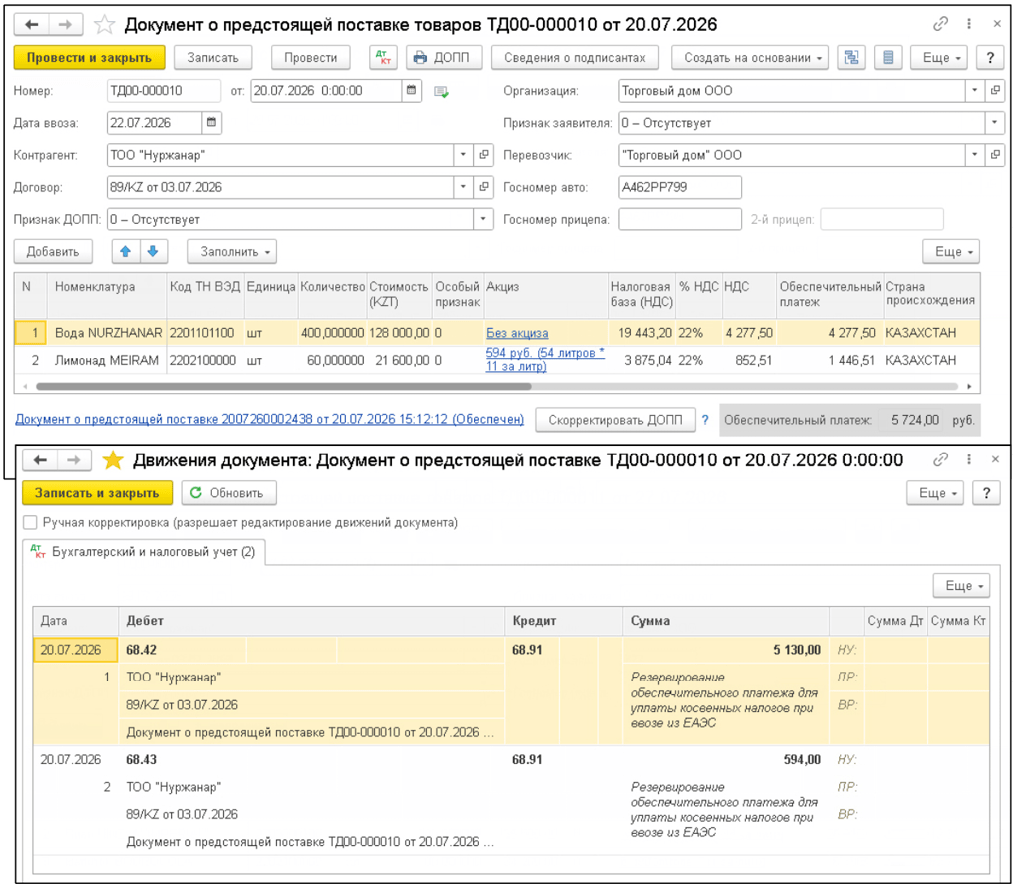 Рис. 3. ДОПП от 20.07.2026
При этом отраженные в обеспеченном ДОПП от 20.07.2026 товары в июле месяце на территорию РФ не ввозились и к учету не принимались, так как поставка была отменена.
Следовательно, в отношении этой поставки отсутствует обязанность по формированию за отчетный период (за июль 2026 года) заявления о ввозе товаров и начислению налогов в декларации по косвенным налогам за июль 2026 года.
Сумма начисленных налогов по ДОПП от 27.07.2026, сформированного в связи с предстоящей поставкой товаров, составляет:
-
НДС – 9 120,40 руб. (64 000,00 KZT / 100 х 15,2300 х 22% + (135 000,00 KZT /100 х 15,2300 + 4 950,00 руб.) х 22% + (34 200,00 KZT /100 х 15,2300 + 990,00) х 22%, где 15,2300 – условный курс KZT на 26.07.2026);
-
акциз – 5 940,00 руб. (4 950,00 руб. + 990,00 руб.).
При этом отраженные в обеспеченном ДОПП от 27.07.2026 товары в июле месяце на территорию РФ не ввозились и к учету не принимались, так как поставка была перенесена с 29.07.2026 на 03.08.2026.
Следовательно, в отношении этой поставки отсутствует обязанность по формированию за отчетный период (за июль 2026 года) заявления о ввозе товаров и начислению налогов в декларации по косвенным налогам за июль 2026 года.
По ДОПП от 28.07.2026 начисления косвенных налогов отсутствуют, так как ввоз на территорию РФ оборудования для проведения ремонтных работ с последующим вывозом не порождает объекта налогообложения НДС и акцизами (п.14 Протокола о косвенных налогах). Следовательно, также отсутствует обязанность по формированию за отчетный период (за июль 2026 года) заявления о ввозе товаров и начислению налогов в декларации по косвенным налогам за июль 2026 года.
Формирование декларации по косвенным налогам
Налоговая декларация по косвенным налогам (НДС и акцизам) при импорте товаров на территорию РФ с территории государств – членов ЕАЭС, утв. Приказом №299@, содержит четыре раздела:
-
Раздел 1. Сумма НДС, подлежащая уплате в бюджет в отношении товаров, импортированных на территорию РФ с территории государств – членов ЕАЭС;
-
Раздел 2. Сумма НДС, подлежащая уплате в бюджет в отношении товаров, импортированных резидентом СЭЗ на территорию СЭЗ РФ с территории государств – членов ЕАЭС;
-
Раздел 3. Сумма акциза, подлежащая уплате в бюджет в отношении подакцизных товаров, импортированных на территорию РФ с территории государств – членов ЕАЭС;
-
Раздел 4. Сведения из ДОПП, в отношении которых внесены ОП, и информация о суммах НДС и акцизов, учитываемых в разрезе КБК.
Для заполнения нового Раздела 4 налоговой декларация по косвенным налогам (операции 2.1 «Отражение разницы между суммами НДС, начисленными в декларации и в ДОПП от 08.07.2026, на ЕНС», 2.2 «Отражение разницы между суммами акциза, начисленными в декларации и в ДОПП от 20.07.2026, на ЕНС», 2.3 «Отражение разницы между суммами НДС, начисленными в декларации и в ДОПП от 20.07.2026, на ЕНС») перед формированием налоговой декларации по косвенным налогам за отчетный период необходимо выполнить регламентную операцию Отражение ДОПП в декларации (раздел Операции – подраздел Закрытие периода).
По кнопке Создать формируется новый документ Отражение ДОПП в декларации по косвенным налогам. В новом документе Отражение ДОПП в декларации по косвенным налогам следует установить дату, соответствующую последнему дню отчетного периода, и выполнить автоматическое заполнение с помощью кнопки Заполнить.
В табличной части документа Отражение ДОПП в декларации по косвенным налогам будут автоматически заполнены сведения:
-
о всех сформированных в отчетном периоде в учетной системе Документах о предстоящей поставке;
-
регистрационных номерах этих ДОПП, присвоенных в системе СПОТ;
-
состоянии поставки («Завершена», «Ожидается», «Отменена», «Продолжается»);
-
суммах уплаченного обеспечительного платежа (при наличии такой обязанности), причем в разрезе КБК;
-
документах поступления, сформированных на основании направленных ДОПП.
Сумма ОП будет распределена по товарным позициям в разрезе КБК. Это необходимо делать, поскольку, согласно Порядку заполнения Раздела 4 декларации по косвенным налогам (Приложение №2 к Приказу №299@), должна указываться сумма начисленного налога (акциза) по каждому КБК.
Согласно п.8 Порядка заполнения декларации по косвенным налогам (Приложение №2 к Приказу №299@), все значения стоимостных показателей указываются в полных рублях.
Особое внимание следует обратить на информацию, отраженную в графе Состояние поставки. При автоматическом заполнении документа Отражение ДОПП в декларации по косвенным налогам в графе Состояние поставки будет устанавливаться одно из двух значений:
-
«Завершена», если указанному ДОПП соответствует документ Поступление (акт, накладная, УПД), рис. 1;
-
«Ожидается», если для указанного ДОПП отсутствует документ Поступление (акт, накладная, УПД).
Однако при установленном автоматически состоянии поставки «Завершена» могут возникать различные ситуации, часть из которых требует ручной корректировки состояния, например:
-
товары, указанные в ДОПП, ввезены на территорию РФ и приняты к учету в отчетном периоде в полном объеме. В этом случае следует сохранить состояние поставки «Завершена». В Разделе 4 декларации по косвенным налогам будут отражены сведения о данном ДОПП и полная сумма уплаченного ОП (при наличии обязанности уплаты ОП);
-
товары, указанные в ДОПП, ввезены на территорию РФ и приняты к учету в отчетном периоде не в полном объеме (например, по причине брака, боя, утери и т. д.), но больше на основании данного ДОПП никакие действия производиться не будут. В этом случае следует сохранить состояние поставки «Завершена». В Разделе 4 декларации по косвенным налогам будут отражены сведения о данном ДОПП и полная сумма уплаченного ОП (при наличии обязанности уплаты ОП). Это позволит вернуть из бюджета часть суммы ОП, относящейся к не принятым к учету товарам, в порядке, аналогичном порядку возврата денежных средств, формирующих положительное сальдо ЕНС, по итогам камеральной проверки, проводимой после подачи налоговой декларации;
-
товары, указанные в ДОПП, ввезены на территорию РФ и в отчетном периоде все приняты на учет, но частями (поэтапно) на основании нескольких документов Поступление (акт, накладная, УПД). В этом случае также следует сохранить состояние «Завершена». В Разделе 4 декларации по косвенным налогам будут отражены сведения о данном ДОПП, а также полная сумма уплаченного ОП (при наличии обязанности уплаты ОП). Следует отметить, что в документе Отражение ДОПП в декларации по косвенным налогам в строке с данным ДОПП будет указан только один из созданных документов Поступление (акт, накладная, УПД);
-
товары, указанные в ДОПП, ввезены на территорию РФ, но часть товаров по данному ДОПП принята к учету в отчетном периоде, а оставшаяся часть будет приниматься к учету уже в следующем отчетном периоде. В этом случае нужно заменить состояние поставки «Завершена» на состояние «Продолжается». В Разделе 4 декларации по косвенным налогам за текущий отчетный период будут отражены сведения о данном ДОПП, но сумма уплаченного ОП будет указана только в части принятых к учету товаров (при наличии обязанности уплаты ОП). В следующем отчетном периоде, в котором будет приниматься к учету оставшаяся часть товаров по данному ДОПП, следует сохранить состояние «Завершена» как свидетельство того, что все действия по данному ДОПП завершены. В Разделе 4 декларации по косвенным налогам следующего отчетного периода (периода принятия к учету последней части товаров) будут отражены сведения о данном ДОПП и оставшаяся часть суммы уплаченного ОП (при наличии обязанности уплаты ОП), относящаяся к принимаемым к учету товарам.
При состоянии поставки «Ожидается» возможны также различные ситуации, приводящие в некоторых случаях к необходимости ручной корректировки, например:
-
товары, указанные в данном ДОПП, будут ввезены и (или) приняты к учету в следующем отчетном периоде. Тогда следует сохранить состояние «Ожидается». Такой ДОПП в Разделе 4 декларации по косвенным налогам текущего отчетного периода не регистрируется, а будет отражен в декларации по косвенным налогам периода принятия к учету ввезенных товаров (в Примере – ситуация с ДОПП от 28.06.2026);
-
по тем или иным причинам поставка товаров вообще не состоится. В этом случае необходимо заменить состояние «Ожидается» на состояние «Отменена». Это приведет к тому, что в Разделе 4 декларации по косвенным налогам текущего отчетного периода будет зарегистрирован ДОПП на всю сумму ОП (при наличии обязанности уплаты ОП), что позволит вернуть из бюджета всю сумму ОП по такой несостоявшейся поставке в порядке, аналогичном порядку возврата денежных средств, формирующих положительное сальдо ЕНС (в данном примере – ситуация с ДОПП от 26.06.2026).
Подробное описание состояний поставки и влияние состояния на заполнение Раздела 4 декларации по косвенным налогам приведено в описании под табличной частью документа.
Поскольку по обеспеченному ДОПП от 20.07.2026 поставка отменена, следует заменить указанное в графе Состояние поставки значение «Ожидается» на «Отменена», после чего в графе Обеспечительный платеж появятся суммы внесенного по соответствующему ДОПП обеспечительного платежа для возможности его возврата (см. рис. 4).
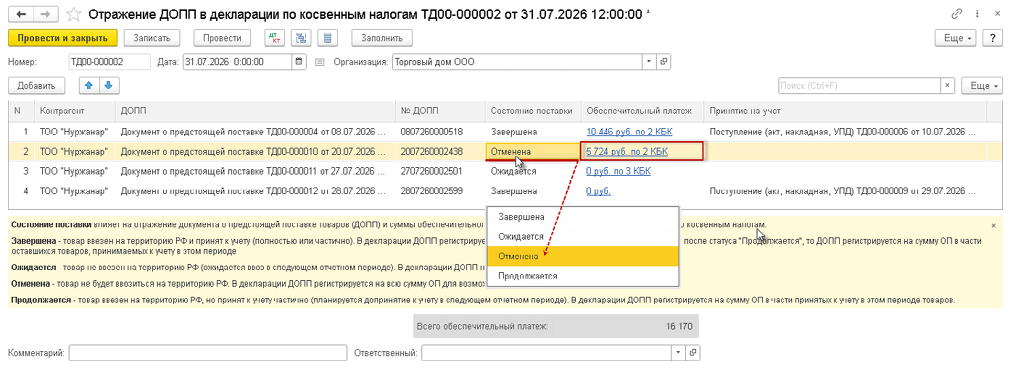 Рис. 4. Формирование документа «Отражение ДОПП в декларации по косвенным налогам» за июль 2026 года
Таким образом, после проведения документа Отражение ДОПП в декларации по косвенным налогам вносится запись в регистр Косвенные налоги сведения из ДОПП в отношении трех ДОПП:
-
ДОПП от 08.07.2026, по которому поставка состоялась, т.е. товары ввезены и приняты к учету в отчетном периоде (в июле 2026 года);
-
ДОПП от 20.07.2026, по которому поставка отменена;
-
ДОПП от 28.07.2026, по которому было ввезено оборудование для ремонта.
После проведения документа Отражение ДОПП в декларации по косвенным налогам вносятся записи в регистр бухгалтерии:
Дебет 68.42 Кредит 68.90 – на сумму НДС в размере 160,00 руб., подлежащую доплате в бюджет (с ЕНС) в результате ввоза 10.07.2026 товаров по ДОПП от 08.07.2026. Указанная сумма представляет собой разницу между суммой НДС, начисленной в ДОПП от 08.07.2026 и уплаченной в составе ОП (рис. 1), и суммой НДС, начисленной в заявлении о ввозе (рис. 2) и подлежащей отражению в декларации по косвенным налогам. Причиной расхождения служит разница в курсах иностранной валюты, применяемых на дату расчета НДС;
СТОРНО Дебет 68.43 Кредит 68.90 – на сумму акциза в размере 594,00 руб., подлежащую возврату из бюджета (с ЕНС) в результате отмененной поставки товаров по ДОПП от 20.07.2026. Указанная сумма представляет собой сумму акциза, начисленную в ДОПП от 20.07.2026 и уплаченную в составе ОП (рис. 3);
СТОРНО Дебет 68.42 Кредит 68.90 – на сумму НДС в размере 5 130,00 руб., подлежащую возврату из бюджета (с ЕНС) в результате отмененной поставки товаров по ДОПП от 20.07.2026. Указанная сумма представляет собой сумму НДС, начисленную в ДОПП от 20.07.2026 и уплаченную в составе обеспечительного платежа (см. рис. 3).
В регистр Косвенные налоги сведения из ДОПП вносятся записи о тех ДОПП и суммах внесенных по этим ДОПП обеспечительных платежей (в разрезе КБК), сведения из которых будут отражены в Разделе 4 декларации по косвенным налогам, т.е. о ДОПП от 08.07.2026 (товар поступил 10.07.2026), ДОПП от 20.07.2026 (поставка отменена) и ДОПП от 28.07.2026 (оборудование для ремонта поступило 29.07.2026).
При регистрации ДОПП от 28.07.2026 указывается КБК с нулевыми значениями, поскольку, согласно п.57 Порядка заполнения декларации по косвенным налогам, в случае, если в ДОПП сумма обеспечительного платежа указана в размере нуля, то по строке КБК проставляются нули.
В регистр Расчет начисления налогов на ЕНС вносятся записи о суммах налогов (НДС и акцизов), которые будут участвовать в формировании сальдо ЕНС после представления декларации по косвенным налогам.
Начисленная сумма НДС по ввезенным и принятым к учету в июле 2026 года товарам из Республики Казахстан автоматически отражается в Разделе 1 декларации по косвенным налогам (раздел Отчеты – подраздел 1С-Отчетность – Регламентированные отчеты), рис. 5.
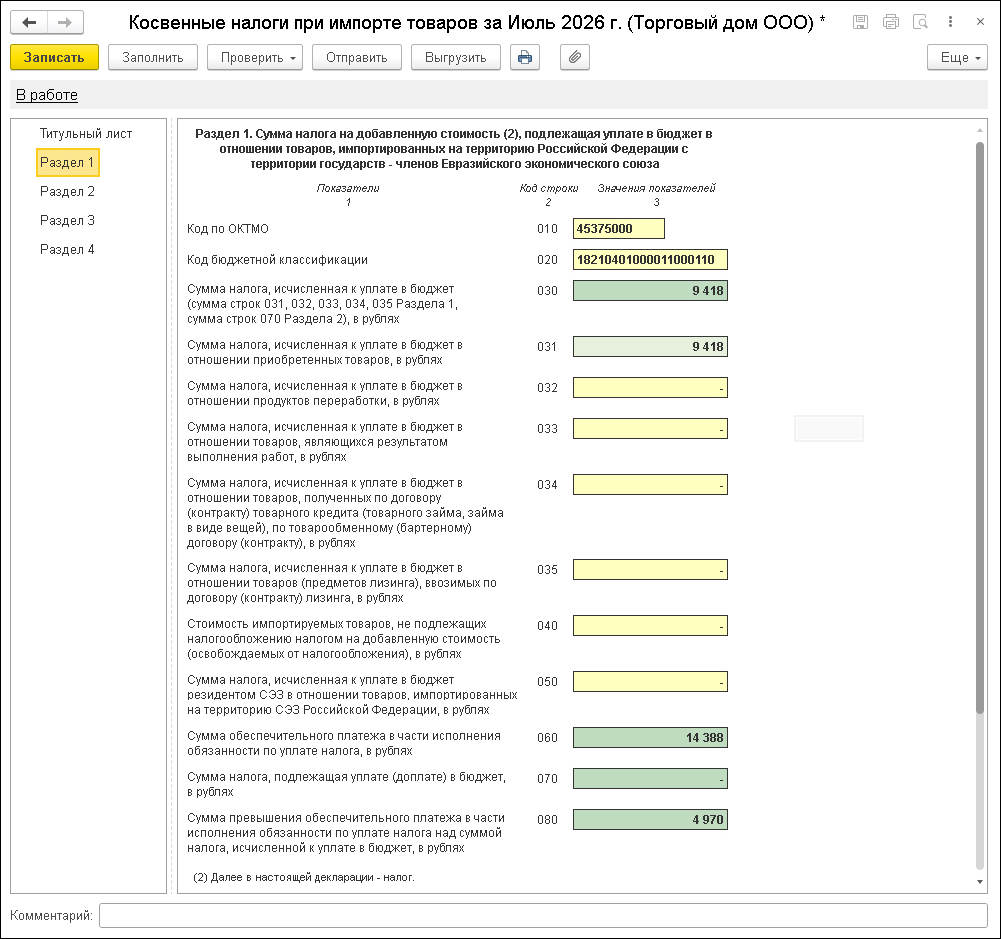 Рис. 5. Раздел 1 декларации по косвенным налогам за июль 2026 года
В Разделе 1 будут указаны следующие значения:
-
по строке 030 (и строке 031) – 9 418 руб., т.е. сумма НДС, начисленная в заявлении о ввозе товаров (рис. 2);
-
по строке 060 – 14 388 руб., т.е. сумма НДС, уплаченная в составе ОП по ДОПП от 08.07.2026 (рис. 1) и ДОПП от 20.07.2026 (рис. 3);
-
по строке 080 – 4 970 руб., т.е. разница между суммой НДС, уплаченной в составе обеспечительного платежа по ДОПП от 08.07.2026 и ДОПП от 20.07.2026, и суммой НДС, начисленной в декларации по косвенным налогам.
Начисленная сумма акциза по ввезенным и принятым к учету в июле 2026 года немаркируемым товарам из Республики Казахстан автоматически отражается в Разделе 3 декларации по косвенным налогам (рис. 6).
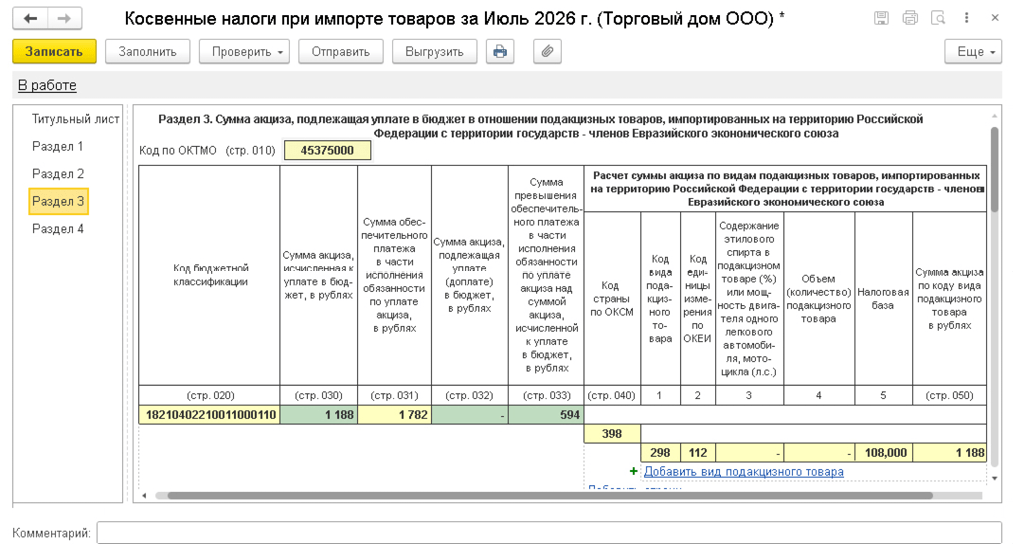 Рис. 6. Раздел 3 декларации по косвенным налогам за июль 2026 года
В Разделе 3 будут указаны следующие значения:
-
по строке 030 – 1 188 руб., т.е. сумма акциза, начисленная в заявлении о ввозе товаров (рис. 2);
-
по строке 031 – 1 782 руб., т.е. сумма акциза, уплаченная в составе ОП по ДОПП от 08.07.2026 (рис. 1) и ДОПП от 20.07.2026 (рис. 3);
-
по строке 033 – 594 руб., т.е. разница между суммой НДС, уплаченной в составе обеспечительного платежа по ДОПП от 08.07.2026 и ДОПП от 20.07.2026, и суммой НДС, начисленной в декларации по косвенным налогам.
В графах 3 и 4 расчета суммы акциза для сахаросодержащих напитков проставляются прочерки, а в графе 5 – налоговая база, определяемая в литрах (рис. 3) (пп.49, 50, 51 Порядка заполнения декларации по косвенным налогам, п.16 Протокола о косвенных налогах).
В Разделе 4 декларации по косвенным налогам отражаются сведения об учитываемых при формировании отчетности ДОПП и внесенных суммах обеспечительного платежа (рис. 7).
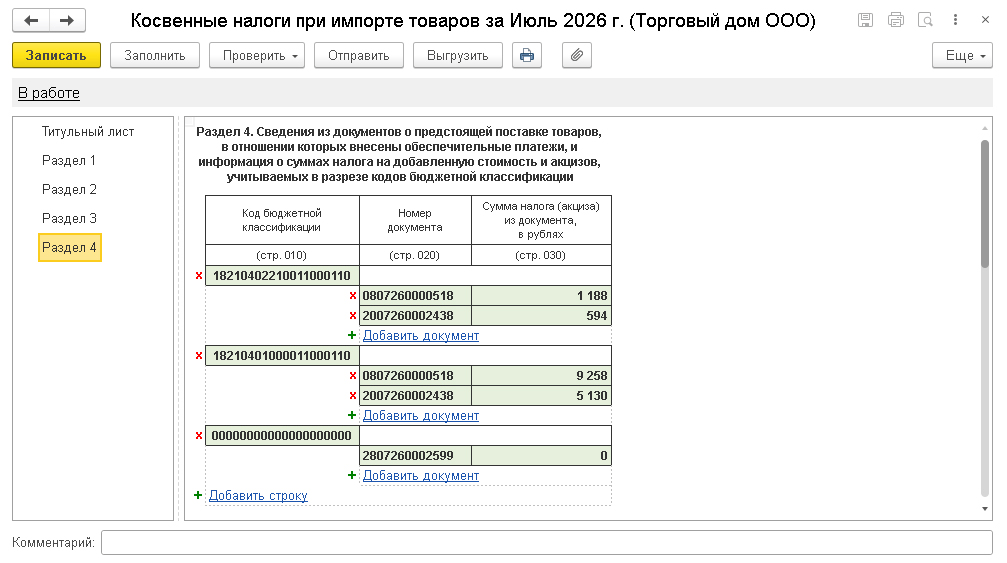 Рис. 7. Раздел 4 декларации по косвенным налогам за июль 2026 года
Поскольку в документе о предстоящей поставке товаров от 28.07.2026 сумма обеспечительного платежа указана в размере нуля, то по строкам 010 «Код бюджетной классификации» и 030 «Сумма налога (акциза) из документа, в рублях» для этого документа проставляются нули (пп.55, 57 Порядка заполнения).
Вместе с декларацией и заявлением о ввозе товаров в налоговый орган также необходимо представить документы, поименованные в п.20 Протокола о косвенных налогах.
Для рассматриваемого Примера такими документами будут являться:
-
транспортные (товаросопроводительные) и (или) иные документы, предусмотренные законодательством государства – члена ЕАЭС, подтверждающие перемещение товаров с территории одного государства-члена на территорию другого государства-члена;
-
счета-фактуры, оформленные в соответствии с законодательством государства – члена при отгрузке товаров, в случае если их выставление (выписка) предусмотрено законодательством государства – члена ЕАЭС. Если выставление (выписка) счета-фактуры не предусмотрено законодательством государства-члена либо товары приобретаются у налогоплательщика государства, не являющегося членом ЕАЭС, то вместо счета-фактуры в налоговый орган представляется иной документ (документы), выставленный (выписанный) продавцом, подтверждающий стоимость импортированных товаров;
-
договоры (контракты), на основании которых приобретены товары, импортированные на территорию государства-члена с территории другого государства-члена.
- «СПОТ: новое регулирование, кого и в какие сроки это коснется» с участием замначальника управления камерального контроля ФНС России Дмитрия Черепанова
- «СПОТ: поддержка изменений в программе 1С:Бухгалтерия 8» с участием эксперта 1С Елены Калининой
В материале использованы фото: KinoMasterskaya / Shutterstock / Fotodom.