Рассказываем, что поменялось в декларации по форме 3-НДФЛ и в каких случаях обновленную декларацию потребуется подать, не дожидаясь 2027 года.
Что изменилось в декларации 3-НДФЛ
1 сентября 2026 года вступил в силу приказ ФНС от 25.05.2026 №ЕД-1-11/333@, обновивший налоговую декларацию по форме 3-НДФЛ, утв. приказом от 20.10.2025 №ЕД-7-11/913@. Необходимость изменений обусловлена расширением перечня налоговых вычетов по НДФЛ на долгосрочные сбережения граждан, установленного в соответствии со ст.219.2 НК РФ. С 1 сентября текущего года в указанный перечень дополнительно включены вычеты по НДФЛ в сумме уплаченных взносов по договорам добровольного страхования жизни (Федеральный закон от 17.11.2025 №418-ФЗ).
Нормы о предоставлении таких вычетов задним числом распространены на правоотношения, возникшие начиная с 2025 года. Другими словами, налогоплательщикам, которые понесли в 2025 году расходы по договорам добровольного страхования жизни, право на вычет гарантировано уже в 2026 году.
В целях реализации указанного права в действующую редакцию 3-НДФЛ внесены необходимые корректировки. Изменениям подверглось приложение №5 к декларации «Расчет стандартных, социальных, инвестиционных налоговых вычетов, а также налоговых вычетов на долгосрочные сбережения граждан». Для указания нового вычета в данное приложение добавлена новая строка 255. Одновременно строка 021 «Код вида договора» в расчете к приложению № 5 дополнена новым кодом 5 «Договор добровольного страхования жизни в целях применения подп.5 п.1 ст.219.2 НК РФ».
Кроме того, в налоговой декларации были изменены штрихкоды.
Прежняя форма налоговой декларации с 1 сентября 2026 года не применяется, и заявить по ней вычеты уже невозможно. Причем данное правило касается не только вычетов по расходам на страхование жизни, но и любых других вычетов по НДФЛ. Поэтому, если у налогоплательщика имеется право на новый вычет по страхованию жизни либо, скажем, на вычет НДФЛ по расходам на лечение, заявить их можно в одной декларации, представленной по обновленной форме в редакции приказа ФНС от 25.05.2026 №ЕД-1-11/333@.
Кто должен представить 3-НДФЛ в 2026 году
Общий срок направления декларации по форме 3-НДФЛ – не позднее 30 апреля года, следующего за истекшим налоговым периодом (абз.2 п.1 ст.229 НК РФ). Если налогоплательщик не декларирует свои доходы и единственной целью представления декларации является получение вычета по НДФЛ, направить ее разрешается в любое время в течение года. Поэтому для получения налоговых вычетов необходимость представления декларации 3-НДФЛ по обновленной форме может возникнуть уже в 2026 году.
Заявить в декларации новый вычет по расходам на страхование жизни налогоплательщик вправе при одновременном соблюдении следующих условий (пп.5 п.1 ст.219.2 НК РФ):
-
расходы в виде уплаченных страховых взносов понесены по договору добровольного страхования жизни, заключенному со страховой организацией с 1 января 2025 года на срок не менее минимального срока, равного 10 годам и определяемого с даты заключения до даты первой выплаты;
-
договор добровольного страхования жизни был заключен налогоплательщиком либо в свою пользу, либо в пользу членов семьи или близких родственников (супруг, родители и дети, дедушки, бабушки, внуки, полнородные и неполнородные братья и сестры, дети-инвалиды, находящиеся под опекой или попечительством).
Если договор добровольного страхования жизни заключен до 1 января 2025 года, расходы по нему можно включить только в состав социального вычета. Но если соответствующий договор был заключен в 2025 году, то налогоплательщик вправе самостоятельно выбрать вид налогового вычета, который может быть заявлен в налоговой декларации, – социальный или вычет на долгосрочные сбережения граждан, согласно п.1 ст.219.2 НК РФ.
Общий лимит налоговых вычетов на долгосрочные сбережения, включая вычет по расходам на добровольное страхование жизни, составляет 400 000 рублей за налоговый период (п.2 ст.219.2 НК РФ).
Если совокупная сумма уплаченных взносов по разным договорам (страхования, долгосрочных сбережений и т.д.) превысит 400 000 рублей, то предельная величина предоставляемых вычетов также увеличится, но исключительно на сумму уплаченных взносов по договорам, заключенным в пользу детей налогоплательщика. С учетом такого увеличения предельная сумма вычетов не может оказаться больше 500 000 рублей за год (абз.3 пп.1 п.2 ст.219.2 НК РФ). Причем данное правило не применяется при предоставлении вычетов до окончания налогового периода через работодателя.
Представить декларацию 3-НДФЛ с заявленным в ней вычетом (вычетами) можно на распечатанном бланке непосредственно в налоговую инспекцию по месту жительства либо в электронной форме. В последнем случае декларация может быть представлена, в том числе через «Личный кабинет налогоплательщика для физических лиц» на сайте ФНС.
Для этого на основной странице кабинета необходимо выбрать вкладку «Доходы», раздел «Декларации», и в правом верхнем углу при нажатии на кнопку «Подать декларацию» выбрать цель – получить налоговый вычет. Заполненную декларацию 3-НДФЛ нужно подписать неквалифицированной электронной подписью, сформированной в личном кабинете.
Кто будет представлять 3-НДФЛ в 2027 году
Если налогоплательщик не планирует в 2026 году заявлять налоговые вычеты по НДФЛ через налоговую инспекцию, то первый раз подать обновленную 3-НДФЛ он должен только в следующем году, не позднее 30 апреля (абз.2 п.1 ст.229 НК РФ). Эта обязанность распространяется не на всех налогоплательщиков, поскольку в общем случае НДФЛ за физлиц уплачивают (и подают необходимую отчетность в виде расчетов 6-НДФЛ) их работодатели и заказчики работ и услуг по договорам ГПХ.
Поэтому в 2027 году подавать 3-НДФЛ должны только те налогоплательщики, которые в 2026 году получили какие-либо доходы, с которых налоговыми агентами не был удержан и уплачен НДФЛ. К числу налогоплательщиков, обязанных сдать 3-НДФЛ не позднее 30 апреля 2027 года, отнесены:
-
ИП, применяющие ОСНО;
-
налогоплательщики, получившие доходы, с которых их работодатели не удержали НДФЛ и не проинформировали об этом налоговую инспекцию;
-
нотариусы, адвокаты, учредившие адвокатские кабинеты, а также иные лица, занимающиеся частной практикой;
-
налогоплательщики, получившие доходы от организаций, физлиц и ИП по договорам найма и аренды любого имущества;
-
налогоплательщики, получившие доходы от продажи имущества, либо в порядке дарения, за исключением случаев дарения от членов семьи и близких родственников;
-
физлица, получившие выигрыши, выплачиваемые операторами лотерей, в размере свыше 4 000 рублей, но не более 15 000 рублей.
Несдача 3-НДФЛ в срок до 30 апреля 2027 года повлечет взыскание штрафа в размере от 5% до 30% неуплаченной по непредставленной декларации суммы налога в зависимости от периода просрочки (п.1 ст.119 НК РФ).
Исключением являются случаи непредставления декларации о доходах, полученных от продажи недвижимого имущества. Федеральный закон от 26.06.2026 №201-ФЗ освободил от штрафов за непредставление таких деклараций, поскольку налоговые органы сейчас могут самостоятельно узнавать о полученных доходах от продажи недвижимости при получении сведений из Росреестра.
Заполнение 3-НДФЛ в «1С:Бухгалтерии 8»
Начиная с версии 3.0.204 «1С:Бухгалтерии 8» можно заполнить обновленную декларацию 3-НДФЛ, используя специальный помощник, который доступен из списка задач.
Кроме того, форма 3-НДФЛ доступна в разделе Отчеты единого рабочего места 1С-Отчетность. По команде Создать в открывшейся форме Виды отчетов следует выбрать отчет 3-НДФЛ (с 2025 года) из папки Отчетность по физлицам (рис. 1).
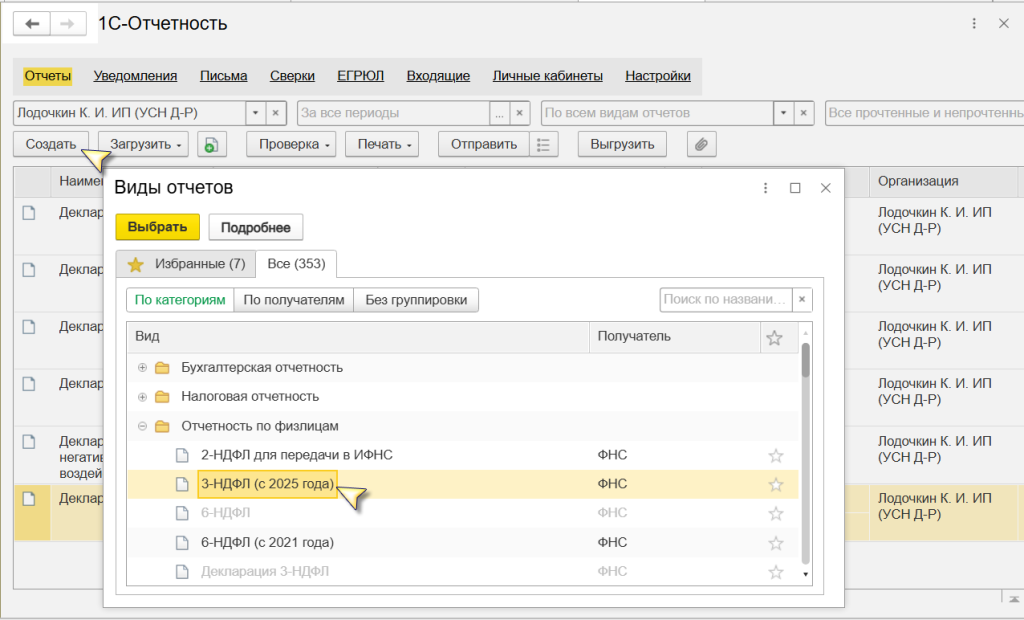 Рис. 1
В актуальной версии программа предлагает форму 3-НДФЛ в обновленной редакции (рис. 2).
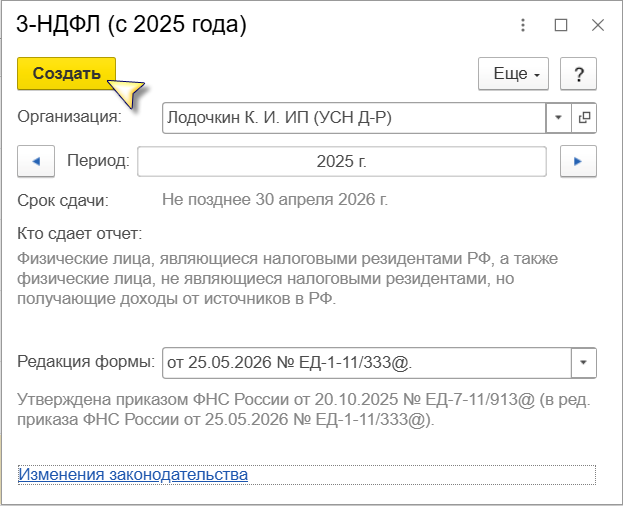 Рис. 2
При этом также открывается помощник (рис. 3).
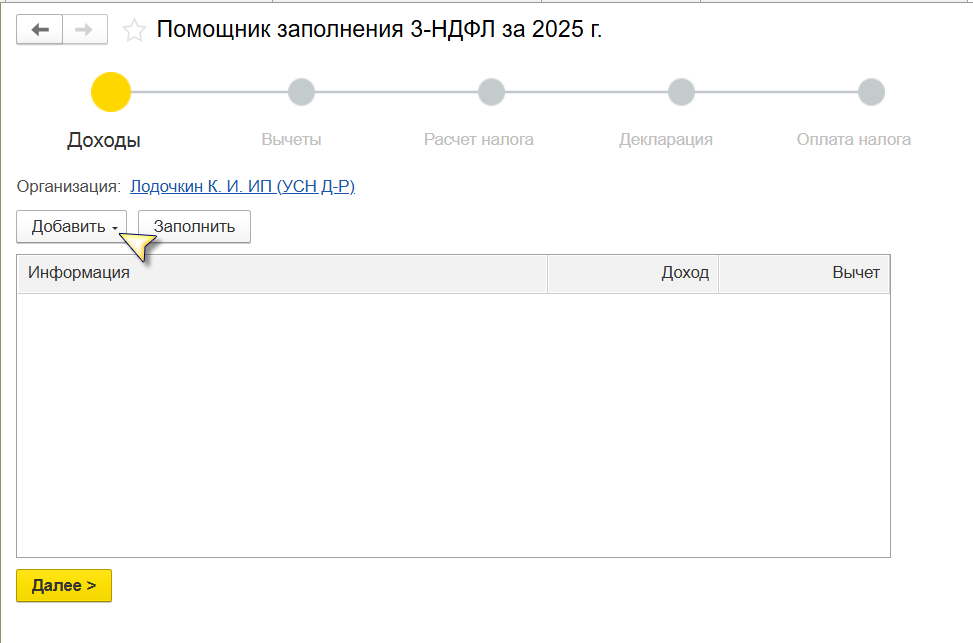 Рис. 3
В материале использованы фото: DuxX, stockfour / Shutterstock / Fotodom.