1 октября 2026 года стартовала отчетная кампания по представлению отчетности по окончании 9 месяцев 2026 года. Ряд изменений законодательства, вступивших в силу в течение 2026 года, затронул, в том числе и регламентированную отчетность.
Эксперты 1С рассказывают об особенностях составления и представления распространенных отчетных форм за 9 месяцев 2026 года на примере программы «1С:Бухгалтерия 8».
Общий порядок представления налоговой отчетности и уплаты налогов
С учетом порядка исчисления сроков, установленных законодательством (п.7 ст.6.1 НК РФ), крайний срок представления большинства форм отчетности за 9 месяцев, III квартал и сентябрь 2026 года приходится на 26 октября 2026 года. Крайний срок уплаты налогов и взносов, отраженных в такой отчетности, – 28 октября 2026 года.
Особые сроки установлены для уплаты НДФЛ и налога, уплачиваемого при применении АУСН:
- НДФЛ, исчисленный и удержанный с 01.09.2026 по 22.09.2026, уплачивается не позднее 28.09.2026. За период с 23.09.2026 по 30.09.2026 – не позднее 05.10.2026 (п.6. ст.226 НК РФ);
- налог по АУСН за сентябрь с учетом переноса срока, приходящегося на выходной день, следует уплатить не позднее 26.10.2026 (ч. 8 ст.12 Федерального закона от 25.02.2022 №17-ФЗ, п.7 ст.6.1 НК РФ). Отчетность по налогу АУСН, включая уведомления об исчисленных суммах, представлять в ИФНС не требуется.
Отдельный порядок предусмотрен для взимания косвенных налогов (НДС и акцизов) при импорте товаров из ЕАЭС. Уплатить косвенные налоги и представить декларацию по косвенным налогам за сентябрь следует не позднее 20.10.2026 (п.19, 20 Приложения №18 к Договору о Евразийском экономическом союзе от 29.05.2014, далее – Протокол о порядке взимания косвенных налогов).
Уведомления об исчисленных суммах налогов
Большинство налогов и взносов (в том числе речь о которых идет в данной статье) уплачиваются путем перечисления единого налогового платежа (ЕНП) на единый налоговый счет (ЕНС). В ряде случаев нужно уведомлять ИФНС об исчисленных суммах налогов (авансовых платежей) и взносов (п.9 ст.58 НК РФ). Например, требуются уведомления:
- по НДФЛ и страховым взносам за июль и август, поскольку их уплата осуществляется до представления в ИФНС соответствующих расчетов за 9 месяцев;
- о суммах авансовых платежей за III квартал по транспортному налогу, земельному налогу, по налогу на имущество организаций, исчисленному исходя из кадастровой стоимости, поскольку представление деклараций по данным налогам не предусмотрено;
- о суммах авансовых платежей за 9 месяцев по налогу, уплачиваемому при упрощенной системе налогообложения (УСН), по налогу на имущество организаций, исчисленному исходя из среднегодовой стоимости, поскольку декларации за отчетные периоды по данным налогам не представляются.
Форма, порядок заполнения и формат электронного представления уведомления об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховым взносам в электронной форме утверждены приказом ФНС России от 02.11.2022 №ЕД-7-8/1047@ (в ред. приказа от 16.01.2024 №ЕД-7-8/20@).
Срок представления уведомлений по налогам и взносам за 9 месяцев (за III квартал и сентябрь) 2026 года – не позднее 26.10.2026. Срок представления уведомления об исчисленных и удержанных суммах НДФЛ за период с 01.09.2026 по 22.09.2026 – не позднее 25.09.2026, за период с 23.09.2026 по 30.09.2026 – не позднее 05.10.2026 (п.9 ст.58, п.7 ст.6.1 НК РФ).
Формирование и отправка уведомлений об исчисленных суммах НДФЛ и страховых взносов в «зарплатных» решениях 1С не поддерживаются. Для эффективной работы с ЕНС вся информация о расчетах по налогам должна аккумулироваться в одной учетной системе с бухгалтерским функционалом, например, в «1С:Бухгалтерии 8».
Посредством сервиса 1С:ЕНС в 1С поддерживается интеграция с личным кабинетом ФНС в части ЕНС (ЛК ФНС). Пользователи 1С, у которых настроена интеграция с ЛК ФНС, могут контролировать состояние ЕНС напрямую из программы, а также сверять данные учета с данными налогового органа в автоматическом режиме.
Формировать уведомления и платежные поручения на уплату ЕНП в «1С:Бухгалтерии 8» рекомендуется из списка Задачи организации (раздел Главное). В этом случае в программе задействуется единый помощник по ЕНС, который объединяет все уведомления по налогам с одинаковым сроком представления в единое уведомление, а все платежи с одинаковым сроком уплаты – в один платеж. Единое уведомление формируется и заполняется автоматически, при этом доступна расшифровка сумм налогов (взносов), включаемых в уведомление, с детализацией до документов программы. Также можно посмотреть и распечатать расчет суммы ЕНП к уплате Ведомость по ЕНС.
Перед тем, как представлять в ИФНС уведомление, следует проверить указанные в нем сведения на соответствие контрольным соотношениям (КС). Контрольные соотношения для формы уведомления об исчисленных суммах налогов, авансовых платежей по налогам, сборов, страховых взносов утверждены приказом ФНС России от 16.01.2024 №ЕД-7-15/19@. В отношении НДФЛ указанные КС были доработаны ФНС России и направлены письмом от 17.01.2025 №ЕА-4-15/354@.
В учетных решениях «1С:Предприятие 8» реализована возможность проверки показателей уведомлений об исчисленных суммах налогов на соответствие утвержденным и рекомендованным (в части НДФЛ) контрольным соотношениям.
С 1 сентября 2026 года организации и ИП могут представлять сводные (предварительные) уведомления об исчисленных суммах НДФЛ и страховых взносов (Федеральный закон от 28.11.2025 №425-ФЗ). В программах 1С такие сводные уведомления составляются вручную.
- Уведомления по НДФЛ и страховым взносам с 1 сентября 2026 года: что меняется и как подавать
- Сводное уведомление по НДФЛ и страховым взносам с 1 сентября 2026 года
- Изменения в ТК РФ с 1 сентября 2026 года: увеличение сверхурочных работ, отзыв из отпусков, неполное рабочее время и срочные трудовые договоры
- Что изменится в ТК РФ с 1 сентября 2026 года: сокращения, увольнения по инициативе работодателя, испытания при трудоустройстве и дополнительные выходные
Составление отчетности
В «1С:Бухгалтерии 8» формировать декларации, расчеты и другую отчетность рекомендуется с использованием специальных помощников, которые контролируют актуальность учетных данных и последовательность выполнения определенных учетных процедур.
Такие помощники доступны из списка Задачи организации, а также из единого рабочего места 1С-Отчетность (раздел Отчеты – 1С-Отчетность – Регламентированные отчеты). При необходимости пользователь может заполнять отчетные формы без использования помощников.
Проверка отчетности на соответствие контрольным соотношениям
Перед тем, как представить в ИФНС отчетность, следует проверить указанные в ней сведения на соответствие контрольным соотношениям. Для своевременного отражения совокупной налоговой обязанности на едином налоговом счете ФНС России утвердила единый перечень контрольных соотношений показателей налоговых деклараций (расчетов) (приказ от 29.02.2024 №ЕД-7-3/164@ в ред. приказа от 08.05.2026 №КЧ-1-3/299@, далее – Единый перечень КС).
В программах «1С:Предприятие 8» реализована проверка показателей отчетных форм на соответствие Единому перечню КС. Наряду с контрольными соотношениями по Единому перечню в отношении каждой формы налоговой отчетности (расчета) применяются специальные КС, которые утверждены отдельными приказами ФНС России либо направлены письмами для использования в работе.
Порядок представления отчетности
Крупнейшие налогоплательщики, а также организации и ИП со среднесписочной численностью работников больше 100 человек должны направлять в ИФНС всю налоговую отчетность в электронном виде (п.3 ст.80 НК РФ). Остальные организации и ИП обязаны представлять в электронном виде:
- декларацию по НДС (п.5 ст.174 НК РФ);
- расчет 6-НДФЛ при выплате дохода более чем 10 физическим лицам (п.2 ст.230 НК РФ).
Отправлять отчетность (в том числе уведомления по налогам и взносам) во все контролирующие органы по телекоммуникационным каналом связи напрямую из программ 1С можно с помощью сервиса 1С-Отчетность. При нарушении любых КС выводится соответствующее предупреждение, при этом отправка деклараций через сервис 1С-Отчетность не блокируется.
Помимо сервисов 1С-Отчетность и Задачи организации, для дополнительного контроля наличия и состояния отчетности, в том числе уведомлений по налогам и взносам, в «1С:Бухгалтерии 8» доступен «Календарь отчетности».
Влияние представленной отчетности на состояние ЕНС
Представленные в ИФНС налоговые декларации и расчеты (в том числе уточненные), а также уведомления об исчисленных суммах налогов и взносов участвуют в формировании совокупной налоговой обязанности, учитываемой на едином налоговом счете налогоплательщика (п.5 ст.11.3 НК РФ).
В «1С:Бухгалтерии 8» для обобщения информации о совокупной обязанности и перечисленных денежных средствах путем уплаты ЕНП предназначен счет 68.90 «Единый налоговый счет». В настоящее время в программе поддерживаются два способа учета операций по ЕНС (раздел Главное – Настройки – Налоги и отчеты – Единый налоговый счет):
- по данным отчетности, принятой ФНС (рекомендуется) - способ доступен только пользователям, подключенным к сервису 1С:ЕНС;
- по данным бухгалтерского учета.
Декларация по налогу на прибыль
Декларацию по налогу на прибыль организаций за 9 месяцев 2026 года следует представить не позднее 26.10.2026 (п.3 ст.289, п.7 ст.6.1 НК РФ). Форма декларации, порядок ее заполнения и формат электронного представления утверждены приказом ФНС России от 02.10.2024 №ЕД-7-3/830@ (в ред. приказа от 03.10.2025 №ЕД-7-3/855@).
Большинство показателей декларации заполняются автоматически по данным налогового учета по налогу на прибыль. Для всех показателей, заполненных автоматически, доступна расшифровка. Суммы авансовых платежей, начисленных за 9 месяцев 2026 года и подлежащих уплате в IV квартале 2026 года и в I квартале 2027 года, следует заполнить вручную.
Для проверки правильности формирования показателей налоговой декларации по налогу на прибыль организаций следует использовать контрольные соотношения 3.1–3.8 из Единого перечня КС, а также обновленные контрольные соотношения, направленные письмом ФНС России от 25.03.2026 №СД-36-3/2302@. В решениях 1С все упомянутые КС поддержаны.
Плательщики налога на прибыль (в т.ч. организации, уплачивающие ежемесячные авансовые платежи по фактической прибыли) должны уплатить авансовый платеж по налогу за 9 месяцев 2026 года не позднее 28.10.2026 (п.1 ст.287 НК РФ). В этот же срок уплачивается и ежемесячный платеж за октябрь 2026 года, если организация наряду с ежеквартальными авансовыми платежами по налогу на прибыль уплачивает ежемесячные авансовые платежи исходя из расчетной прибыли.
Уведомления об исчисленных суммах авансовых платежей по налогу на прибыль представлять в ИФНС не требуется, т.к. эти суммы в разрезе бюджетов отражаются в декларациях по налогу на прибыль:
- ежемесячные авансовые платежи за июль, август и сентябрь 2026 года, рассчитанные исходя из расчетной прибыли, – в декларации за полугодие 2026 года;
- сумма налога к доплате (к уменьшению) за 9 месяцев 2026 года – в декларации за 9 месяцев 2026 года;
- ежемесячные авансовые платежи, рассчитанные исходя из расчетной прибыли и подлежащих уплате в октябре, ноябре и декабре 2026 года, – в декларации за 9 месяцев 2026 года;
- ежемесячные авансовые платежи за январь – сентябрь 2026 года, исчисленные по фактически полученной прибыли, – в декларациях за соответствующие отчетные периоды 2026 года.
В «1С:Бухгалтерии 8» расчет и начисление текущего налога на прибыль в федеральный и региональный бюджеты выполняются автоматически с помощью ежемесячной регламентной операции Расчет налога на прибыль, входящей в обработку Закрытие месяца. При этом формируются проводки по кредиту счета 68.04.1 «Расчеты с бюджетом» (по налогу на прибыль) в разрезе федерального и регионального бюджетов.
Детальный расчет налога иллюстрируется справкой Расчет налога на прибыль. Суммы полученной прибыли и исчисленного налога, отраженные в справке-расчете за январь – сентябрь 2026 года и в декларации по налогу на прибыль за 9 месяцев 2026 года, должны совпадать.
Для пользователей, подключенных к Личному кабинету ФНС и использующих способ отражения операций на ЕНС по данным ФНС, задолженность по налогу на прибыль (авансовым платежам) переносится на счет 68.90 при обновлении информации в ЛК ФНС и автоматическом формировании документов Операции ЕНС. Для всех остальных пользователей задолженность по налогу на прибыль, включая авансовые платежи, отражается на ЕНС при выполнении регламентной операции Начисление налогов на единый налоговый счет за сентябрь 2026 года.
Отражение ошибок и возвратов прошлых лет
С 1 января 2026 года действуют новые правила исправления ошибок (искажений) в исчислении налоговой базы, в том числе по налогу на прибыль организаций (п.1 ст.54 НК РФ в ред. Закона №425-ФЗ). Теперь корректировать налоговую базу и сумму налога в периоде выявления ошибки, относящейся к прошлому налоговому (отчетному) периоду, разрешено при одновременном выполнении условий:
- допущенные ошибки привели к излишней уплате налога;
- размеры налоговых ставок, действующие в периоде выявления ошибки, не превышают размеры налоговых ставок, действовавшие в периоде совершения ошибки.
В «1С:Бухгалтерии 8» начиная с версии 3.0.200 изменен порядок отражения ошибок прошлых периодов при увеличении ставки налога на прибыль. С 2026 года ошибки прошлых периодов, уменьшающие налоговую базу по налогу на прибыль, автоматически отражаются в периоде их возникновения, если ставки налога, действующие в периоде выявления ошибки, увеличились. Аналогичный порядок может быть самостоятельно установлен пользователем в настройках по налогу на прибыль на 2025 год. Таким же образом, начиная с версии 3.0.200 программы можно корректировать налоговую базу при возвратах товаров от покупателей при увеличении ставки налога на прибыль.
- Составление отчетности по налогу на прибыль
- Ответы аудиторов на вопросы об отчетности по налогу на прибыль
- Налог на прибыль (инструкции по учету и составлению отчетности по налогу в «1С:Бухгалтерии 8», ответы экспертов 1С и пр.)
Косвенные налоги
Срок представления декларации по косвенным налогам (НДС и акцизам) за сентябрь 2026 года – не позднее 20.10.2026 (п.20 Протокола о порядке взимания косвенных налогов (Приложение №18 к Договору о ЕАЭС)). Форма декларации по косвенным налогам при импорте товаров из ЕАЭС, порядок ее заполнения и формат электронного представления утверждены приказом ФНС России от 08.05.2026 №КЧ-1-3/299@.
В новой декларации учтены изменения, внесенные в порядок ввоза товаров из стран ЕАЭС на территорию РФ автомобильным транспортом. Указанные изменения предусмотрены Национальной системой подтверждения ожидания поставки товаров (СПОТ), которая действует с 1 июня 2026 года (Федеральные законы от 17.04.2026 №101-ФЗ и 102-ФЗ).
По правилам СПОТ импортеры обязаны до фактического ввоза товаров направить документ о предстоящей поставке (ДОПП) через информационную систему ФНС России, внести обеспечительный платеж (ОП), получить QR-код и передать его перевозчику. Сумма внесенного обеспечительного платежа засчитывается в счет уплаты косвенных налогов, начисленных в декларации по косвенным налогам. Поэтому сведения о представленных ДОПП и суммы уплаченных по ним обеспечительных платежей должны быть отражены в Разделе 4 декларации по косвенным налогам (см. рис. 1).
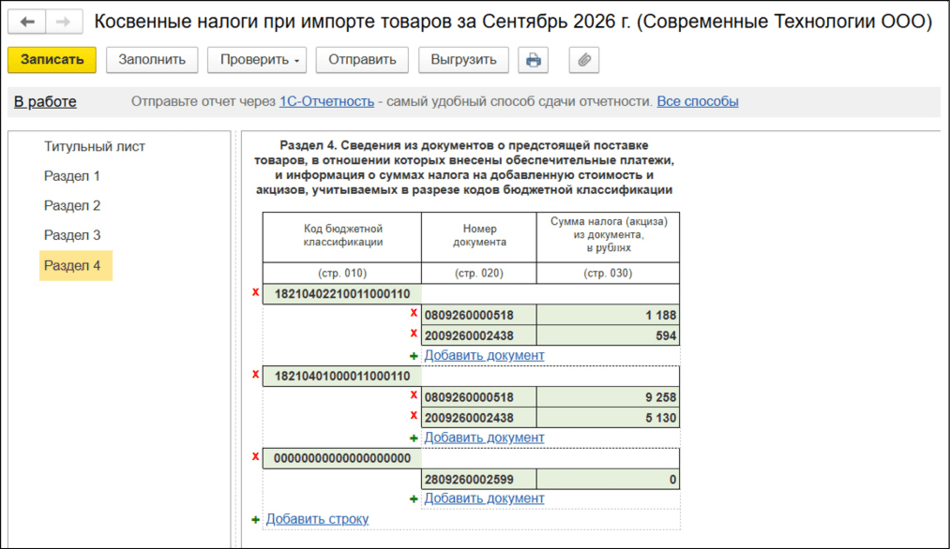 Рис. 1. Раздел 4 декларации по косвенным налогам в «1С:Бухгалтерии 8»
Вместе с декларацией по косвенным налогам следует представить в ИФНС заявление о ввозе товаров и уплате косвенных налогов. Форма и порядок заполнения заявления установлены Протоколом от 11.12.2009 «Об обмене информацией в электронном виде между налоговыми органами государств – членов ЕАЭС об уплаченных суммах косвенных налогов (в ред. Протокола от 22.08.2023). Формат электронного представления заявления утвержден приказом ФНС России от 13.12.2019 №ММВ-7-6/634@ (в ред. приказа от 10.06.2026 №ЕД-1-6/384@).
В программах системы «1С:Предприятие» автозаполнение новой декларации по косвенным налогам и обновленный формат заявления о ввозе товаров и уплате косвенных налогов поддержаны.
Для проверки правильности формирования показателей декларации по косвенным налогам следует использовать КС 18.1–18.5, приведенные в Едином перечне. Отдельные КС для новой декларации по косвенным налогам на дату подписания номера в печать ФНС не предложены. Об изменениях мы сообщим дополнительно.
В «1С:Бухгалтерии 8» для учета расчетов с ФНС по обеспечительному платежу в План счетов программы добавлен счет 68.91 «Обеспечительный платеж при ввозе товаров из ЕАЭС», а для обособленного учета расчетов с бюджетом по «ввозным» акцизам – счет 68.43 «Акцизы при ввозе товаров из ЕАЭС». На счете 68.42 «НДС при импорте товаров из Таможенного союза» теперь учитывается только «ввозной» НДС.
Учет косвенных налогов ведется с использованием документов учетной системы, входящих в подсистему Внешняя торговля (раздел Покупки):
- при проведении Документа о предстоящей поставке товаров отражается резервирование обеспечительного платежа. Если заявитель обязан его уплачивать, то формируются проводки по дебету счетов 68.42, 68.43 и кредиту счета 68.91;
- начисление косвенных налогов, как и прежде, производится при проведении документа Заявление о ввозе товаров. При этом формируются проводки по кредиту счетов 68.42 и 68.43.
Кроме того, для автоматического заполнения Раздела 4 декларации по косвенным налогам и отражения разницы между косвенными налогами, отраженными в ДОПП и в декларации по косвенным налогам, по окончании квартала необходимо выполнить регламентную операцию Отражение ДОПП в декларации (раздел Операции – Закрытие периода).
Задолженность (переплата) по косвенным налогам отражается на счете 68.90 в зависимости от способа отражения операций на ЕНС:
- при обновлении информации в ЛК ФНС и автоматическом формировании документов Операции ЕНС – для пользователей, подключенных к ЛК ФНС и использующих способ По данным отчетности, принятой ФНС;
- при выполнении регламентной операции Отражение ДОПП в декларации за сентябрь 2026 года – для всех остальных пользователей. Проанализировать расчет разниц, отнесенных на ЕНС, можно в справке-расчете Начисление налогов на единый налоговый счет (раздел Операции – Закрытие периода – Закрытие месяца – Справки-расчеты – Начисление налогов на единый налоговый счет).
Уплатить косвенные налоги за сентябрь, не покрытые обеспечительным платежом, следует не позднее 20.10.2026 (п.19 Протокола о порядке взимания косвенных налогов).
- Система подтверждения ожидания товаров (СПОТ): что это такое и как будет работать
- Как выстроить алгоритм работы со СПОТ при импорте товаров из ЕАЭС
- Обеспечительный платеж в рамках СПОТ с 1 июня 2026 года: кто, как и когда должен платить
- Освобождение от обеспечительного платежа в рамках СПОТ: на кого распространяется и как применяется
- СПОТ без паники: пошаговая инструкция для бухгалтера
НДС и прослеживаемость товаров
Декларация по НДС
Плательщики НДС (в том числе применяющие УСН) и налоговые агенты должны представить декларацию по НДС за III квартал 2026 года не позднее 26.10.2026 (п.5 ст.174, п.7 ст.6.1 НК РФ). Согласно поправкам в НК РФ, внесенным Федеральным законом от 04.07.2026 №228-ФЗ, пороговое значение доходов в 20 млн руб., при превышении которого применяющие УСН компании становятся плательщиками НДС, сохранено до 2029 года включительно.
Форма декларации по НДС, порядок ее заполнения и формат электронного представления утверждены приказом ФНС России от 05.11.2024 №ЕД-7-3/989@ (в ред. приказа от 18.12.2025 №ЕД-7-3/1227@).
В решениях 1С декларация по НДС заполняется автоматически по данным учета, для автозаполняемых показателей доступна расшифровка. Проверить правильность формирования показателей декларации по НДС следует, используя следующие контрольные соотношения:
- КС 1.1 из Единого перечня;
- КС, утв. приказом ФНС России от 25.05.2021 №ЕД-7-15/519@. Данные КС служат для проверки порядка заполнения декларации по НДС. При выявлении налоговым органом несоответствия показателей налоговой декларации указанным контрольным соотношениям декларация считается непредставленной (п.5.3 ст.174 НК РФ);
- КС для использования в работе, направленные письмом ФНС России от 05.02.2025 №СД-4-3/1064@ (в ред. письма от 20.02.2026 №СД-36-3/1314@).
В программах 1С все указанные контрольные соотношения к декларации по НДС поддержаны.
Поскольку НДС является косвенным налогом, в «1С:Бухгалтерии 8» отсутствует отдельная регламентная операция по его начислению. Расчет НДС базируется на операциях, отражающих начисления и вычеты НДС, и во многом зависит от соблюдения методики учета, принятой в программе. Если по завершении квартала на счете 68.02 «Налог на добавленную стоимость» образуется кредитовое сальдо, то НДС подлежит уплате в бюджет, если дебетовое – НДС подлежит возмещению из бюджета.
Для корректного расчета НДС и формирования декларации в программе разработан специализированный помощник по НДС (раздел Отчеты – Отчетность по НДС), см. рис. 2.
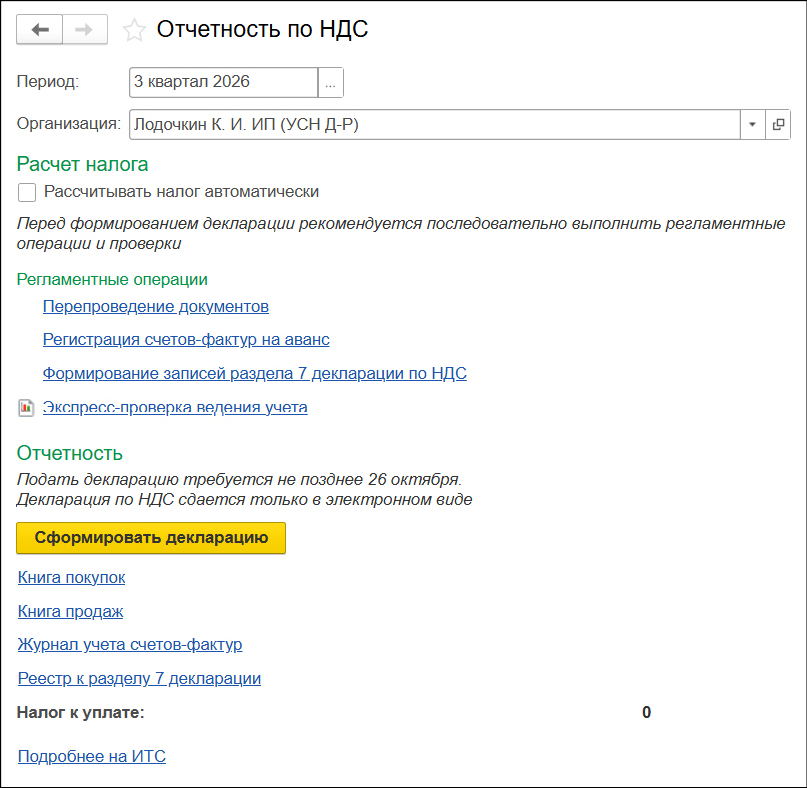 Рис. 2. Помощник по НДС в «1С:Бухгалтерии 8»
Уплатить НДС за III квартал 2026 года следует тремя равными частями не позднее 28.10.2026, 30.11.2026 и 28.12.2026 (п.1 ст.174, п.7 ст.6.1 НК РФ). Уведомления об исчисленных суммах НДС представлять в ИФНС не требуется. Задолженность по уплате НДС за III квартал в разрезе сроков уплаты отражается на счете 68.90 автоматически – по данным отчетности, принятой ФНС, либо при выполнении регламентной операции Начисление налогов на единый налоговый счет за сентябрь 2026 года в зависимости от применяемого способа учета операций по ЕНС.
Развитие механизмов сверки
Механизмы контроля учета, встроенные в «1С:Бухгалтерию 8», получили развитие в последних версиях программы. Сервис 1С:Сверка 2.0 регулярно, в фоновом режиме сравнивает документы налогоплательщика с документами контрагентов и уведомляет о найденных расхождениях.
Начиная с версии 3.0.197 «1С:Бухгалтерии 8» процесс обработки результатов сверки через сервис 1С:Сверка 2.0 оптимизирован. Расхождения по результатам сверки группируются по значимости. В первую очередь рекомендуется устранять критичные расхождения, которые влияют на взаиморасчеты и отчетность.
Как в «1С:Бухгалтерии 8» анализировать результаты сверки через сервис 1С:Сверка 2.0

Начиная с версии 3.0.195 в «1С:Бухгалтерии 8» добавлен отчет по сверке деклараций по налогу на прибыль и НДС. Отчет поможет для самопроверки при подготовке отчетности, а также при ответе на требование ФНС по выявленным расхождениям между декларациями.
Как в «1С:Бухгалтерии 8» сверить декларации по налогу на прибыль организаций и НДС

Отчет об операциях с прослеживаемыми товарами
Не позднее 26.10.2026 необходимо представить в ИФНС отчет об операциях с прослеживаемыми товарами за III квартал 2026 года. Плательщики НДС включают в отчет только те операции, которые не указаны в декларации по НДС. Неплательщики НДС – все операции с прослеживаемыми товарами при их наличии (пп.32–33 Постановления Правительства РФ от 01.07.2021 №1108 в ред. Постановления от 15.12.2023 №2162).
Формы, форматы и порядок заполнения отчетности об операциях с прослеживаемыми товарами утверждены приказом ФНС России от 08.07.2021 №ЕД-7-15/645@.
В «1С:Бухгалтерии 8» отчет об операциях с прослеживаемыми товарами заполняется автоматически по данным учета.
Напомним, что с 01.10.2026 при представлении в налоговую инспекцию ДОПП по импортируемым прослеживаемым товарам инспекторы присваивают РНПТ (регистрационный номер партии товара) и сообщают импортеру через оператора электронного документооборота.
Упрощенная система налогообложения
Не позднее 28.10.2026 необходимо перечислить авансовый платеж за 9 месяцев 2026 года по налогу, уплачиваемому при применении УСН (п.7 ст.346.21 НК РФ). Уведомить ИФНС об исчисленной сумме налога по УСН следует не позднее 26.10.2026. При расчете авансового платежа следует учитывать изменения, внесенные Федеральным законом от 25.04.2026 №104-ФЗ в порядок признания дохода УСН по авансам, полученным в период освобождения от НДС.
Если отгрузка товаров (выполнение работ, оказание услуг) совершена после перехода на уплату НДС и покупатель НДС не доплачивал, то при зачете аванса НДС исключается из доходов УСН (п.1 ст.346.15 НК РФ в ред. Закона №104-ФЗ).
В «1С:Бухгалтерии 8» начиная с версии 3.0.198 изменен порядок признания дохода УСН по авансам, полученным в период освобождения от НДС. Для перехода на порядок признания дохода по авансам, закрепленный в НК РФ, в программе требуется выполнить следующую последовательность действий:
- установить в настройках УСН (раздел Главное – Настройки – Налоги и отчеты – УСН – Порядок признания доходов) вариант Исключать НДС из дохода при зачете аванса (рекомендуется) с I квартала 2026 года (если переход на уплату НДС был в 2025 году) или с того квартала 2026 года, начиная с которого упрощенец стал плательщиком НДС;
- перепровести документы реализации и выполнить повторное закрытие тех месяцев 2026 года, в которых уплачивался НДС. При этом сумма налога, уплачиваемого при УСН, уменьшится, поскольку из доходов будет исключен НДС при зачете авансов;
- подготовить и отправить в ИФНС корректировочное уведомление с новой суммой авансового платежа по налогу при УСН, если документы были перепроведены за отчетный период, по которому уведомление уже было представлено.
Для анализа доходов, расходов и расчета авансового платежа рекомендуется использовать помощник по расчету УСН (раздел Отчеты – УСН – Отчетность по УСН). Помощник также доступен из списка Задачи организации при выполнении задач:
- по формированию уведомления об исчисленных суммах налогов по сроку исполнения 26.10.2026;
- по уплате ЕНП по сроку исполнения 28.10.2026.
Для учета расходов на уплату страховых взносов и других налогов, учитываемых при расчете налога по УСН (авансового платежа по налогу), в «1С:Бухгалтерии 8» служит документ Сведения об уплате налогов (раздел Операции). Документ создается автоматически, если настроена интеграция с ЛК ФНС. В противном случае документ Сведения об уплате налогов следует заполнить вручную по данным ЛК ФНС.
Начисление авансового платежа за 9 месяцев 2026 года выполняется регламентной операцией Расчет налога УСН за сентябрь 2026 года. При этом формируется проводка по кредиту счета 68.12 «Налог при упрощенной системе налогообложения». Детальный расчет налога иллюстрируется справкой-расчетом.
Проводка по переносу на ЕНС задолженности по уплате налога при УСН формируется автоматически в зависимости от способа отражения операций на ЕНС: по данным отчетности, принятой ФНС, либо при выполнении регламентной операции Начисление налогов на единый налоговый счет за сентябрь 2026 года.
Туристический налог
Не позднее 26 октября 2026 года плательщики туристического налога должны представить декларацию за III квартал 2026 года (п.1 ст.418.9, п.7 ст.6.1 НК РФ). Форма декларации по туристическому налогу, порядок ее заполнения и формат электронного представления утверждены приказом ФНС России от 05.11.2024 №ЕД-7-3/992@ (в ред. приказа ФНС России от 19.12.2025 №ЕД-7-3/1228@).
В «1С:Бухгалтерии 8» декларация по туристическому налогу заполняется автоматически по данным учета.
Уплатить туристический налог за III квартал 2026 года следует не позднее 28.10.2026 (ст.418.8 НК РФ). Уведомление по налогу представлять не требуется. Расчет и начисление туристического налога за III квартал 2026 года выполняются автоматически при выполнении регламентных операций Расчет туристического налога за июль, август и сентябрь 2026 года. При этом формируются проводки по кредиту счета 68.17 «Туристический налог».
Детальный расчет налога иллюстрируется справкой-расчетом. Данная справка-расчет используется при расшифровке автозаполняемых показателей декларации.
Проводка по переносу на ЕНС задолженности по уплате туристического налога за III квартал формируется автоматически в зависимости от настройки способа отражения операций на ЕНС: по данным отчетности, принятой ФНС, либо при выполнении регламентной операции Начисление налогов на единый налоговый счет за сентябрь 2026 года.
Имущественные налоги
По окончании III квартала 2026 года налогоплательщики-организации обязаны самостоятельно рассчитать и уплатить авансовые платежи:
- по налогу на имущество и транспортному налогу, если они не отменены законом субъекта РФ (пп.1, 6 ст.362, пп.1, 2 ст.383 НК РФ);
- по земельному налогу, если они не отменены муниципальными законодательными актами, законами городов федерального значения, законодательным актом федеральной территории «Сириус» (пп.2, 9 ст.396 НК РФ).
Срок уплаты авансовых платежей за III квартал 2026 года по всем имущественным налогам – не позднее 28.10.2026 (п.1 ст.363, п.1 ст.383, п.1 ст.397 НК РФ). Уведомить ИФНС об исчисленных суммах налога на имущество, транспортного и земельного налогов нужно не позднее 26.10.2026.
Расчет и начисление авансовых платежей по имущественным налогам за III квартал 2026 года в «1С:Бухгалтерии 8» выполняются автоматически при выполнении регламентных операций Расчет налога на имущество, Расчет транспортного налога, Расчет земельного налога за сентябрь. При этом формируются проводки по кредиту счетов 68.08 «Налог на имущество», 68.07 «Транспортный налог» и 68.06 «Земельный налог». Детальный расчет по каждому имущественному налогу иллюстрируется отдельной справкой-расчетом.
Перенос задолженности по уплате имущественных налогов за III квартал 2026 года на счет 68.90 выполняется автоматически в зависимости от способа отражения операций на ЕНС: по данным отчетности, принятой ФНС, либо при выполнении регламентной операции Начисление налогов на единый налоговый счет за сентябрь 2026 года.
- Изменения в налоговом законодательстве с июля 2026 года: НДС 10 %, новые сроки уплаты акцизов, уплата НДС на УСН и штрафы за несдачу налоговых деклараций
- Новая форма единой (упрощенной) декларации, больничные для самозанятых и индексация пенсий: изменения для бизнеса и граждан в августе 2026 года
- Обязательные ЭПД, оплата цифровыми рублями и изменения в правилах зачета и возврата налогов: изменения для бизнеса и граждан в сентябре 2026 года
В материале использованы фото: Pixel-Shot / Shutterstock / Fotodom.